
中公教育股票k线分析,每日一股
今天我们来聊一下中公教育这只股票。
没有任何意图,纯粹想跟大家交流探讨一下,大家有不同意见可以各抒己见。或者有其他人都不知道的内幕消息也请爆料一下。
1,基本信息
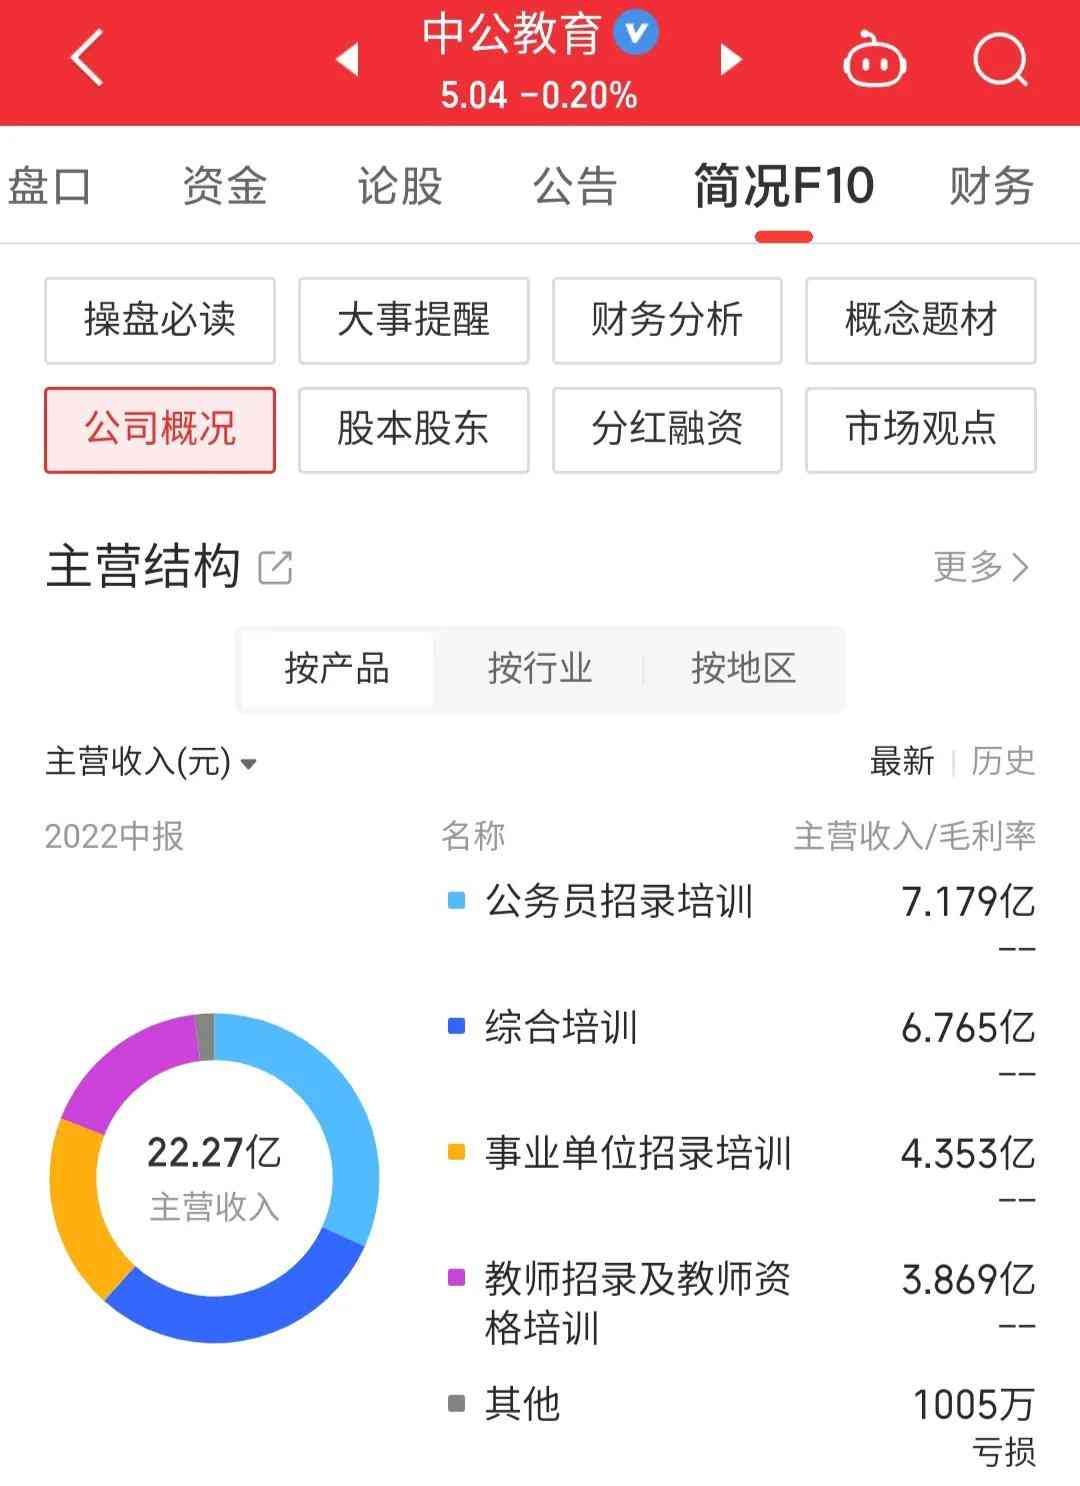
中公教育科技股份有限公司成立于1999年,于2011年在深圳证券交易所上市。
公司经营范围包括:教育科技领域内的技术开发、技术服务、技术推广、技术转让、技术咨询,教育培训;承办展览展示服务;组织文化艺术交流活动;会议服务;企业管理咨询等。
2,股本股东
随着股价的降低,大量抄底资金被套。
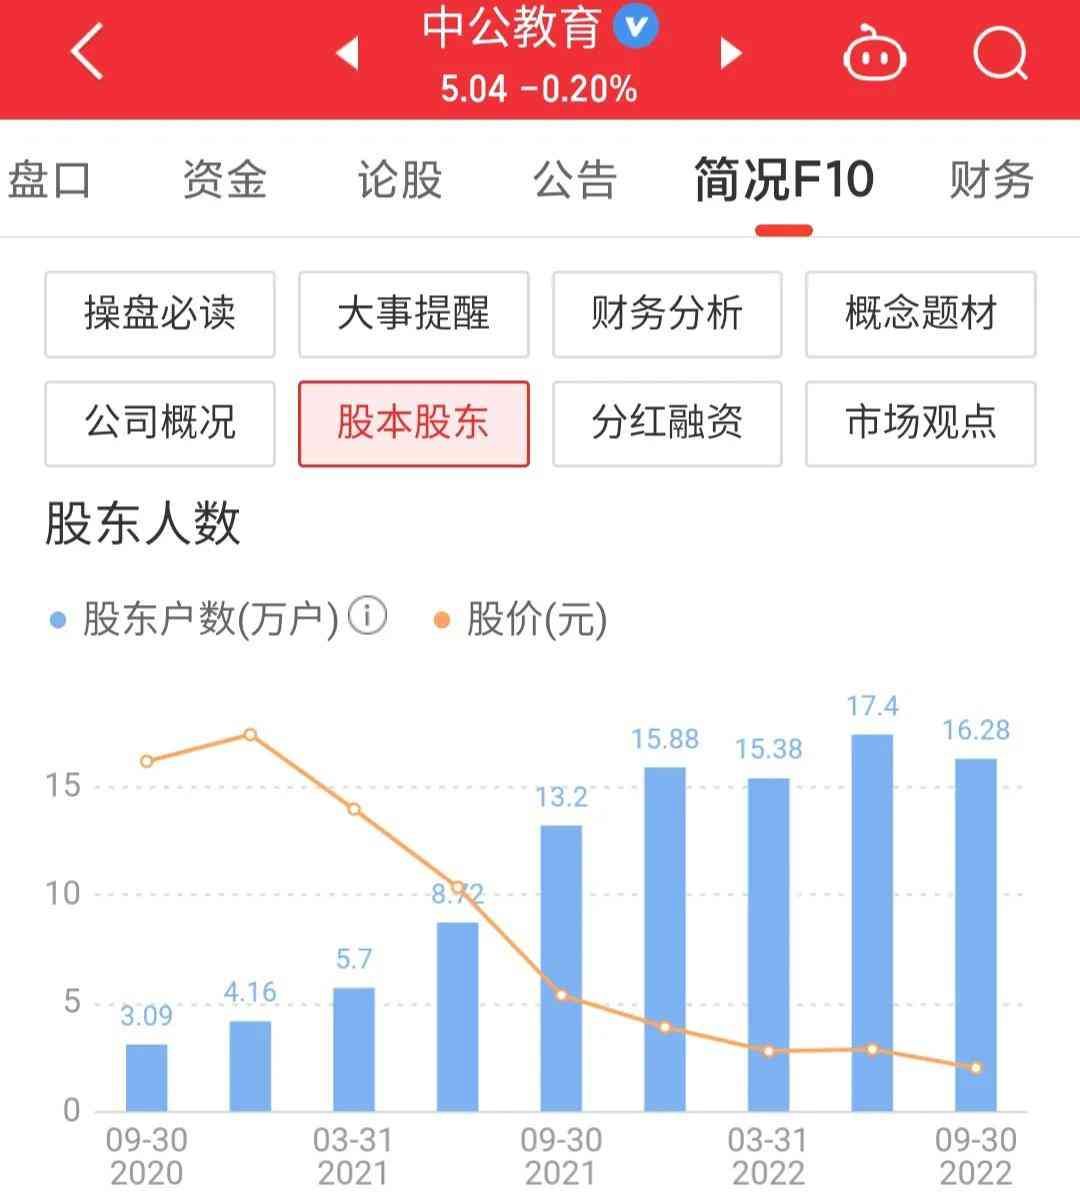
控股股东是李永新、鲁忠芳。
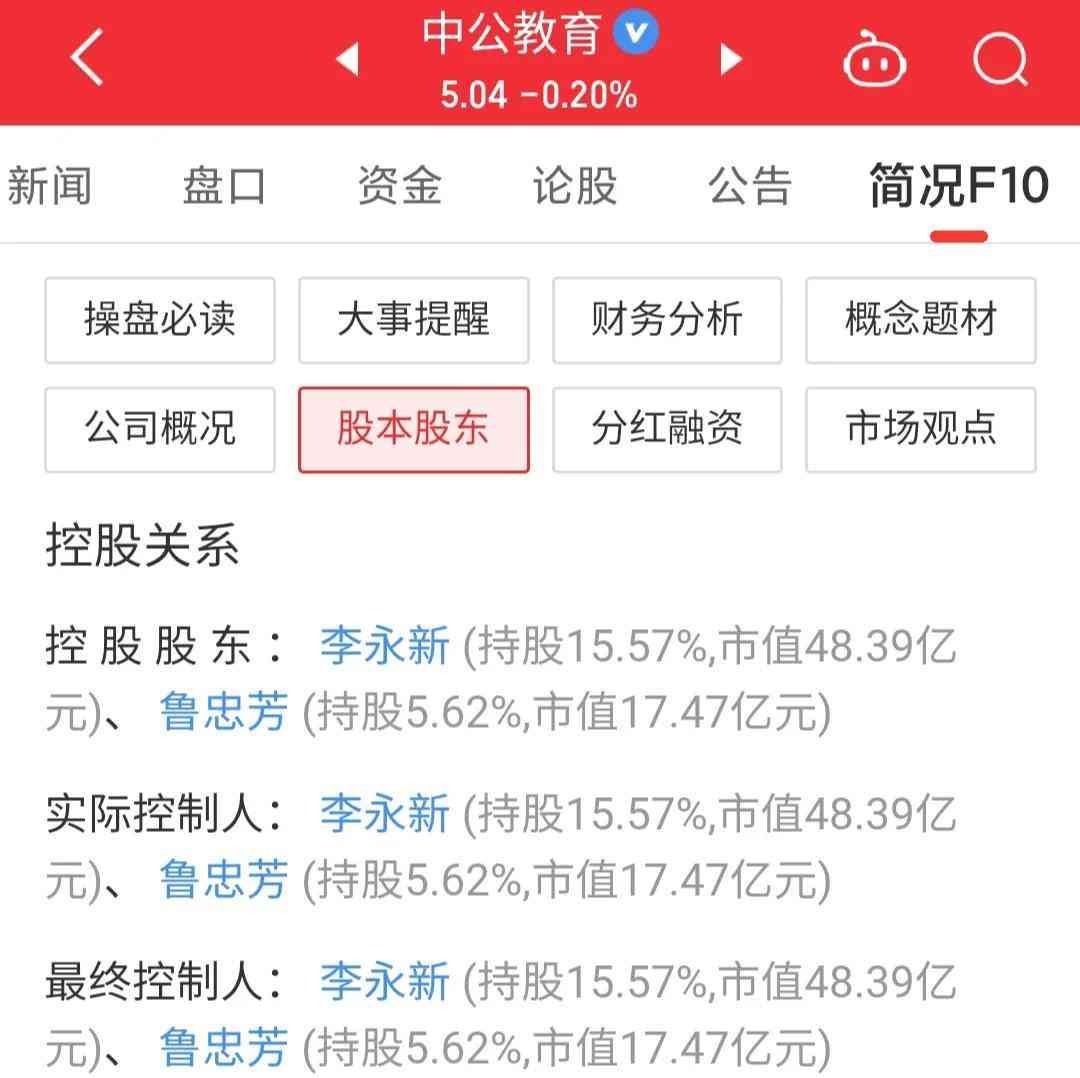
3月1日晚,中公教育发布公告称,实控人鲁忠芳于2023年2月28日,通过大宗交易方式减持公司股份2297万股,约占公司总股本的0.37%。
本次权益变动后,鲁忠芳个人持股比例,则从此前的41%出头,降至5%以内,减持资金多达百亿。东方财富数据显示,从去年11月以来,公司董事王振东套现次数多达17次,总计超过2亿元。
3,K线分析
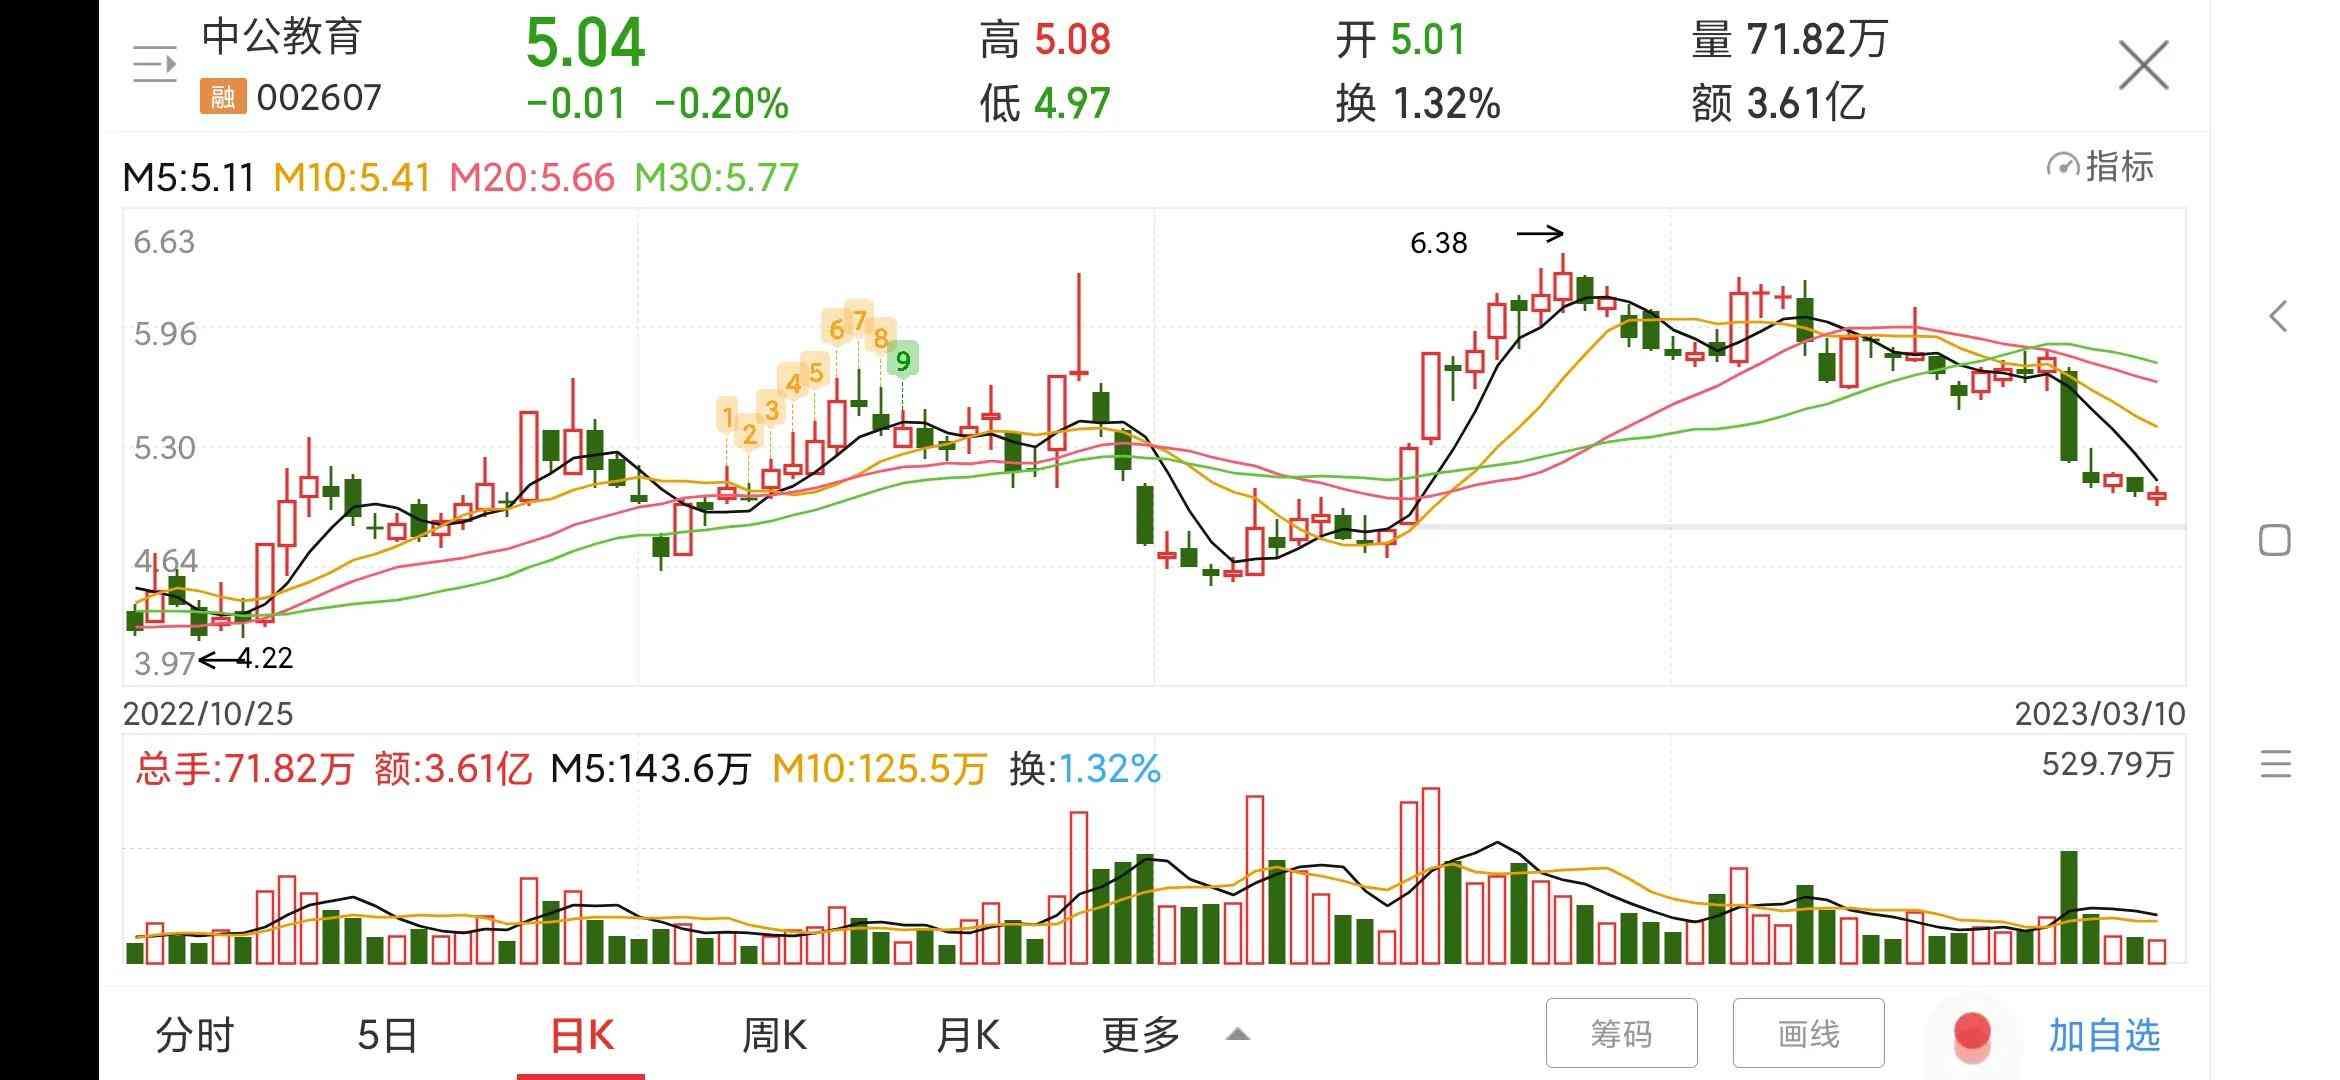
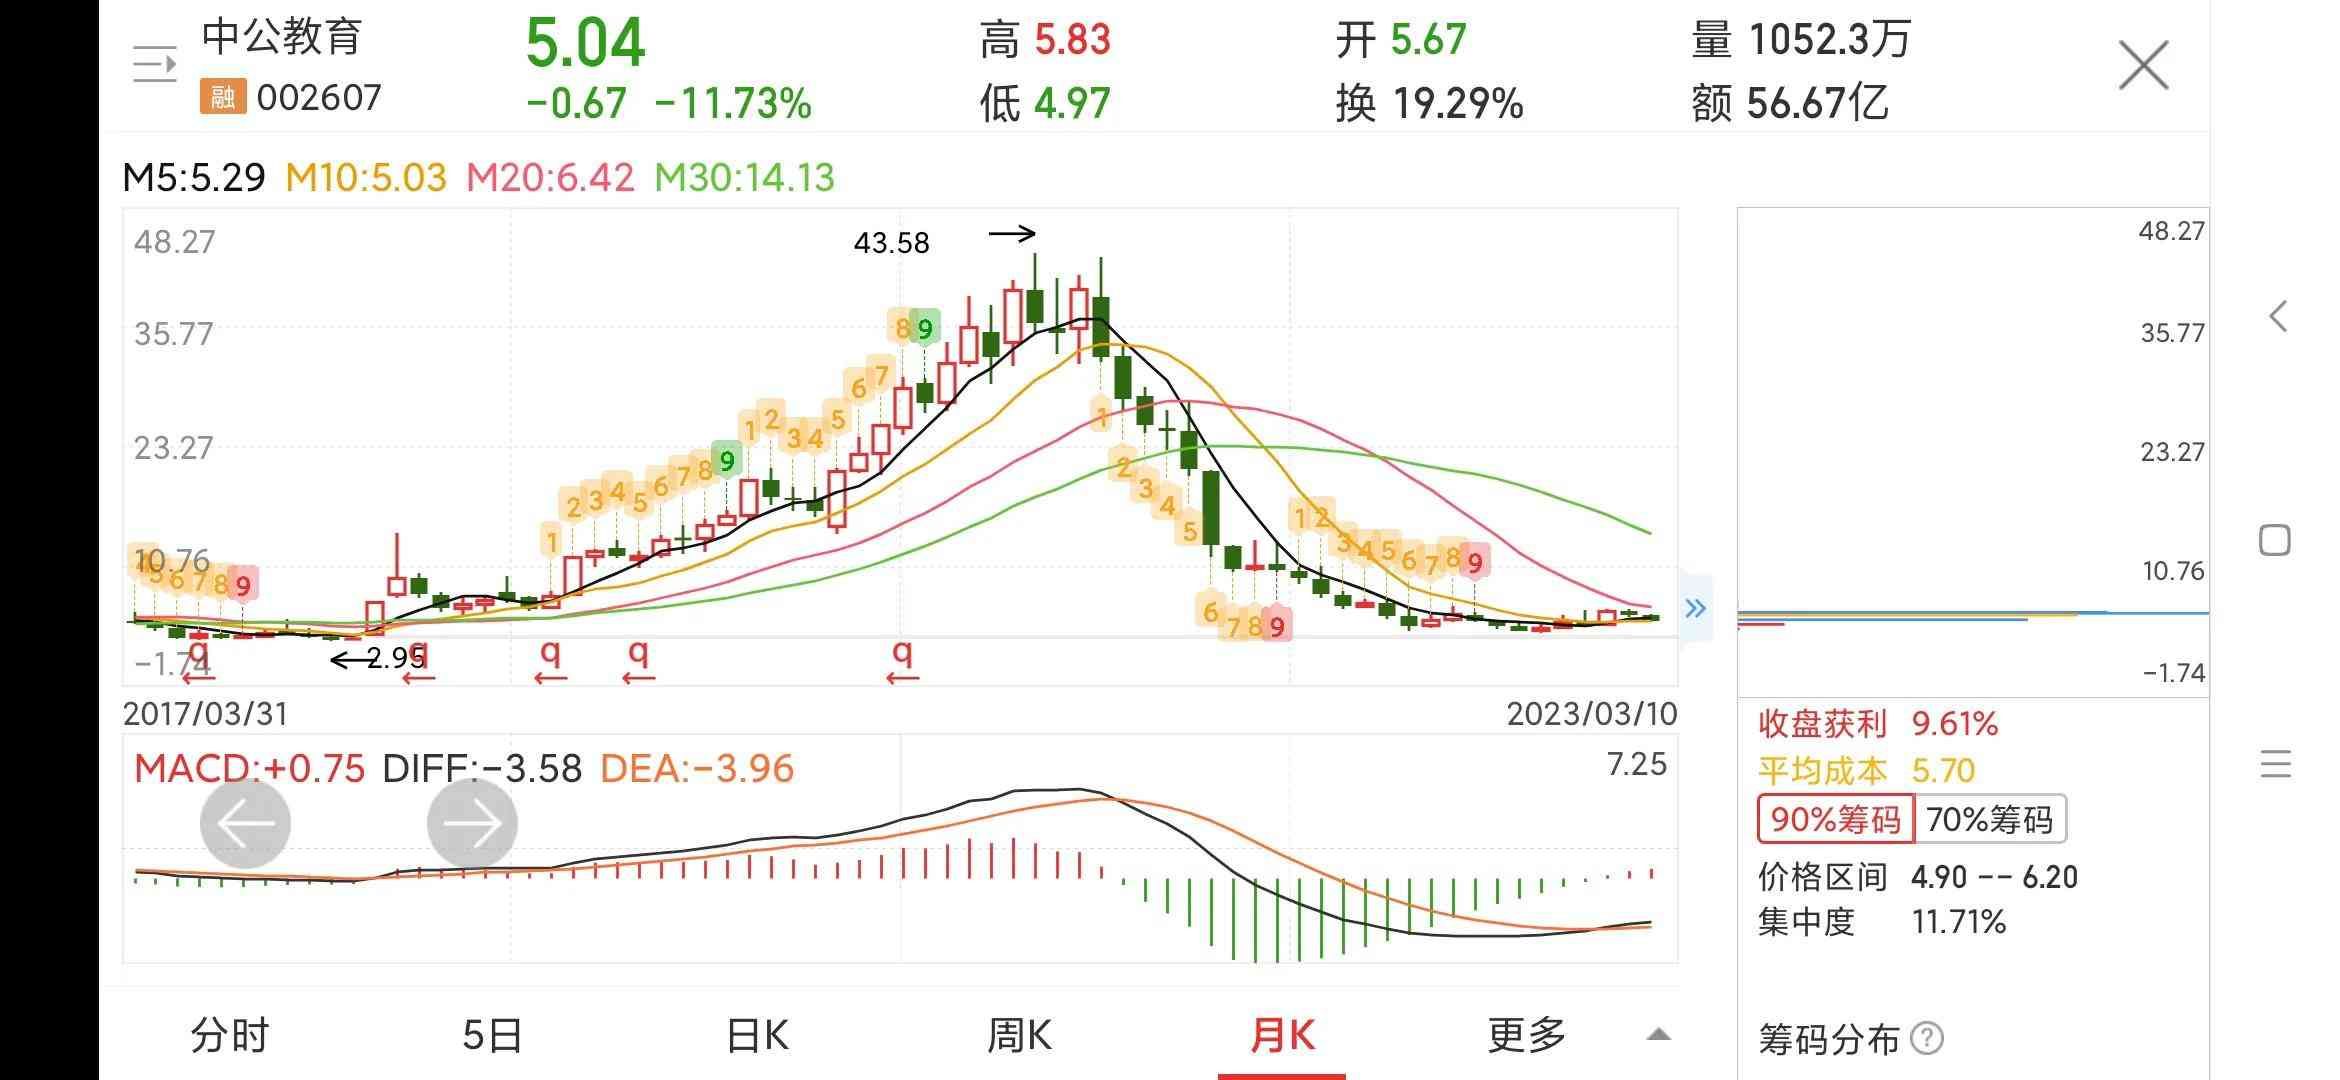
日线看,股价正向箱体下端跌去,放量下跌后成交量急剧萎缩,换手率1.32%,人气较弱,下方短线支撑在4.9元附近。筹码分布显示,上方套牢筹码众多,股价下行压力较大。
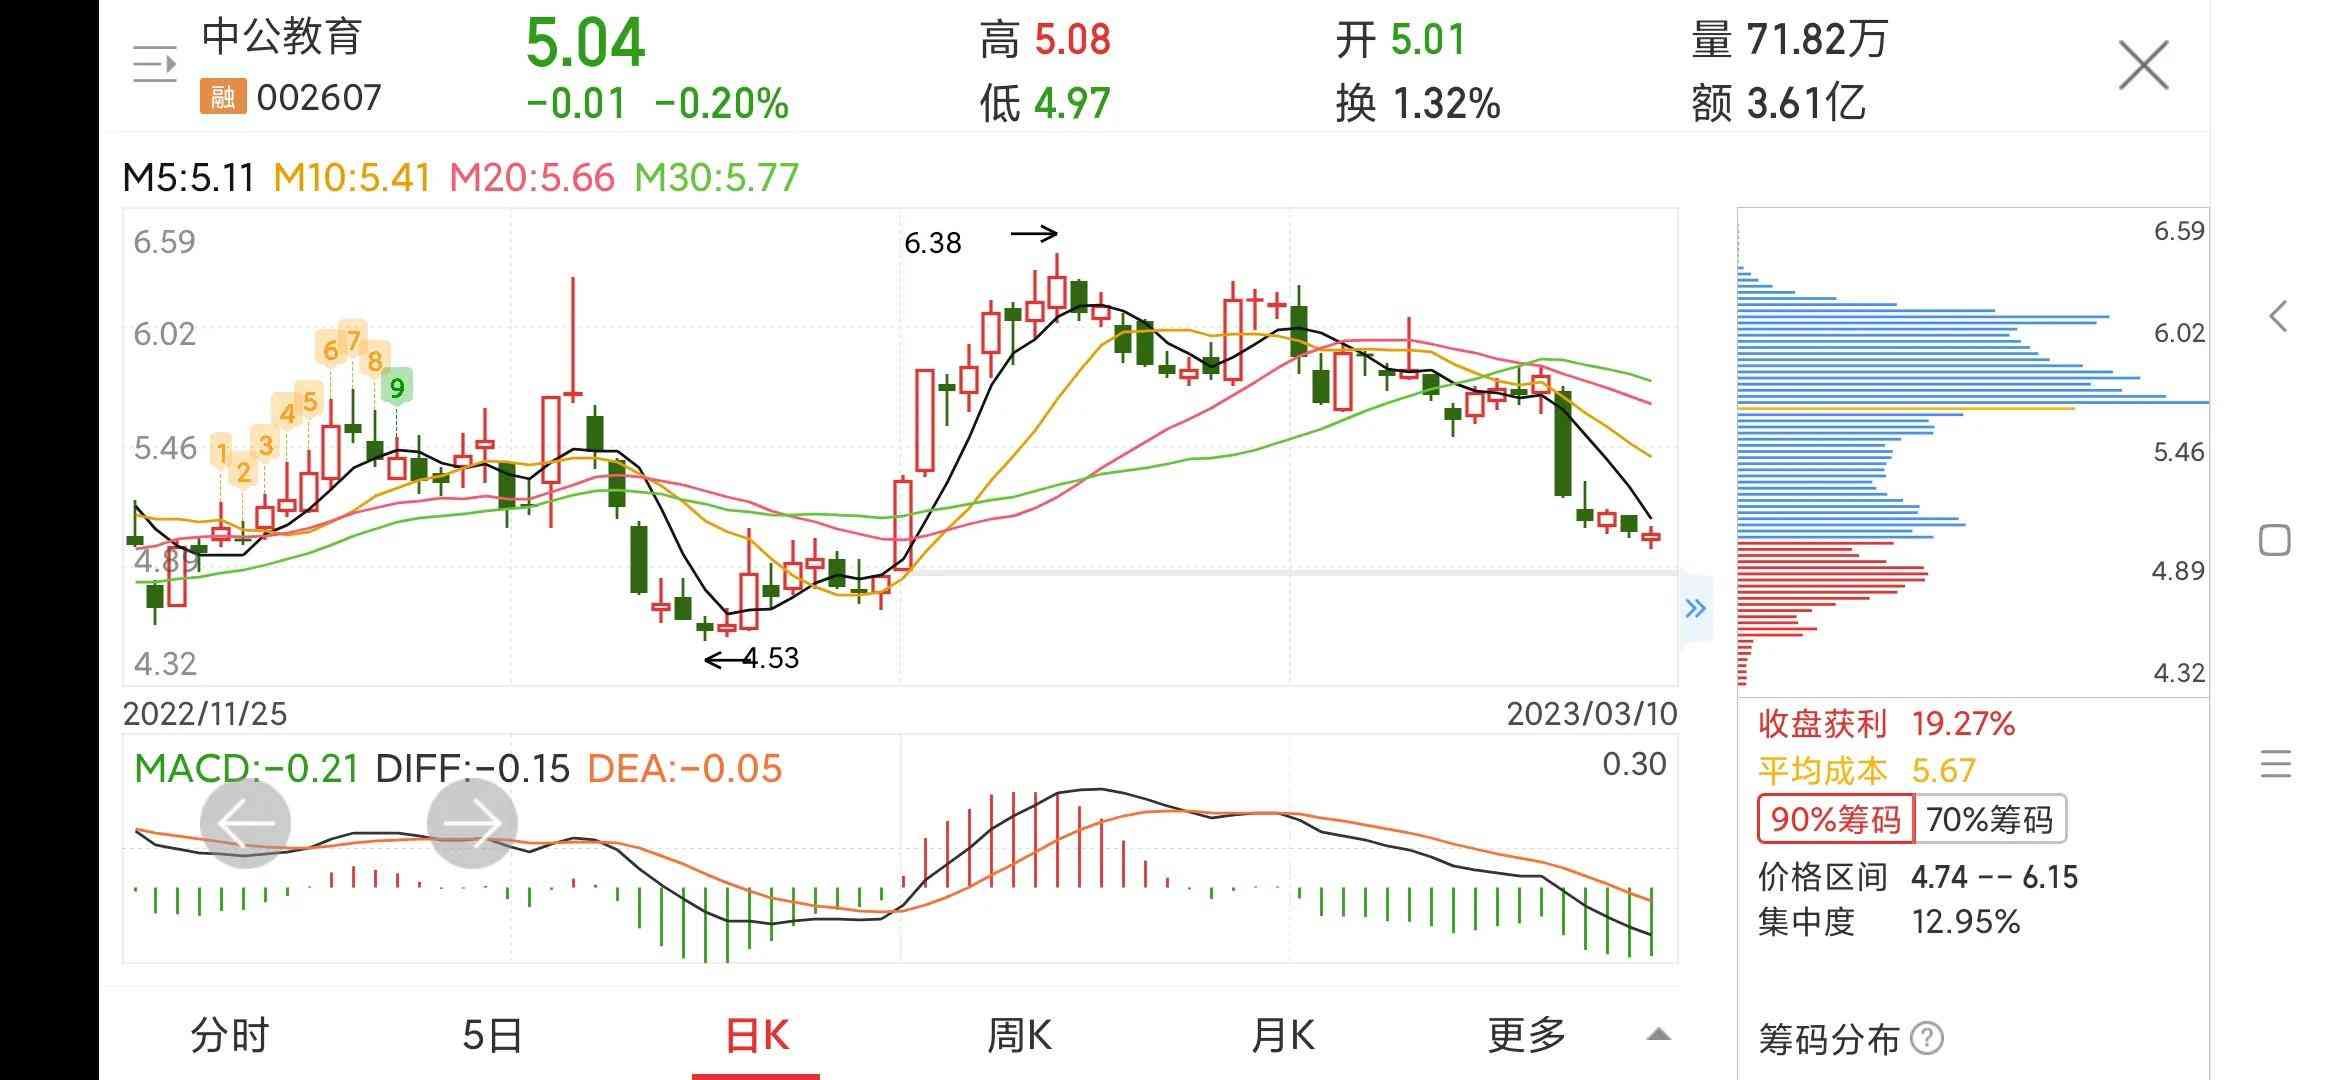
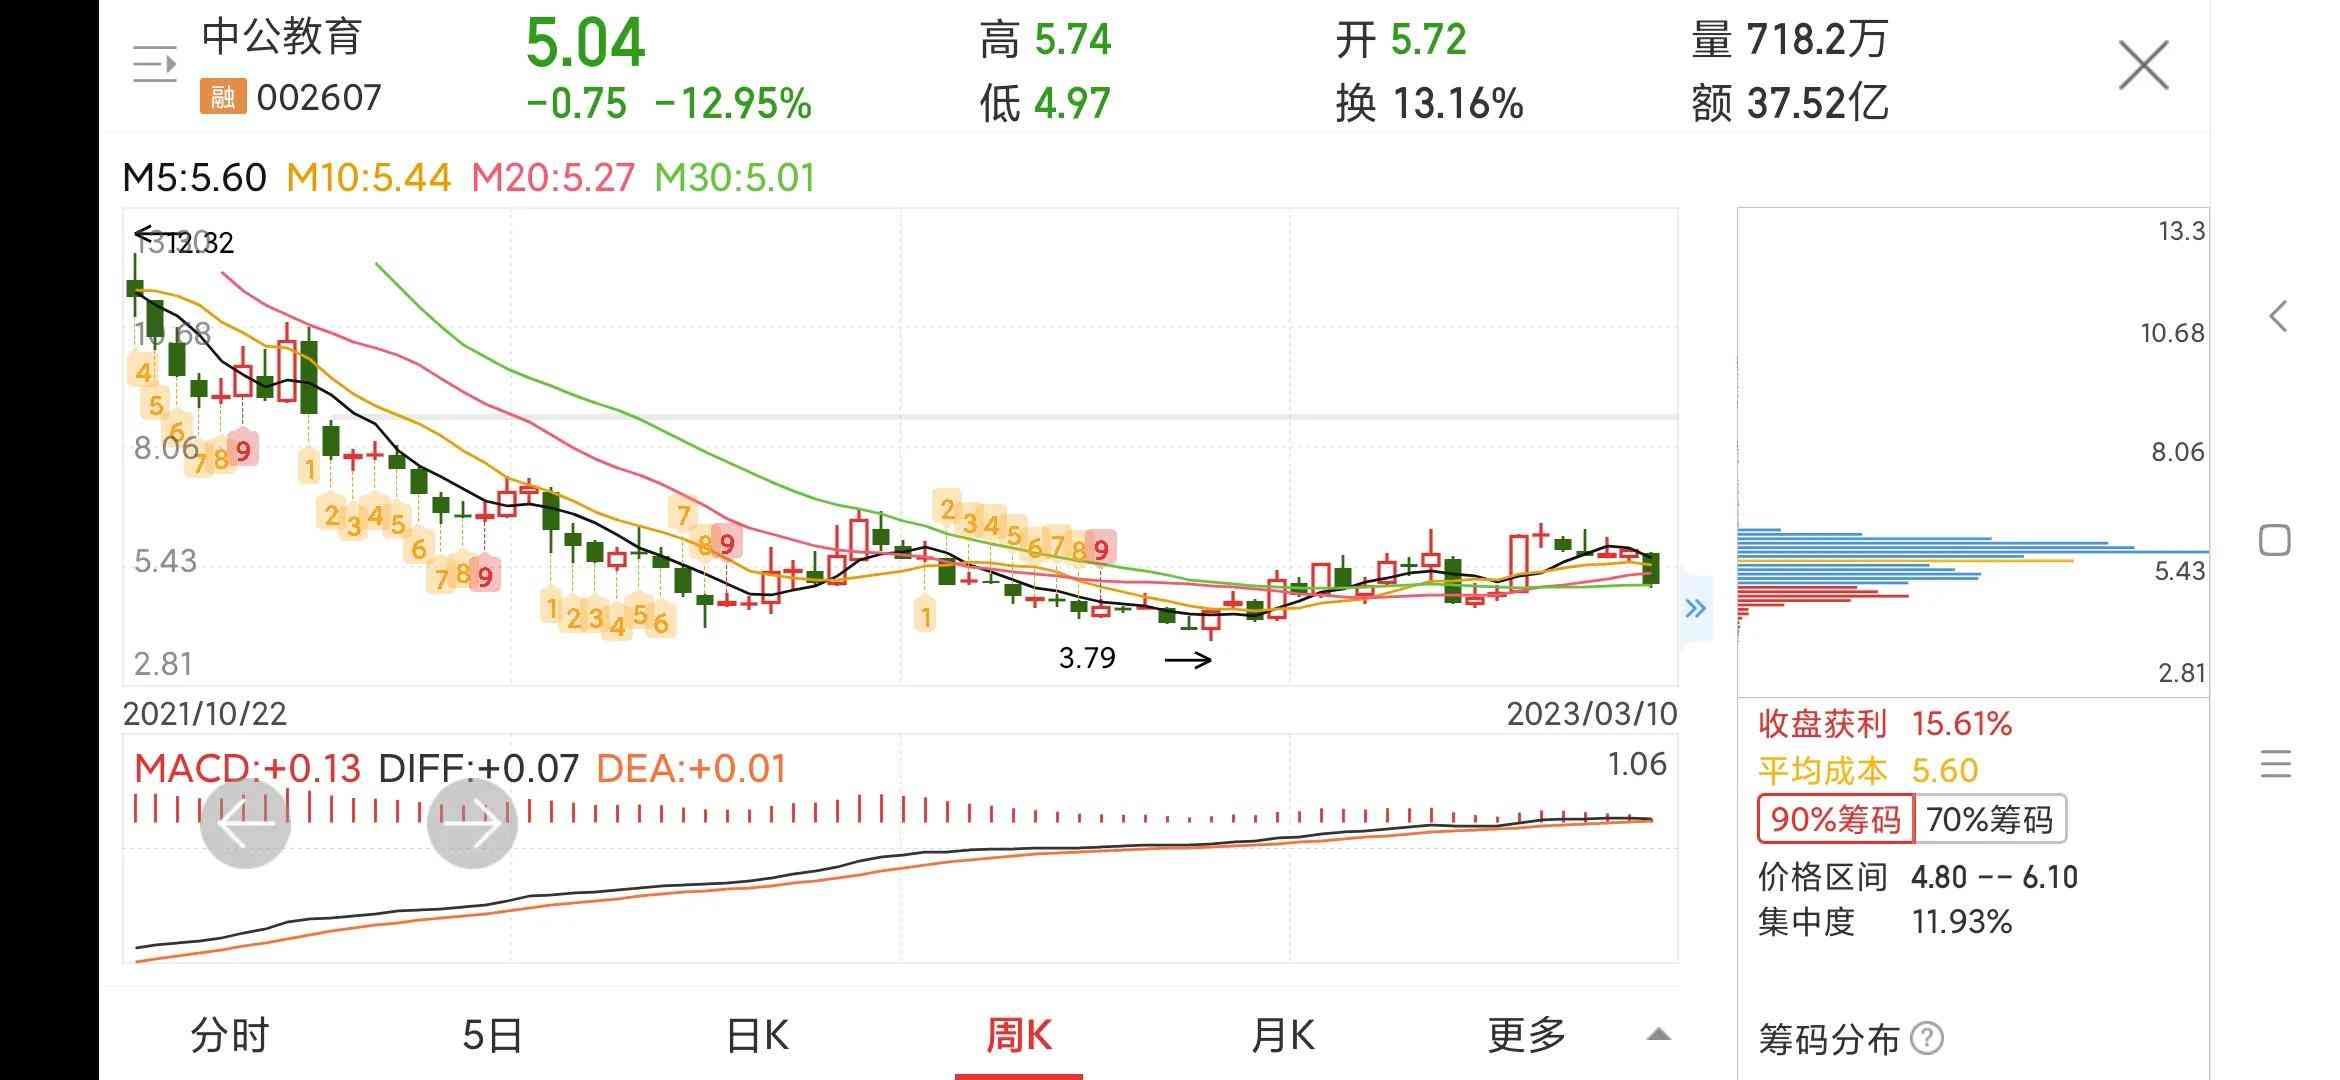
周线和日线看,股价仍旧在底部横盘震荡,没有反弹的欲望。筹码分布显示,筹码比较集中,上方筹码均已被套,股价下行压力较大。
4,财务分析
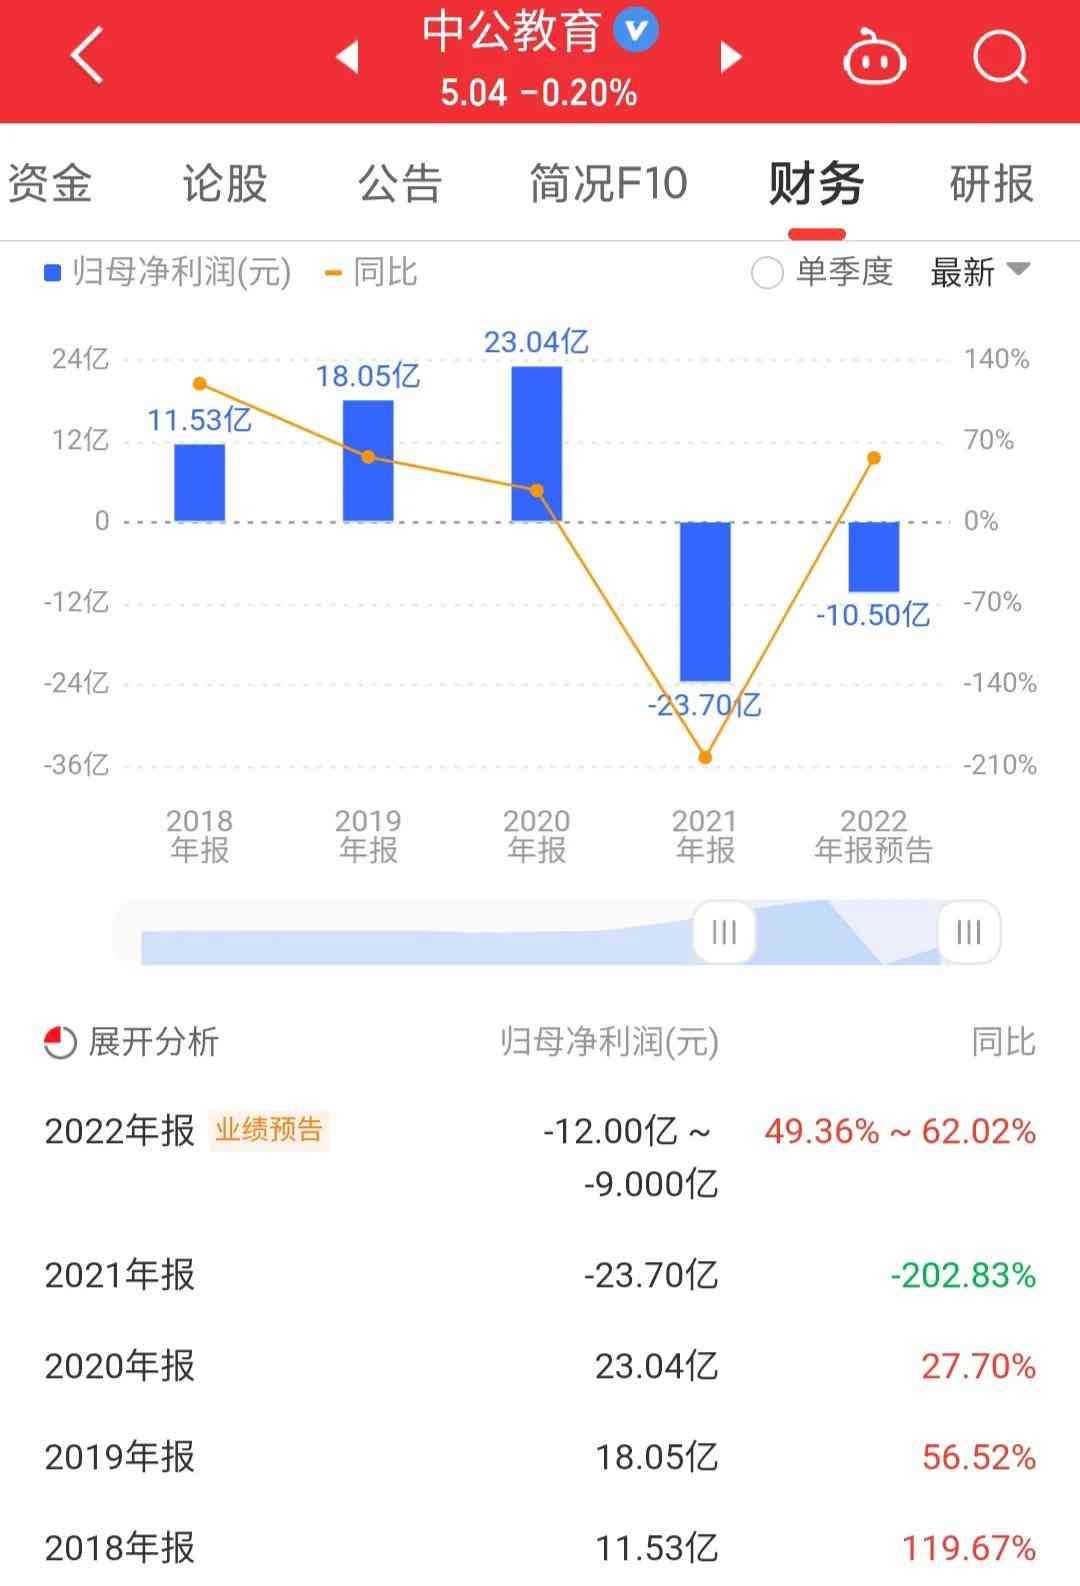
公司预计2022年归属于上市公司股东的净利润为亏损90,万元—120,万元,较2021年度亏损236,950.90万元减亏62.02%—49.36%。公司2022年度经营亏损大幅减少主要受益于成本费用的较好控制。
报告期内,公司管理团队积极整改过去年度在业务开展过程中出现的问题、弥补管理过程中的不足,改进预算工作中的薄弱环节,全面启动2022年度的经营提振计划,通过全面调整产品结构、内部优化降本增效、阿米巴经营改革、线上与线下加速融合等措施,使公司成本费用得到良好控制。
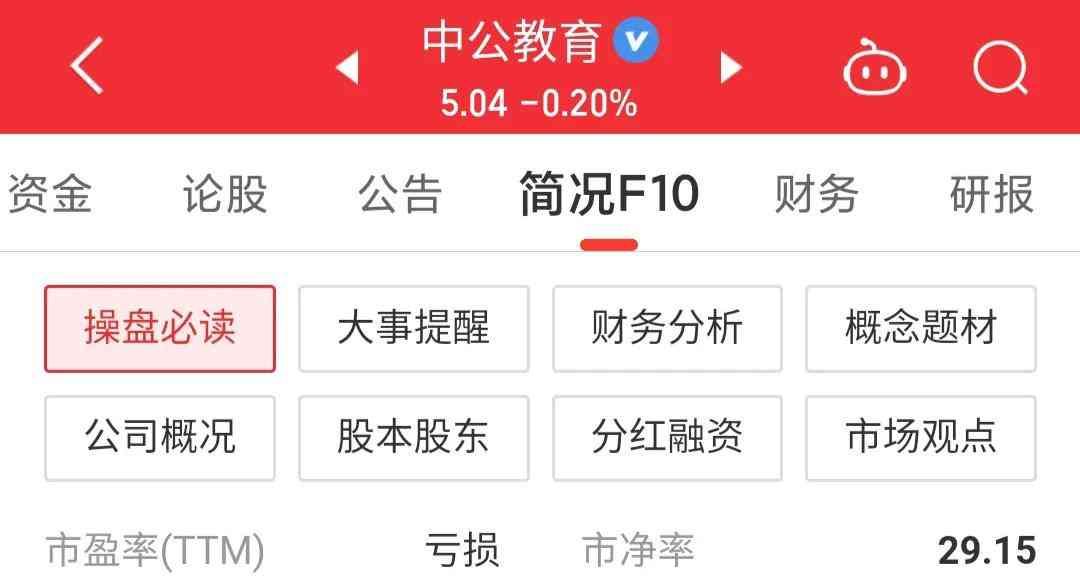
由于中公教育是轻资产企业,市净率达到了惊人的29.15,风险比较大。
负债71.6亿元,账上现金只有4.6亿元,其中,有47.36亿元是合同负债,主要为协议班的培训预收费。
5,总结
一直以来,中公教育的营收高度依赖“不过包退”和“学员贷”这两种商业模式,这种模式类似于。由于疫情原因和大量学员考公不过要求退款,中公教育这种经营模式的弊端显露出来,开设大量机构进行培训,最终只是钱过了一下手,还要退还给学员,随着学员的不断增多,需增开更多培训机构,学员的录取率降低,机构的成本增大,自然亏损就越大。
虽然控股股东提供给中公教育20亿的无担保无息贷款,但是还欠着学员40多亿元的学费,中公教育的未来还是扑朔迷离,暂时没有看到破局点。
中公 教育未来发展提议:【1】取消不过包退的协议,本来这个目的就是为了吸引学员,现在学员考公不过也难以退款,这方面公司的信誉已经不复存在,难以对学员形成吸引力,不如索性取消。【2】精简机构,降低成本,取消不过包退协议,必然造成学员流失,精简机构,方能开源节流。【3】大力发展职业技术教育,自从国家承认职业技术学历后,职业技术教育会在教育行业中会占据越来越重要的地位,中公教育也许可以藉此打赢翻身仗,不过这个时间会比较持久。
投资有风险,入市需谨慎!以上只是个人看法,不构成任何投资建议!珍惜血汗钱,远离股市。也希望大家能点个关注!
本文链接:http://www.sywcj.cn/gp/20461.html
版权声明:本文内容由互联网用户自行发布,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容, 请联系qq:1442716096举报,一经查实,本站将立刻删除。