

光刻机股票的十大龙头股,光刻机唯一低估大龙头,控盘率超76%,股票遭腰斩后本周量能放
网友热议
他是光刻机
正文
在当前复杂多变的经济环境中,投资者们正在寻找那些被市场低估的优质企业。而在半导体产业链中,有一家公司正悄然崛起,引起了众多分析师的关注。这家公司就是格林达,一个在光刻机产业链中扮演着关键角色的隐形冠军。
近期,国际半导体市场风云突变。中荷两国就半导体出口管制问题展开了多轮磋商,但荷兰方面仍然扩大了对光刻机的管制范围。这一举动无疑给中国半导体产业带来了新的挑战,但同时也为国内企业提供了弯道超车的机会。
在这样的背景下,格林达的重要性愈发凸显。公司不仅获得了电子化工材料专业10强的荣誉,更是承接了国家科技重大项目课题——光刻胶用显影液(极大规模集成电路用)项目。这个项目的成功实施,将为我国半导体产业的自主可控注入强心剂。
格林达的创新能力令人瞩目。2024年,公司自主研发了国内第一套显示面板用TMAH显影液工业化生产线,填补了国内空白。这一突破性进展不仅彰显了格林达的技术实力,也为公司未来的业绩增长奠定了坚实基础。
市场研究机构Omdia最新发布的报告指出,大尺寸显示面板工厂的利用率在2024年第三季度将提高至近90%,并在未来几年保持健康发展态势。这一预测无疑为格林达的业务发展带来了利好。
然而,尽管格林达在行业中的地位不断提升,其股票价格却经历了一波大幅调整。这种反差引发了投资者的好奇:格林达是否真的被市场低估了?
从股权结构来看,格林达的筹码高度集中。前十大流通股东累计持股占流通股的比例超过76%,这意味着公司的股价波动可能会更加剧烈。高度集中的股权结构既是机遇,也是风险,投资者需要谨慎评估。
近期,格林达的成交量出现了明显放大。从上周三开始,公司连续三个交易日的成交金额都在1.5亿元以上,远超此前的水平。这种量能的变化是否预示着资金正在悄悄布局?还是仅仅是短期的投机行为?答案还需要进一步观察。
翻开格林达的财报,我们可以发现一些令人振奋的数据。2024年第二季度,公司收到的客户订单同比增长47%,达到49.25万元。这一增长主要得益于半导体行业的回暖,客户需求的增加直接推动了订单的上升。
为了应对订单的增长,格林达管理层采取了积极的措施。公司的存货从2023年第二季度的5,587万元增加到2024年第二季度的5,867万元,同比增长2%。这种存货的增加并非坏事,而是为了满足未来可能的订单需求。
格林达的在建项目也值得关注。目前,公司有两个生产项目正在建设中,预计投资总额超过4亿元。这些项目如果顺利完工,将使格林达的产能提高1倍以上。更令人欣喜的是,这些项目的平均工程进度已经超过80%,距离竣工已经不远了。
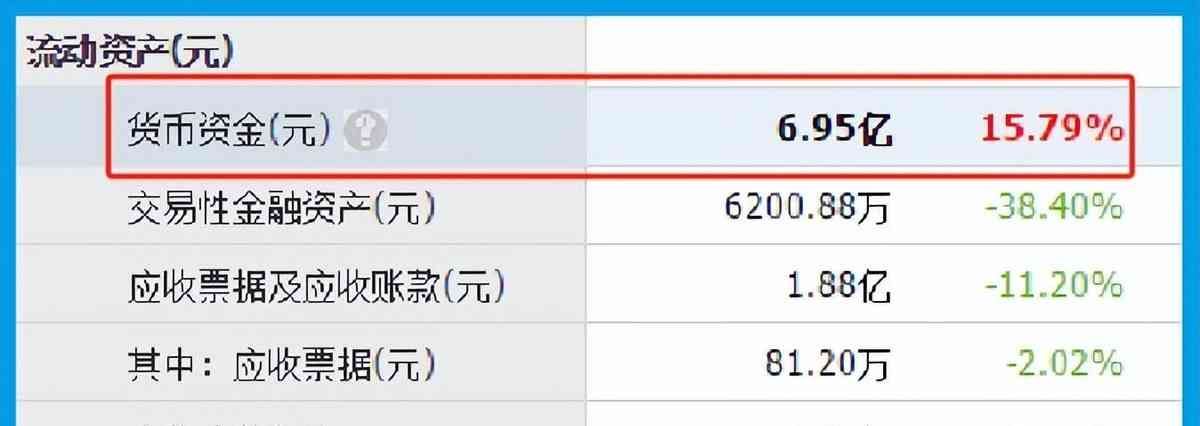
资金方面,格林达显示出了强劲的实力。截至报告期末,公司的货币资金高达6.95亿元。这意味着格林达不仅有足够的资金完成在建项目,还有余力进行进一步的扩张或研发投入。
从估值角度来看,格林达的表现也颇具吸引力。2024年第二季度,公司的市盈率为24倍,在A股光刻机概念板块91家上市公司中排名第17位。这个排名相当靠前,意味着相对于同行业公司,格林达的估值较为合理。
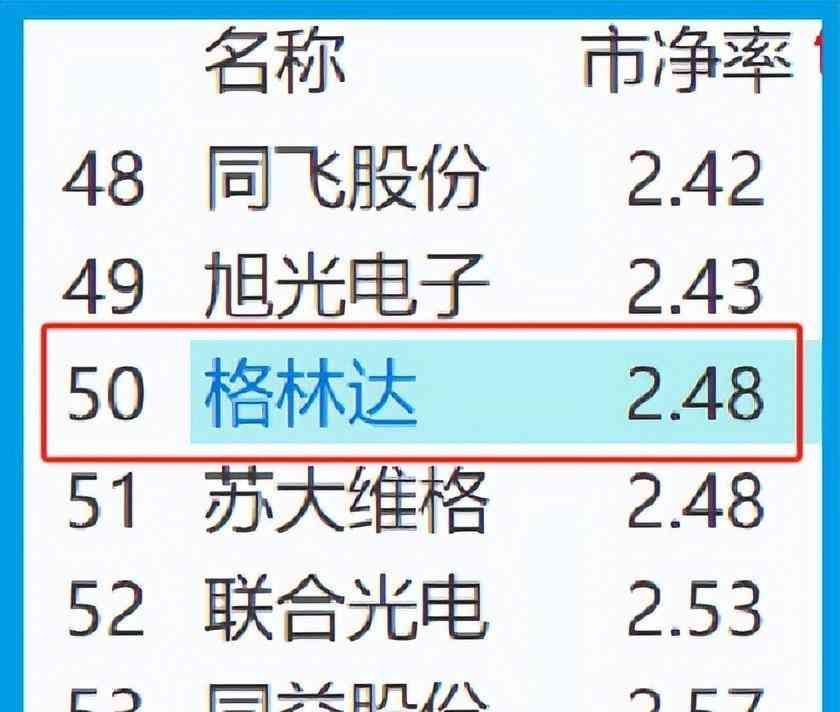
然而,市净率方面的表现则稍显逊色。格林达的市净率为2.5倍,在同一板块中排名第50位。这个排名处于中等偏下的位置,说明从资产角度来看,公司的估值并不算低。
综合来看,格林达的投资价值主要体现在以下几个方面:首先,公司在光刻机产业链中占据重要地位,且具有核心技术优势;其次,半导体行业的回暖为公司带来了订单增长;再次,公司正在进行产能扩张,未来业绩有望进一步提升;从市盈率角度来看,公司的估值相对合理。
当然,投资也存在风险。光刻机行业的竞争日益激烈,国际贸易环境的不确定性也可能对公司的业务造成影响。此外,高度集中的股权结构可能导致股价的剧烈波动。
对于投资者来说,格林达无疑是一个值得关注的标的。但在做出投资决策之前,还需要进行更深入的研究和分析。毕竟,每一次投资都是一次押注未来的行为。
在当前的市场环境下,格林达的股价走势引人注目。尽管公司的基本面表现不俗,但股价却经历了一波大幅调整。这种反差究竟是市场的误判,还是有其他我们尚未发现的因素在起作用?
从技术面来看,格林达的股价走势呈现出一定的特点。近期,股价在经历了一波下跌后,开始出现企稳的迹象。成交量的放大更是引起了市场的关注。有分析认为,这可能是大资金开始进场的信号。但也有观点认为,这可能只是短期的技术性反弹。
值得注意的是,格林达的股价走势与大盘之间存在一定的相关性。在近期市场整体表现低迷的情况下,格林达的股价也难以独善其身。但是,如果未来市场出现转机,格林达是否会成为领涨的先锋?这个问题值得投资者深思。
从行业发展的角度来看,格林达所处的光刻机产业链正面临着巨大的机遇和挑战。一方面,国家对半导体产业的支持力度不断加大,为行业的发展提供了良好的政策环境。另一方面,国际竞争的加剧也给国内企业带来了不小的压力。
然而,技术优势并不能完全保证商业上的成功。格林达还需要在市场开拓、成本控制、客户服务等多个方面持续发力,才能在激烈的竞争中脱颖而出。
从财务角度来看,格林达的表现可圈可点。公司的营收和利润都保持着稳健的增长,这无疑是对管理层能力的一种肯定。但同时,我们也需要关注公司的现金流状况和负债水平,以确保公司的长期健康发展。
研发投入是衡量一家科技公司竞争力的重要指标。在这方面,格林达的表现也不俗。公司持续加大研发投入,不断推出新的产品和技术。这种持续创新的能力,将是格林达在未来竞争中的重要筹码。
市场竞争格局的变化也值得我们关注。随着国内外竞争对手的不断涌现,格林达面临的竞争压力可能会进一步加大。公司如何在这种环境下保持自己的优势地位,将是未来发展的关键。
人才是企业发展的根本。格林达在人才培养和引进方面的策略也值得关注。公司如何吸引和留住核心技术人才,将直接影响到其未来的发展潜力。
环保因素在当前的经济发展中越来越重要。作为化学品生产企业,格林达在环保方面的投入和表现也是投资者需要考虑的因素。公司在这方面的表现如何,是否存在潜在的环保风险,都需要进行深入的分析。
国际化战略是很多企业追求的方向。格林达在这方面的布局如何?公司是否有能力在国际市场上与跨国巨头展开竞争?这些问题的答案,将直接影响到公司的长期发展前景。
公司治理结构的完善程度也是投资者需要关注的重点。格林达的股权结构、董事会构成、管理层激励机制等因素,都可能对公司的经营决策和长期发展产生重要影响。
市场预期管理是上市公司需要面对的一个重要课题。格林达在这方面的表现如何?公司是否能够准确传递自身价值,有效管理投资者预期?这些都将影响到公司的市场表现。
技术路线的选择对于科技公司来说至关重要。格林达在未来技术发展方向的判断是否准确?公司是否有能力在技术变革中保持领先地位?这些问题都需要投资者仔细思考。
供应链管理在当前全球经济环境下显得尤为重要。格林达如何应对可能的供应链中断风险?公司在原材料采购、生产组织、物流配送等环节是否有足够的抗风险能力?这些都是需要考虑的因素。
客户结构的分析也能为我们提供有价值的信息。格林达的客户集中度如何?是否存在对单一大客户的过度依赖?公司在开拓新客户、新市场方面有何举措?这些问题的答案,将有助于我们更全面地评估公司的风险和机遇。
资本市场的表现往往会对公司的经营产生反作用。格林达如何利用好上市公司的平台?公司是否有进一步的融资计划?这些资本运作将如何影响公司的未来发展?这些问题都值得我们深入思考。
我们还需要关注格林达的企业文化和社会责任表现。一家优秀的企业,不仅要创造经济价值,还要承担相应的社会责任。格林达在这方面的表现如何,也将影响到其长期的可持续发展。
综上所述,格林达作为光刻机产业链中的重要一环,其发展前景值得期待。但投资者在做出决策时,仍需全面考虑各方面因素,权衡利弊。毕竟,每一次投资都是一次对未来的押注。
在瞬息万变的资本市场中,格林达的故事仍在继续。这家低调而又充满潜力的企业,是否能够在未来的竞争中脱颖而出?让我们拭目以待。
无论如何,格林达的案例给我们提供了一个思考的角度:在市场的起起落落中,真正的价值往往被低估。而发现这些被低估的价值,正是投资的魅力所在。
对此你有什么看法,欢迎在下方评论区留言,记得点赞关注,咱们下次见。
本文致力于营造积极健康的网络环境,不包含任何违规内容,如有侵权请联系我们。
本文链接:http://sywcj.cn/gp/22345.html
版权声明:本文内容由互联网用户自行发布,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容, 请联系qq:1442716096举报,一经查实,本站将立刻删除。

