

股票cp0概念是什么意思,CPO掀起涨停潮,它为什么这么强?
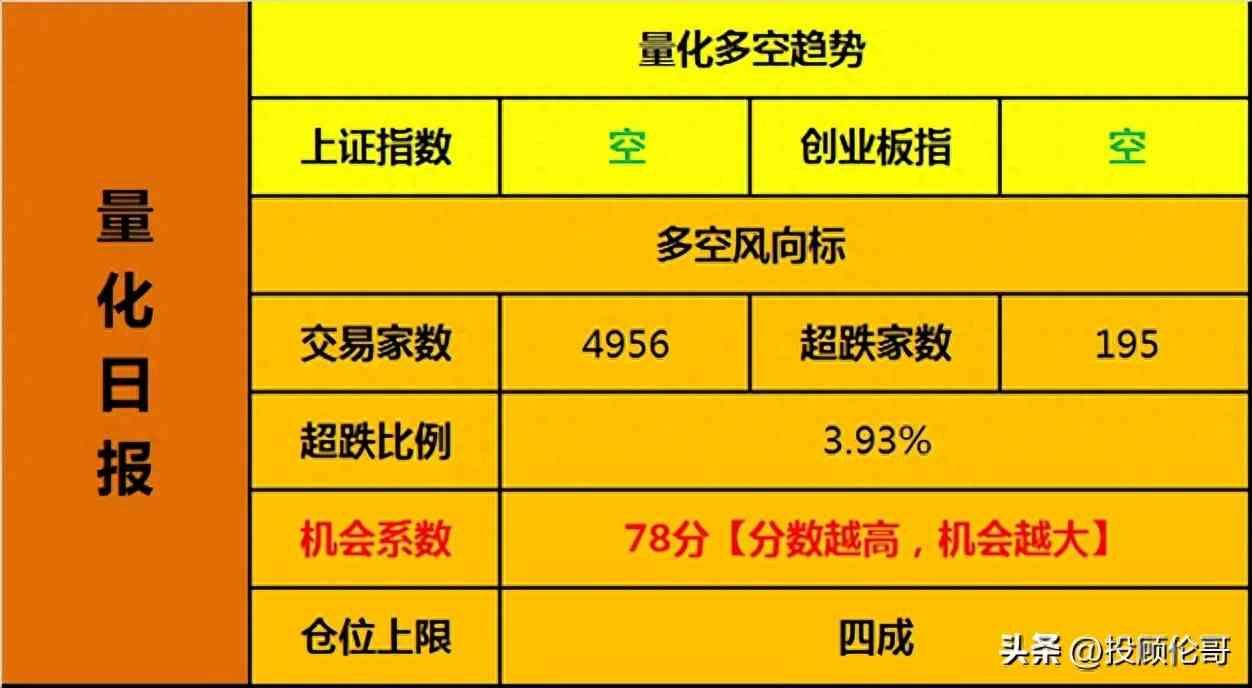
大盘跌,创业板涨,延续了前两天的震荡筑底结构,最近俩月的行情总是这样,说弱不弱,说强不强,看着有机会,冲进去又没搞头。
像极了中年男人,嘴上永远是各种生猛,真拉开架势搞起来你就会发现,啥也不是。
不过指数虽然低迷,但个股却很活跃,典型代表是人工智能,市场在炒两个方向:CPO和机器人。
重点聊聊CPO,据说是未来人工智能赛道最有可能诞生10倍股的领域,那CPO到底是什么东西呢?
这是一个芯片封装技术,我们都知道,芯片产业链分成设计、制造和封装检测三大环节,CPO就是涉及封装环节的,它凭啥能诞生10倍股呢?
简单来说,人工智能的两大底层支撑是算力和传输,算力是靠芯片支撑的,而传输则需要光模块来支撑。
光模块的作用是把芯片算出来的电信号转换成光信号,然后通过光纤传输,到终端后再把光信号转换成电信号来使用,传统的光模块技术存在信号损失,功耗也比较大,CPO是一种很复杂的,我说不明白你也听不明白的方式把芯片和光模块打包封装,据测算能把信号传输速率提高8倍,并且功耗降低50%。
可以这么说,人工智能极大提高了算力和传输需求,而CPO技术又很好的解决了这个需求,两者是相辅相成,互相成就的关系。
即便如此,CPO就有资格诞生10倍股了吗?这要看它未来的成长空间,机构预计,今年全球CPO出货量大概是5万件,而到2027年暴增到450万件,4年90倍的扩张空间,对于CPO这种小行业而言,从1到1的逻辑是最强的,这么看来,CPO出10倍股好像也没那么夸张了。
做个类比,CPO之于人工智能,相当于前两年的储能之于光伏,都属于刚需,并且有巨大成长空间的赛道,当初管理层给储能的规划是10年10倍,之后相关股票都是十几倍甚至几十倍的涨,CPO也许会复刻储能的荣光。
个股角度,剑桥肯定是过去半年CPO的龙头,累计涨了6倍多,但对标前两年储能的涨幅确实还差的很远,另外要有涨了5倍的联特科技和涨了3倍的中际旭创,未来这三剑客应该是资金抱团的首选目标,甚至有可能成就10倍梦想。
就CPO行业本身而言,肯定不止这三家公司,招商证券总结了CPO的重点公司名单,主要包含封装厂、光芯片、光器件三部分。
封装厂的业绩兑现预期最明确,涉及股票:
中际旭创:拥有谷歌、英特尔、亚马逊等众多头部客户,8G产品技术、量产进度最为领先,受益路径最为明确。
新易盛:国内唯二技术经过北美云大厂认证的供应商,8G多家客户送样供应。
华工科技:子公司华工正源国内市场份额领先,积极拓展海外客户,8G送样微软认证。
联特科技:海外收入占比超80%,海外工厂布局领先,拥有arista、nokia等海外客户,8G送样微软认证。
光迅科技:全产业链布局,上下游一体化龙头,国内份额领先。
剑桥科技:收购oclaro整合效果逐渐显现,8G送样多家厂商,前瞻探索LPO方案业内领先。
德科立:长距离传输王者,相干技术领先。
通宇通讯:子公司光为代工finisar,积极布局液冷光模块、CPO等前瞻技术。
光芯片具备CPO+国产替代双重逻辑,涉及股票:
源杰科技:国内光芯片龙一,中际旭创参股,速率迭代进度国内领先,1G DFB有望取得突破。
仕佳光子:由无源光芯片向DFB芯片拓展,积极拓展数通市场份额。
光器件是光模块的上游,直接受益于CPO赛道扩张,涉及股票:
天孚通信:全球光器件龙头,品类齐全成长曲线陡峭,前瞻布局光引擎直接供应GPU龙头。
太辰光:80%收入来自海外,META等云巨头供应商。
光库科技:收购lumentum产线,薄膜铌酸锂有望迎突破,打开蓝海新市场。
博创科技:硅光、CPO等前瞻技术持续推进,无源器件向有源延伸,数通收入占比提升。
腾景科技:光学精密制造能力领先,供应lumentum、finisar等全球光通信大厂。
PS:以上内容为批量搬运,非推荐,仅供参考。
不夸张的说,今天的内容,绝对是收藏级的,一次性把CPO产业链给各位梳理明白,上不上车,上哪辆车,各位自己斟酌。
【目前持仓】
右侧追涨(中特估)+右侧抄底(大数据)+均线回踩(数据传媒)
以上内容均为作者(王伦,执业资格证号:A07806170710)个人观点,仅供参考,据此操作请自负盈亏。
股市有风险,投资需谨慎。
欢迎关注我的抖音号(投顾伦哥),每天晚上8点,我在抖音上有视频直播,欢迎大家准时收看!
本文链接:http://www.sywcj.cn/gp/23434.html
版权声明:本文内容由互联网用户自行发布,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容, 请联系qq:1442716096举报,一经查实,本站将立刻删除。

