

华联控股(000036)2024年中报简析:净利润增22.56%,三费占比上升明显
据证券之星公开数据整理,近期华联控股(000036)发布2024年中报。截至本报告期末,公司营业总收入2.18亿元,同比下降26.5%,归母净利润3305.37万元,同比上升22.56%。按单季度数据看,第二季度营业总收入1.13亿元,同比下降11.05%,第二季度归母净利润1262.13万元,同比上升560.45%。本报告期华联控股三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达39.96%。
本次财报公布的各项数据指标表现一般。其中,毛利率44.03%,同比减10.51%,净利率18.37%,同比增86.63%,销售费用、管理费用、财务费用总计5883.46万元,三费占营收比27.03%,同比增39.96%,每股净资产3.42元,同比减3.78%,每股经营性现金流-0.16元,同比增76.21%,每股收益0.02元,同比增25.27%。具体财务指标见下表:
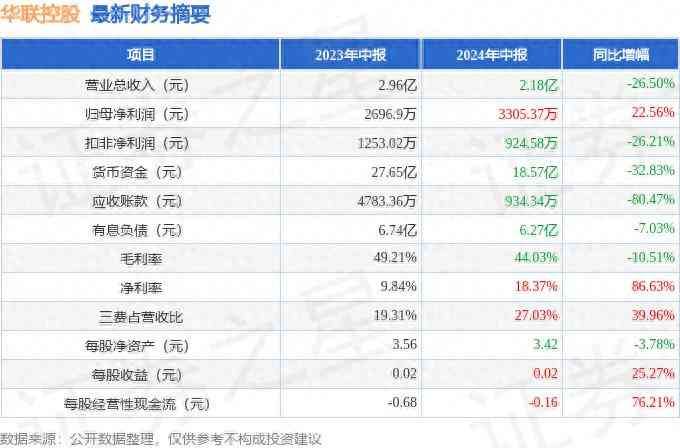
证券之星价投圈财报分析工具显示:
业务评价:公司去年的ROIC为1.21%,资本回报率不强。然而去年的净利率为17.63%,算上全部成本后,公司产品或服务的附加值高。偿债能力:公司现金资产非常健康。融资分红:公司上市30年以来,累计融资总额11.45亿元,累计分红总额27.47亿元,分红融资比为2.4。商业模式:公司业绩主要依靠营销驱动。需要仔细研究这类驱动力背后的实际情况。财报体检工具显示:
分析师工具显示:证券研究员普遍预期2024年业绩在9102.0万元,每股收益均值在0.06元。
以上内容为证券之星据公开信息整理,由智能算法生成,不构成投资建议。
本文链接:http://www.sywcj.cn/gp/24167.html
版权声明:本文内容由互联网用户自行发布,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容, 请联系qq:1442716096举报,一经查实,本站将立刻删除。

