

军工板块唯一低估大龙头,主营航天液体火箭发动机零件,股价仅8元
在国防军工板块的竞争大潮中,一家主营航天液体火箭零件的企业正悄然崛起。这家企业2024年上半年的净利润已达到1.62亿元,较去年同期增长82%。更令人瞩目的是,其现金流同比增长高达467%。这家企业就是豪能股份。
豪能股份虽然在本轮A股上涨中表现平平,但其业绩增长却令人惊叹。从汽车传动系统起家,到跻身航空航天高端制造领域,公司产品已覆盖飞机机头、机身、机翼、尾段等核心部件。在400家军工概念股中,其净利润排名第82位,展现出强劲的实力。
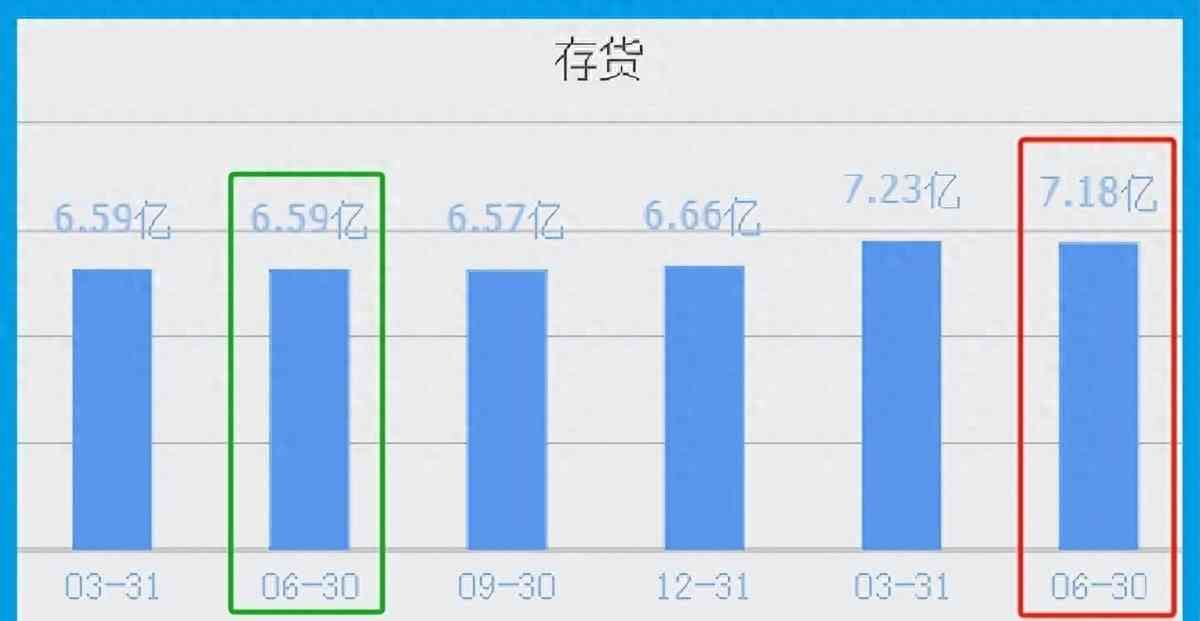
2024年第二季度的财报显示,公司实际收到的航空零件销售现金净额达3.89亿元。这一数字背后,是订单量的持续攀升。合同负债从去年同期的247万元增长至558万元,增幅达126%。为应对订单增长,公司存货规模同比增长9%,达到7.18亿元。
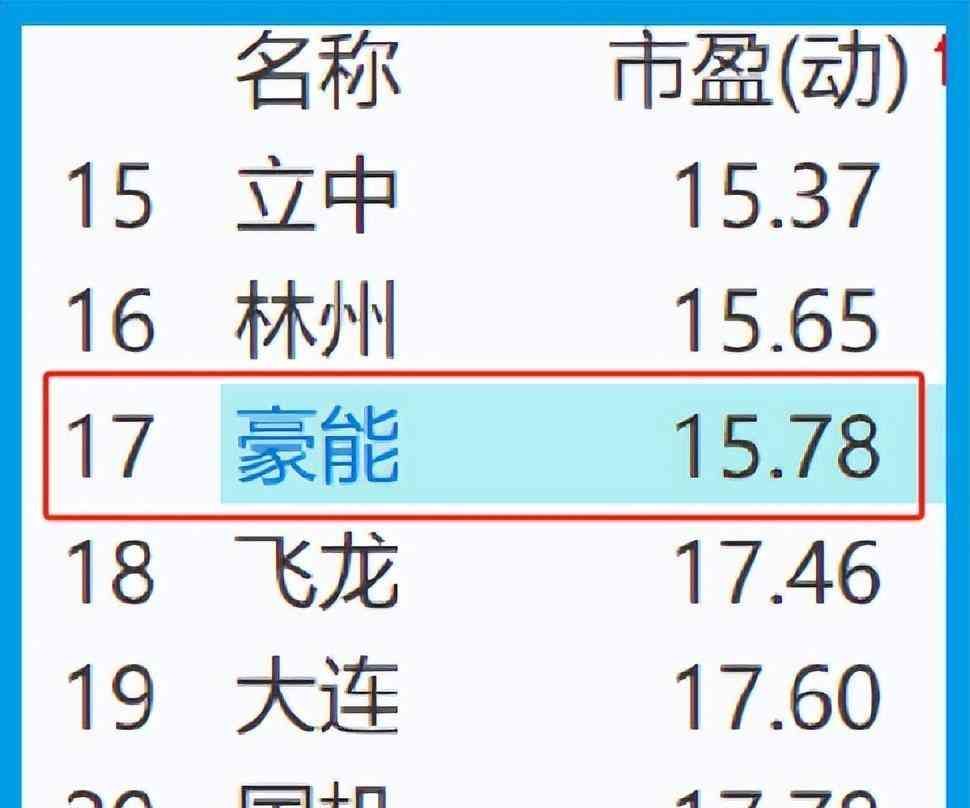
在资本市场上,豪能股份的表现却显得较为沉寂。股价走势未能充分反映其业绩增长的势头,目前仍处于调整阶段。这种价值被低估的状态,从其估值指标可见一斑。公司市盈率仅为16倍,在军工板块中排名第17位;市净率为2倍,位居第148位。这种估值水平,与其业绩增长势头形成鲜明反差。

细究公司财务数据,可以发现一个关键信号现金流的大幅改善。经营活动产生的现金净额同比增长467%,远超净利润增速。这意味着公司不仅盈利能力强,更重要的是变现能力突出。在军工行业中,这种高质量增长极为罕见。
市场对军工板块的态度仍显谨慎。在全球地缘政治紧张的背景下,军工股的估值修复之路并非一帆风顺。豪能股份作为板块中的优质企业,也难免受到市场情绪的影响。

豪能股份展现出的成长性令人瞩目,但市场似乎并未给予足够重视。公司在航空航天领域的布局日渐深入,订单持续增长,现金流充沛,这些都是难得的业绩支撑。从财务指标来公司的基本面维持在较高水平。
在当前军工板块普遍高估值的环境下,像豪能股份这样业绩优异却估值较低的个股,是否更值得关注?或者市场对其低估是否另有隐情?

本文链接:http://www.sywcj.cn/gp/24260.html
版权声明:本文内容由互联网用户自行发布,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容, 请联系qq:1442716096举报,一经查实,本站将立刻删除。

