

双鹭药业:从三个维度进行估值分析
这几天双鹭药业很火,可能是由于有两款新药要上市的利好,大涨5个交易日,涨幅达34.86%,但前天,也就是节前最后一个交易日,虽然股价大涨,但主力资金已悄悄逃跑,高处套现,追涨的散户接盘,请看图。
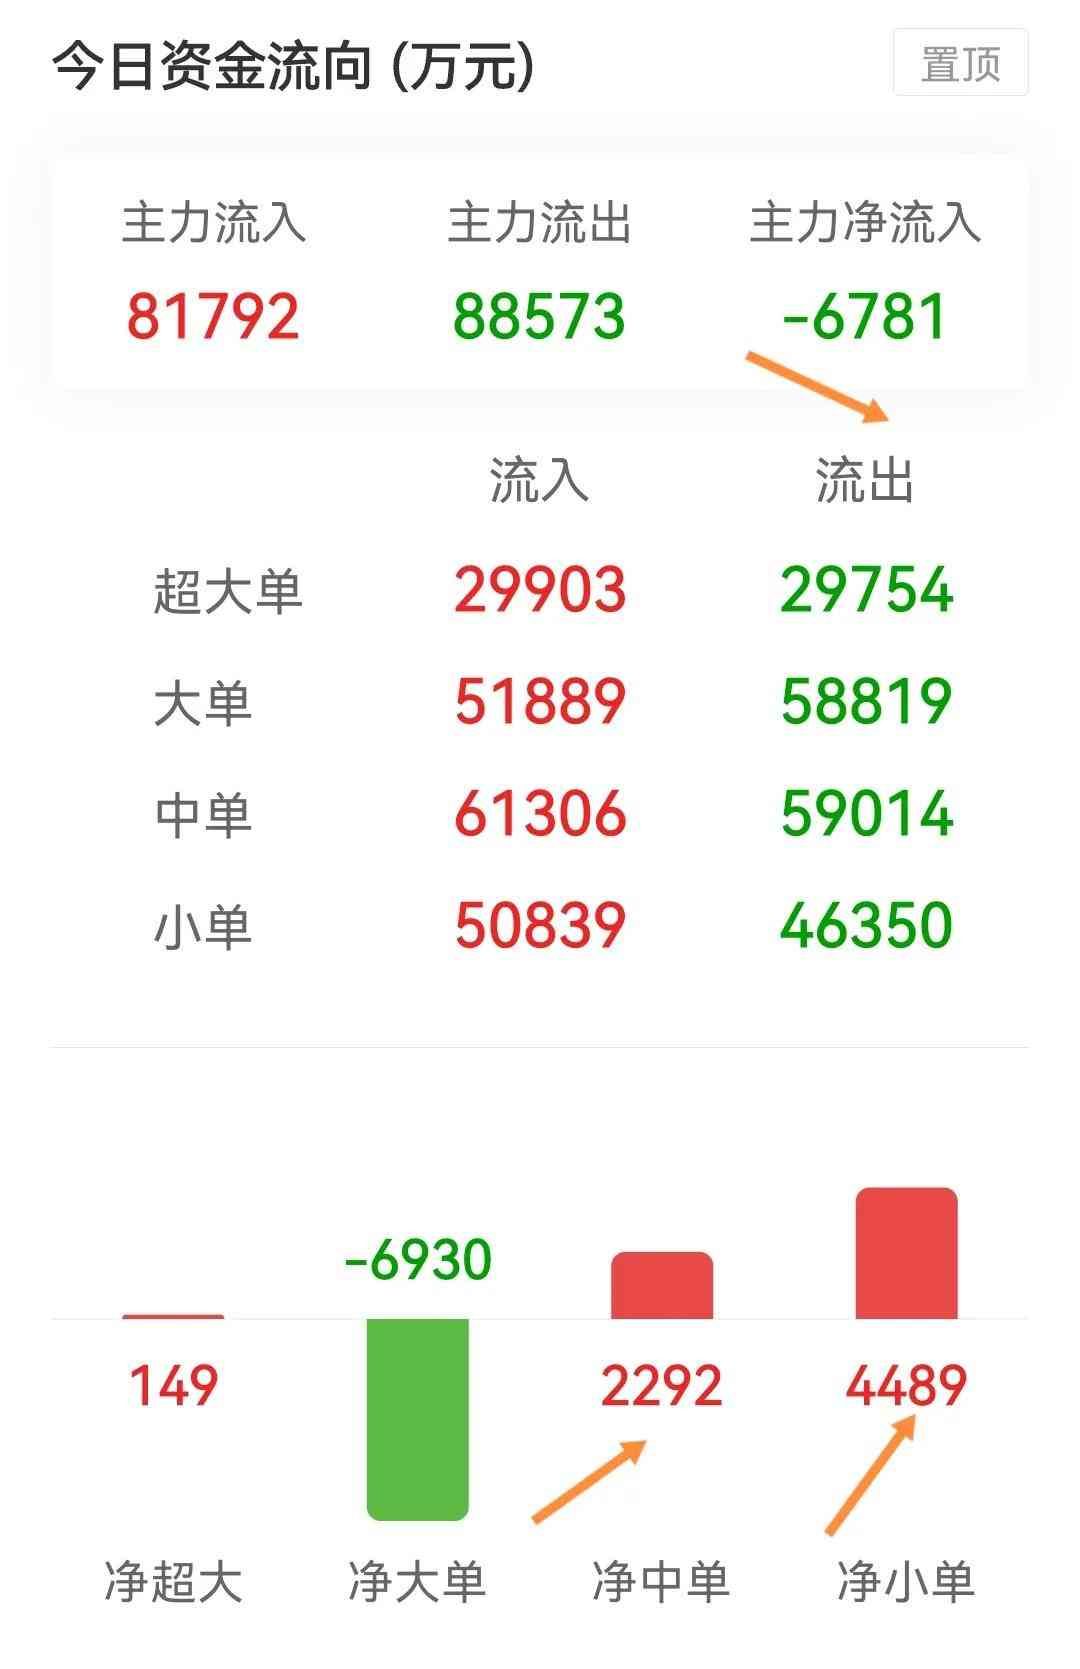
双鹭药业28日资金流向图
主力是要洗盘,还是仅仅是短期热炒?下面用三板斧估值法,从三个方面来估值分析双鹭药业。
用分红估值法估值

双鹭药业历年分红
双鹭药业的分红很有意思,一连三年都是每股0.1元,社会利率取一年期贷款利率3.45%,0.1除以3.45%可得2.9。
由于分红太少,这个值就没有参考价值了,双鹭药业是成长型的企业,所以估值还是主要参考市盈率估值法。
用市盈率估值法估值

双鹭药业23年中报
中报中显示,双鹭药业的市盈率是20,每股收益是0.3元,估计年报中,市盈率是20,每股收益是0.6元,20乘以0.6得12。
即用市盈率估值法估计双鹭药业的股价应该是在12元左右,节前最后一个交易日的收盘价是12.38元。可见,双鹭药业的股价已到合理区间,前一段时间大涨,是因为股价低估!
用基本面分析评估
中报中,双鹭药业的经营现金流是1.903亿元,净利润是3.172亿元,经营现金流比净利润得0.6,这个值远小于参考值1,可见,双鹭药业的盈利质量一般,不怎么赚钱!机构也没有给出评估。
净资产收益率偏低,只有5.64%,与15%的参考值相差甚远,这也印证了盈利质量一般。其它数据尚可,没有多大问题。
综上所述,双鹭药业盈利质量一般,股价已到合理区间,追高有被套的风险,如想介入,可参考第三季度报或年报,更为可靠!
以上就是全部内容,因能力有限,不一定正确,望勿参考!股市有风险,买卖需谨慎!
加个关注不迷路,估值分析天天有!
#挑战30天在头条写日记#
本文链接:http://www.sywcj.cn/gp/24745.html
版权声明:本文内容由互联网用户自行发布,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容, 请联系qq:1442716096举报,一经查实,本站将立刻删除。

