

独家数据:12日潜力排行榜居前的板块(附股)
据证券之星独家数据统计得出今日潜力排行榜居前的个股,并配上部分最近的机构研究报告,供投资者参考使用。
今日最具潜力的前十名板块
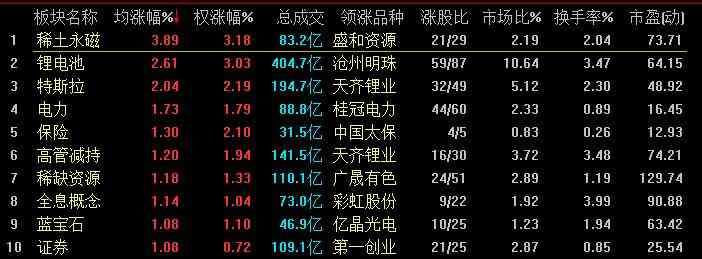
部分个股最新研究报告:
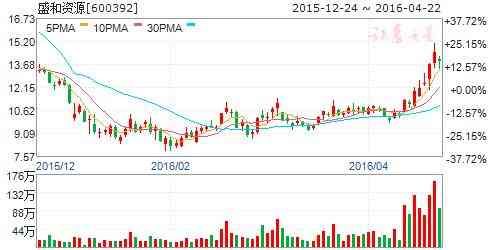
盛和资源(个股资料操作策略盘中直播我要咨询)
盛和资源:镧铈反弹已现 盈利拐点来临
盛和资源 600392
研究机构:安信证券 分析师:齐丁,衡昆 撰写日期:2016-04-19
财政部控股稀土全产业链龙头企业。公司由财政部实际控制,同时与中铝集团紧密合作,打造中铝四川稀土平台公司。公司主营为轻稀土冶炼分离和深加工,盈利性仅次于北方稀土。上游资源环节,公司依托四川凉山稀土资源,托管汉鑫矿业,积极寻求海外矿山并购;中游冶炼分离环节,公司依托中国铝业公司,冶炼分离配额占全国4.6%,冶炼技术先进;下游深加工环节,公司分子筛及催化剂产能齐备,行业壁垒高,经营状况渐入佳境。
稀土贱价外流引发决策层高度关注,稀土供给侧改革有望超预期。2016年初,稀土出口量增价跌的情况进一步加剧,引起了高层领导的高度关注。工信部在2016年1月的稀土座谈会上已明确指出,将以满足国家战略需求为导向,着力推动供给侧改革,印证了稀土产业的供给侧改革已上升到国家战略高度,决策层关注度前所未有。我们认为,如果此次能够得到高层领导的强力督办,有望冲破之前束缚稀土行业的政策桎梏,稀土供给侧改革有望超预期。
镧铈反弹已现,盈利拐点来临。4月以来,稀土商储对于市场的指导作用已经显现,稀土价格稳中有升,其中镧铈价格大幅度上调,单周涨幅超20%。公司稀土精矿属于氟碳铈矿,恰为镧铈轻稀土资源,有望受益于产品价格上涨,同时公司存货也将获得升值重估。
收购冕里稀土股权,增厚上游资源储备。2015年12月31日,公司公告拟与参股子公司中铝四川稀土共同收购冕里稀土选矿有限责任公司部分股权,完成后公司占冕里稀土股权比例为36%。长期以来,稀土矿产资源一直是公司的短板,该情况在2012年底托管四川汉鑫矿业发展有限公司之后虽有所改观,但由于托管期限只有5年,托管到期后能否顺利延续存在不确定性。本次股权收购的完成,对延伸公司产业链,为公司的原料供应提供了必要的保障。
增发有序推进,进一步夯实稀有金属龙头地位。公司此前拟定增收购晨光稀土、科百瑞及文盛新材股权。此次定增收购协同效应主要体现在两方面:第一,实现稀土产业链延伸、发挥协同效应,提升公司稀土分离冶炼(权益)配额以及加工(权益)产能;二是稀土废料回收及综合利用以及稀土金属冶炼业务,很好地克服了稀土生产配额的限制;三是整合赣州中重稀土的冶炼加工,增强了对四川轻稀土、赣州重稀土的资源获取能力,并提升轻、重稀土冶炼分离技术。第二,拓宽主营业务范围和降低经营风险,增加原材采购渠道。一是文盛新材产品的多样性和所具备的发展潜力能协助公司在未来扩展产品线和业务范围;二是锆英砂中富含独居石,其中具有较多的稀土及其他稀散金属含量,且不计价或成本很低,公司有望从锆英砂尾矿综合利用过程中增加原料渠道。
投资建议:“买入-A”投资评级,6个月目标价16元。考虑到稀土价格处于历史大底,有望回升,以及公司治理结构、业绩弹性和并购能力等诸多优势,公司成长性极强。如定增成功,预计公司2016-2018年EPS0.40元、0.49元、0.56元。给予“买入-A”投资评级,6个月目标价16.00元,对应2016年40xPE。
风险提示:1)增发方案被否;2)业绩承诺无法兑现;3)下游需求持续疲软;4)稀土供应侧改革不达预期;

沧州明珠(个股资料操作策略盘中直播我要咨询)
沧州明珠:化工原料 同步双拉技术助力湿法隔膜业务
沧州明珠 002108
研究机构:国元证券 分析师:李朝松 撰写日期:2016-04-20
投资要点:
1.传统业务市场成熟。公司的主要产品是PE管材和BOPA膜,其中PE管材主要用于燃气和给水,BOPA主要用于包装。公司PE管材采取的是直销模式,产能为10.5万吨,从规模上看已经是行业第一,2015年由于原材料价格下降,公司PE管材毛利率有所上升;公司BOPA薄膜产能2.85万吨,由于日本尤尼吉无锡公司的关闭,2016年一季度供需关系发生变化,同时原材料价格下降,一季度BOPA薄膜毛利有比较大的提升,预计超过20%。
2.锂电湿法隔膜业务快速发展。公司是锂电干法隔膜的领导者之一,有干法隔膜产能6500万平方米,主要客户是比亚迪。近年来三元材料在动力电池领域推广迅速,动力电池湿法隔膜需求量激增,据高工锂电统计2015年国内锂电隔膜产量6.28亿平方米,同比增长49.5%,而同期湿法隔膜产量2.38亿平方米,同比增速90.5%,未来三元材料特别是高镍三元材料由于其在能量密度上的优势,在动力电池领域的需求将延续高增长,从而带动湿法隔膜需求的高增长,因此国内隔膜企业纷纷扩产湿法隔膜产线。沧州明珠在2014年募投建设了一条2500万平方米的湿法隔膜产线,2016年一季度已经投产,我们认为在湿法隔膜上沧州明珠至少有两个优势:首先技术上公司将在BOPA膜上自主研发的同步拉伸工艺应用于湿法隔膜的生产上,这和旭化成的生产工艺一样,相比异步双拉优势明显;其次由于在干法隔膜上积累了很多优质客户,比如比亚迪、中航锂电等,从这些老客户入手,动力湿法隔膜进行客户认证的周期会大大缩短。湿法隔膜目前是公司投入最大的项目,新的6000万平方米产线预计2016年底建成,2016年还将募投建设1.05亿平方米湿法隔膜产线,预计2018年建成。
估值和投资建议:
公司在2016年一季度业绩预告中显示一季度归属于上市公司的净利润可能在1亿左右,同比增长200%-250%,主要是BOPA膜毛利率大幅提升,其次锂电隔膜业务新增产能有效释放。
预计2016年锂电隔膜的销量将在9000万平方米左右,其中包括2500万平方米湿法隔膜,2016-2018年公司EPS为0.47、0.58、0.59元,给予“增持”评级。
风险提示:1.上游原材料波动加剧,成本管理风险大;2.湿法隔膜推广不如预期。
本文链接:http://www.sywcj.cn/gp/24765.html
版权声明:本文内容由互联网用户自行发布,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容, 请联系qq:1442716096举报,一经查实,本站将立刻删除。

