

吴通控股(300292)2024年中报简析:营收净利润同比双双增长,公司应收账款体量较大
据证券之星公开数据整理,近期吴通控股(300292)发布2024年中报。截至本报告期末,公司营业总收入21.56亿元,同比上升31.23%,归母净利润4575.26万元,同比上升50.11%。按单季度数据看,第二季度营业总收入10.66亿元,同比上升24.85%,第二季度归母净利润1291.63万元,同比上升27.84%。本报告期吴通控股公司应收账款体量较大,当期应收账款占最新年报归母净利润比达1632.52%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率10.48%,同比减12.48%,净利率2.22%,同比增15.52%,销售费用、管理费用、财务费用总计8916.43万元,三费占营收比4.14%,同比减12.49%,每股净资产0.99元,同比增3.14%,每股经营性现金流0.05元,同比增32724.43%,每股收益0.03元,同比增50.0%。具体财务指标见下表:
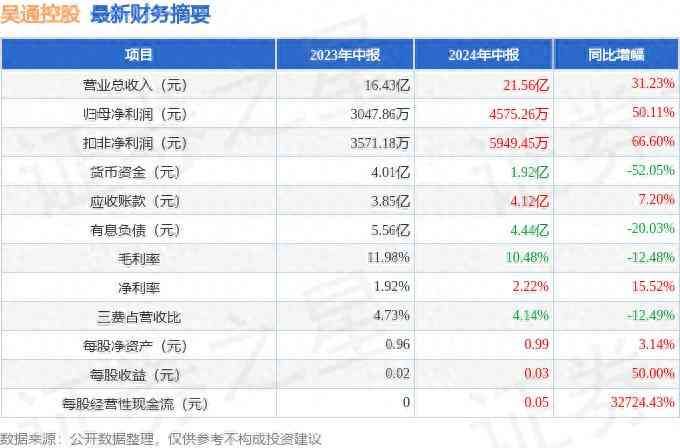
财务报表中对有大幅变动的财务项目的原因说明如下:
货币资金变动幅度为-48.39%,原因:闲置募集资金购买了结构性存款。在建工程变动幅度为118.15%,原因:待安装设备尚未完工。使用权资产变动幅度为68.76%,原因:子公司续签房屋租赁合同。租赁负债变动幅度为247.41%,原因:子公司续签房屋租赁合同。交易性金融资产变动幅度为597.12%,原因:闲置募集资金购买了结构性存款。应收票据变动幅度为-46.37%,原因:银行承兑汇票到期已收款。应收款项融资变动幅度为-38.89%,原因:银行承兑汇票到期已收款。预付款项变动幅度为-49.55%,原因:预付货款减少。其他流动资产变动幅度为-41.58%,原因:留底进项税及预缴企业所得税减少。其他非流动金融资产变动幅度为-37.93%,原因:权益工具投资的公允价值减少。其他非流动资产变动幅度为-74.03%,原因:预付的设备款减少。应付票据变动幅度为-98.72%,原因:银行承兑汇票到期已付款。预收款项变动幅度为47.61%,原因:母公司预收房租款增加。应付职工薪酬变动幅度为-36.69%,原因:支付了年初已计提未发放的工资及奖金。其他综合收益变动幅度为61.59%,原因:外币汇率变动导致外币报表折算差额增加。营业收入变动幅度为31.23%,原因:移动信息服务业收入增加。营业成本变动幅度为33.46%,原因:移动信息服务业收入增加,相应成本增加。经营活动产生的现金流量净额变动幅度为32724.43%,原因:购买商品、接受劳务支付的现金减少。筹资活动产生的现金流量净额变动幅度为-280.54%,原因:本期向银行借款减少。投资收益变动幅度为-95.46%,原因:上年同期出售了云想科技股票。信用减值损失变动幅度为85.94%,原因:计提的单项坏账准备减少。资产减值损失变动幅度为-319.28%,原因:计提的存货跌价准备增加。资产处置收益变动幅度为-86.91%,原因:处置固定资产收益减少。营业外收入变动幅度为191.38%,原因:与日常活动无关的政府补助增加。外币财务报表折算差额变动幅度为707.33%,原因:外币汇率变动导致外币报表折算差额的变动增加。收到其他与经营活动有关的现金变动幅度为46.65%,原因:收回的保证金增加。收回投资收到的现金变动幅度为1336.48%,原因:结构性存款到期收回。取得投资收益收到的现金的变动原因:收到了结构性存款利息。处置固定资产、无形资产和其他长期资产收回的现金净额变动幅度为-95.66%,原因:处置长期资产收到的现金减少。投资活动现金流入小计变动幅度为1221.68%,原因:结构性存款到期收回。投资支付的现金变动幅度为107.09%,原因:闲置募集资金购买的结构性存款增加。投资活动现金流出小计变动幅度为91.75%,原因:闲置募集资金购买的结构性存款增加。取得借款收到的现金变动幅度为-46.32%,原因:本期向银行借款减少。筹资活动现金流入小计变动幅度为-46.32%,原因:本期向银行借款减少。偿还债务支付的现金变动幅度为-33.25%,原因:本期向银行借款减少。分配股利、利润或偿付利息支付的现金变动幅度为-33.95%,原因:利息支出减少。支付其他与筹资活动有关的现金变动幅度为-45.36%,原因:子公司支付的房租减少。筹资活动现金流出小计变动幅度为-33.37%,原因:归还了银行借款。汇率变动对现金及现金等价物的影响变动幅度为300.04%,原因:外币汇率变动对现金的影响。证券之星价投圈财报分析工具显示:
业务评价:公司去年的ROIC为2.11%,资本回报率不强。去年的净利率为0.7%,算上全部成本后,公司产品或服务的附加值不高。融资分红:公司上市12年以来,累计融资总额22.87亿元,累计分红总额2.08亿元,分红融资比为0.09。商业模式:公司业绩主要依靠研发及营销驱动。需要仔细研究这类驱动力背后的实际情况。财报体检工具显示:
建议关注公司现金流状况(货币资金/流动负债仅为64.46%、近3年经营性现金流均值/流动负债仅为4.6%)建议关注公司应收账款状况(应收账款/利润已达1632.52%)以上内容由证券之星根据公开信息整理,由算法生成(网信算备310104345710301240019号),与本站立场无关,如数据存在问题请联系我们。本文为数据整理,不对您构成任何投资建议,投资有风险,请谨慎决策。
本文链接:http://www.sywcj.cn/gp/24777.html
版权声明:本文内容由互联网用户自行发布,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容, 请联系qq:1442716096举报,一经查实,本站将立刻删除。

