

云铝股份(000807.SZ)2023 年半年报点评成本上升拖累 Q2 业绩,期待 Q3 量利齐升
投资要点
◾ 事件:2023 年 8 月 22 日晚间,公司发布 2023 年半年报。2023H1,公司实现营业收入 176.70 亿元,同比下降 28.71%;归母净利润 15.15 亿元,同比下降 43.16%;扣非归母净利润 14.91 亿元,同比下降 43.70%。2023Q2,公司实现营收 82.27 亿元,同比下降 40.76%、环比下降 12.88%;归母净利润 6.30亿元,同比下降 59.09%、环比下降 28.75%;扣非归母净利 6.11 亿元,同比下降 60.08%、环比下降 30.53%。业绩弱于我们预期。
◾ 2023H1 业绩:铝价下跌令业绩承压。2023H1 原铝产量 97.4 万吨,同比下降 24.1%,主要因为今年 2 月云南再次限产电解铝,复产又比较晚;铝合金及铝加工产品产量 57.7 万吨,同比下降 10.3%,主要因为电解铝产量下降。2023年,公司生产经营目标:氧化铝产量 140 万吨,电解铝产量 255 万吨,铝合金及加工产品产量 137 万吨,碳素产量 82 万吨。考虑到产能爬坡以及未来 Q4 的减产,我们预计公司 2023 年铝产量约 235 万吨。利:2023H1 公司吨铝毛利2778 元,同比下降 598 元,主要因为铝价下跌;2023H1 与 2022 年的 2780元的吨铝毛利相当,公司盈利能力仍然较好,展望下半年,虽然起槽费用计提较多,但电价下降更为明显,我们预计吨盈利或将提升,公司 2023 年与 2022 年业绩的差异更多体现在量的减少。
◾ 2023Q2 业绩:成本上升导致盈利下降。Q2 铝均价 18520 元/吨,环比上升 64 元/吨,云南 6 月电价开始下降,2023Q2 云南电力基准均价为 0.255 元/度,下降 0.022,但由于产量下降,吨铝折旧增加,以及电解铝复产,启槽费用计提较多,电解铝成本上升,毛利环比下降 2.41 亿元。其他/投资收益环比下降0.33 亿元,主要因为联营企业索通云铝业绩下滑。
◾ 未来看点:1)成本相对稳定,业绩弹性大。公司电价季节性波动大,但全年较为稳定,成本处于全国低位,公司电解铝产能大,相对较低的成本以及高产能,公司业绩弹性大。2)资产负债表优化,业绩充分释放。随着盈利改善以及资本扩张结束,公司资产负债表、利润表、现金流量表优化明显,且减值基本不再计提,公司未来业绩有保障。3)“双碳“目标下,绿色铝价值凸显。欧洲确立征收进口商品碳关税,按照欧洲碳关税政策,绿色铝未来可免除 6768 元/吨碳关税,且国内“双碳“背景下,电解铝行业纳入碳交易势在必行,绿色铝溢价将体现,公司电解铝均位于云南,估值有望提升。4)Q3 有望量利齐升。Q3 云南电价明显低于其他季度,而公司也实现满产,产量增长较多,铝价中枢也有望上移,产品有望实现量利齐升。
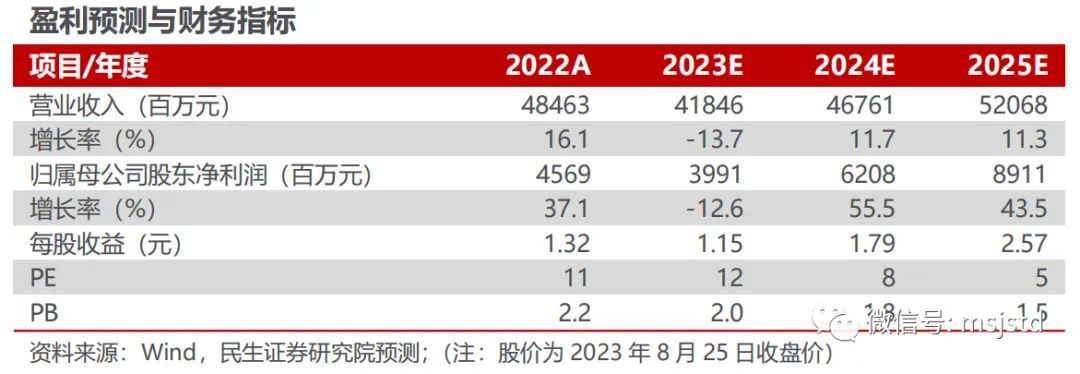
◾ 投资建议:电解铝行业β显现,公司成本稳定,电解铝权益产能大,业绩弹性高,而绿色铝未来价值潜力大,我们预计公司 2023-2025 年将实现归母净利39.91 亿元、62.08 亿元和 89.11 亿元,EPS 分别为 1.15 元、1.79 元和 2.57 元,对应 8 月 25 日收盘价的 PE 分别为 12、8 和 5 倍,维持“推荐”评级。
◾ 风险提示:电解铝需求不及预期,云南限产超预期,电解铝行业纳入碳交易进展不及预期。
报告正文
1 事件:公司发布 2023 年半年报
公司发布 2023 年半年报。2023H1,公司实现营业收入 176.70 亿元,同比下降 28.71%;归母净利润 15.15 亿元,同比下降 43.16%;扣非归母净利润14.91 亿元,同比下降 43.70%。2023Q2,公司实现营收 82.27 亿元,同比下降 40.76%、环比下降 12.88%;归母净利润 6.30 亿元,同比下降 59.09%、环比下降 28.75%;扣非归母净利 6.11 亿元,同比下降 60.08%、环比下降 30.53%。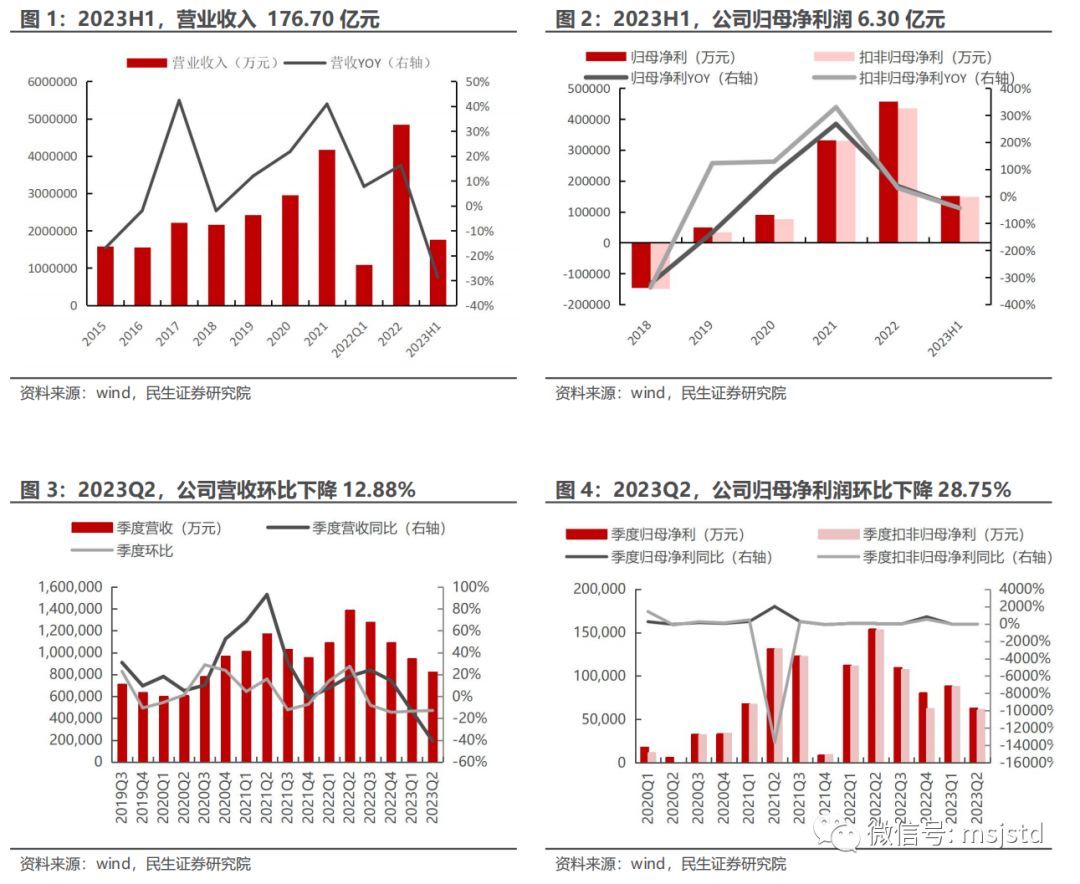
2 2023H1 业绩:铝价下跌令业绩承压
营收方面,受铝价下降影响,2023 年 H1 公司电解铝营收 76.78 亿元,同比下降 35.74%,占总营收 43.45%;铝加工产品营收 95.90 亿元,同比下降24.02%,占总营收比 54.27%;其他产品营收 4.02 亿元,同比增加 86.45%,占营收比重 2.28%。
毛利方面,电解铝价大幅下降,也导致公司盈利下滑,公司电解铝贡献毛利14.10 亿元,同比下降 39.52%,占总毛利比 51.59%;铝加工产品贡献毛利 12.95亿元,同比下降 35.21%,占总毛利比 47.38%;其他产品贡献毛利 0.28 亿元,同比增加 4.28%,毛利占比 1.03%。
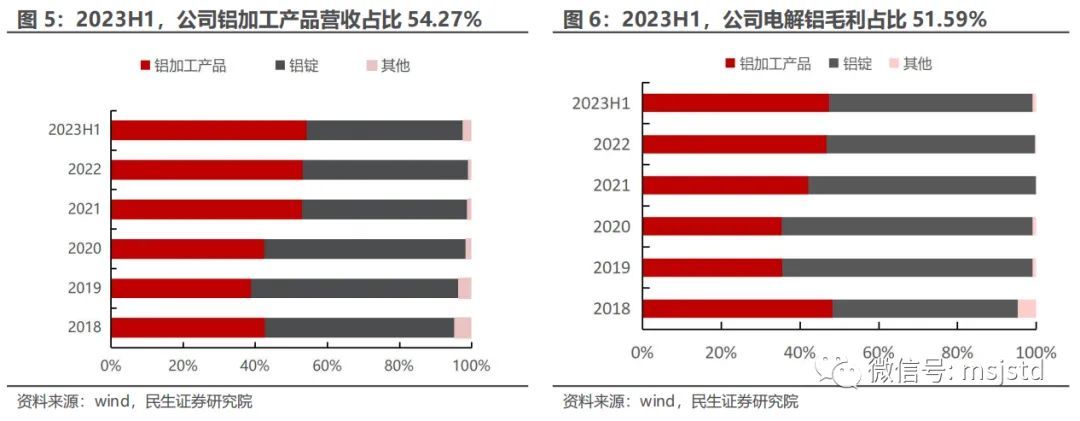
量:2023H1 原铝产量 97.4 万吨,同比下降 24.1%,主要因为上半年云南再次限产,而丰水期来的较迟,电解铝复产晚;氧化铝产量 73.3 万吨,同比增加 4.6%,基本保持平稳;炭素产量 38.0 万吨,同比下降 7.0%。铝合金及铝加工产品产量 57.7 万吨,同比下降 10.3%,主要因为电解铝产量下降。2023 年,公司生产经营目标:氧化铝产量 140 万吨,电解铝产量 255 万吨,铝合金及加工产品产量 137 万吨,碳素产量 82 万吨。因为云南来水较晚,考虑到产能爬坡以及未来 Q4 将面临的减产,我们预计公司 2023 年电解铝产量约 235 万吨。
利:虽然预备阳极成本下降,但由于铝价下跌较多,公司盈利能力下降,2023H1 公司吨铝毛利 2778 元,同比下降 598 元,但与 2022 年的 2780 元的吨铝毛利相当。从上半年盈利能力看,公司业绩不算低于预期,盈利能力仍然较高,展望下半年,虽然起槽费用计提较多,但电价下降更为明显,我们预计吨盈利或将稳中有升,公司 2023 年与 2022 年业绩的差异更多体现在产量的减少。
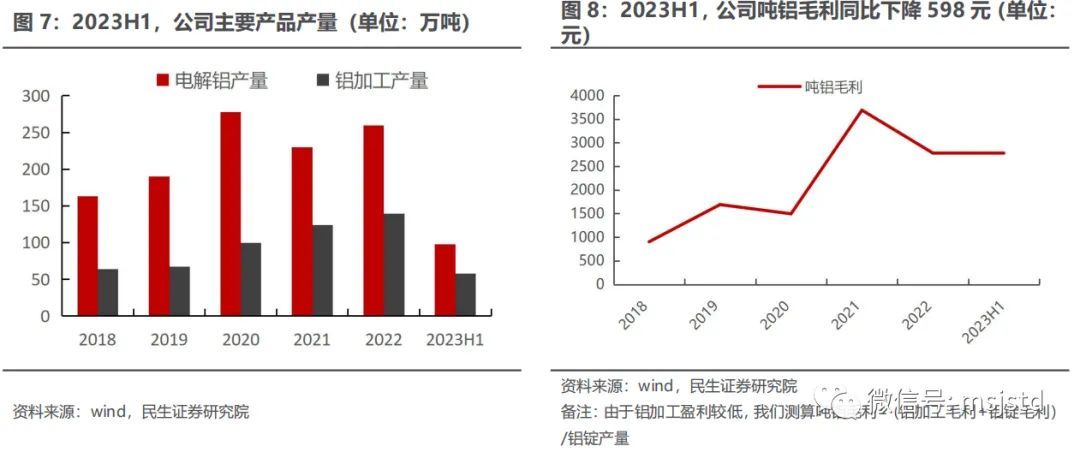
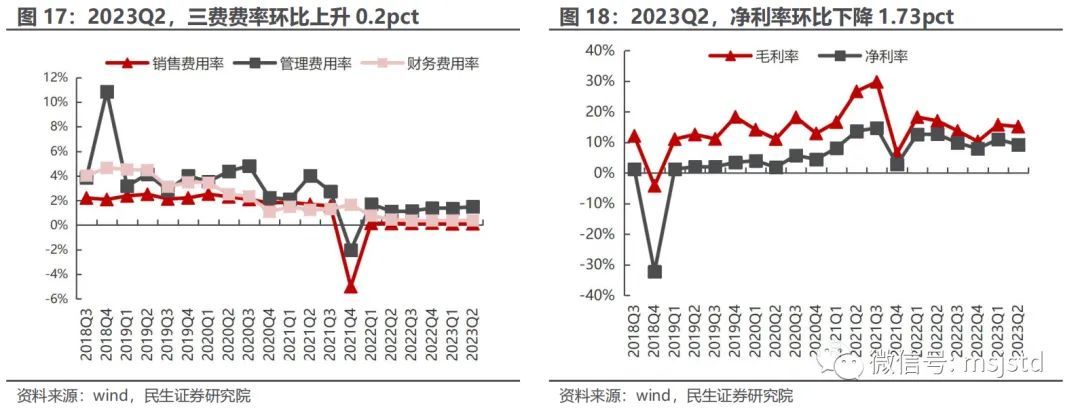
三费费率下降 0.3pct,毛利率、净利率分别下降 2.11pct 和 2.51pct。公司 2023H1 三费费用 3.38 亿元,同比下降 35.49%,三费费率1.99%,同比减少 0.3pct,费率下降较少主要因为营收下降较多,其中销售费用1927 万元,同比减少 44.06%,主要因为 2022 年末将板带箔业务资产投资入股到中铝高端,板带业务销售费用较高;管理费用为 2.52 亿元,同比减少 25.38%,主要因为其他项下降较多;财务费用 6628 万元,同比下降 54.77%,主要因为负债和利率均下降,利息支出减少。公司毛利率、净利率为 15.47%和 10.17%,同比分别减少 2.11pct 和 2.51pct,主要因为公司主营业务盈利能力下降。
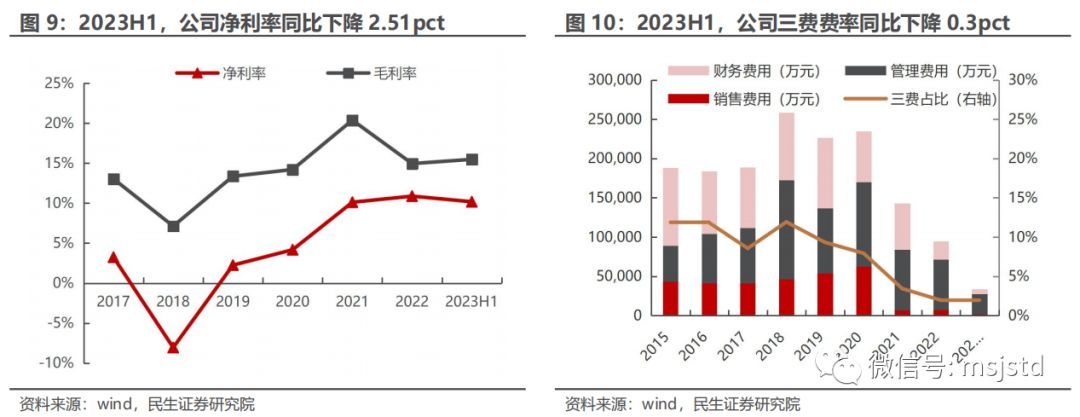
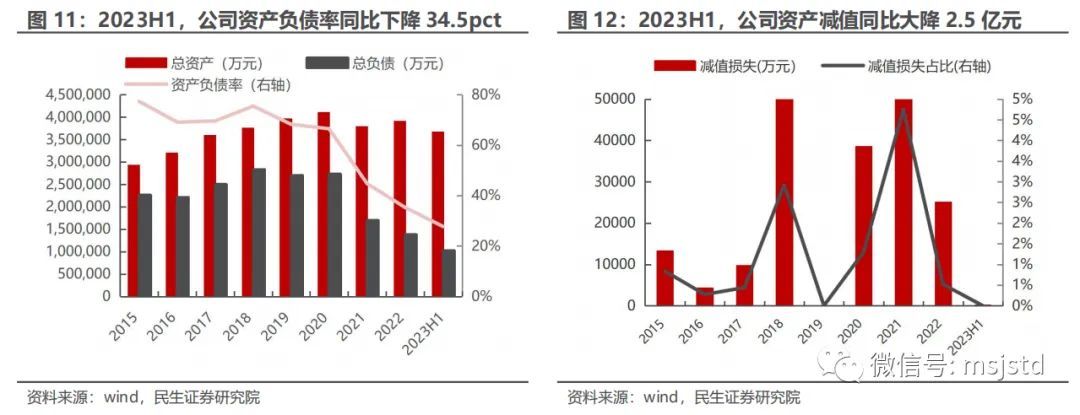
资产负债率继续下降,减值计提寥寥。随着盈利继续改善,公司继续偿还债务,负债进一步下降,2023H1 公司资产负债率低至 27.7%,同比下降 10.6pct,主要因为公司偿还借款,债务下降。2023H1 公司基本没有计提资产减值,业绩释放会更充分额。
3 2023Q2 业绩:成本上升拖累业绩
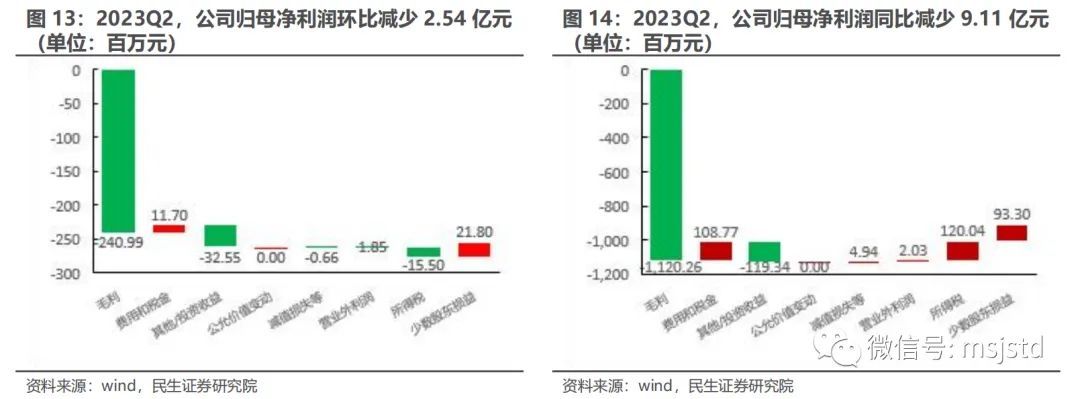
2023Q2,公司归母净利润同比环比均下降。环比来看,主要减利点毛利(-2.41 亿元),主要因为产量下降,成本上升,以及计提启槽费用;其他/投资收益(-0.33 亿元),主要因为联营企业索通云铝业绩下滑。同比来看,主要减利点有毛利(-11.20 亿元),主要因为铝价下降明显;其他/投资收益(-1.19 亿元),主要因为索通云铝盈利大幅下降。主要增利点为费用和税金(+1.09 亿元),2022年末将板带箔业务资产投资入股到中铝高端后,研发费用、销售费用下降,债务减少带来财务费用下降;所得税(+1.20 亿元),主要因为利润下降;少数股东损益(+0.93 亿元),主要因为铝价下行,子公司盈利下降。
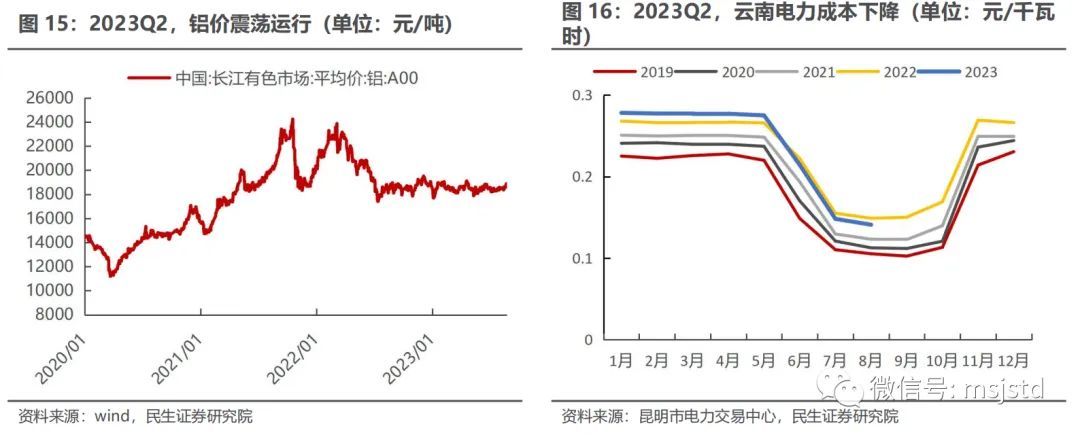
铝价震荡运行,电价逐步下行。2022Q4 以来,铝价整体保持区间震荡,2023Q2 长江有色铝锭均价 18520 元/吨,环比上升 64 元/吨。随着丰水期来临,云南 6 月电价开始下降,2023Q2 云南电力基准均价为 0.255 元/度,下降 0.022元/度,而预备阳极价格也明显下降,但由于云南限产,产量下降,折旧上升,加上计提启槽费用,导致公司盈利下滑。Q3 是丰水期,电价进一步下降,公司成本有望进一步下行。
三费费率环比上升 0.2pct。2023Q2 三费费用率基本保持稳定,其中公司管理费用率环比上升 0.1pct,销售费用率和财务费用率变动较小。
2023Q2 净利率环比下降 1.73pct,同比下降 3.46pct。2023Q2 公司毛利率、净利率为 15.15%和 9.24%,环比分别下降 0.60pct、1.73pct,主要因为成本上升明显,同比分别下降 1.89pct、3.46pct,主要因为铝价下降,盈利下滑。
4 电解铝供应见顶,需求韧性十足
4.1 欧洲复产之路艰难,国内供应约束增强
欧洲电解铝利润处于盈亏平衡附近,复产之路艰辛。虽然欧洲天然气价格大幅下降,但仍然处于较高水平,目前电解铝行业冶炼利润处于盈亏平衡附近,而电解铝单吨启槽费用较高,复产成本高企,企业需要看到稳定、持续的利润,才会考虑复产,目前能源价格波动仍然较大,欧洲电解铝企业复产之路漫漫。
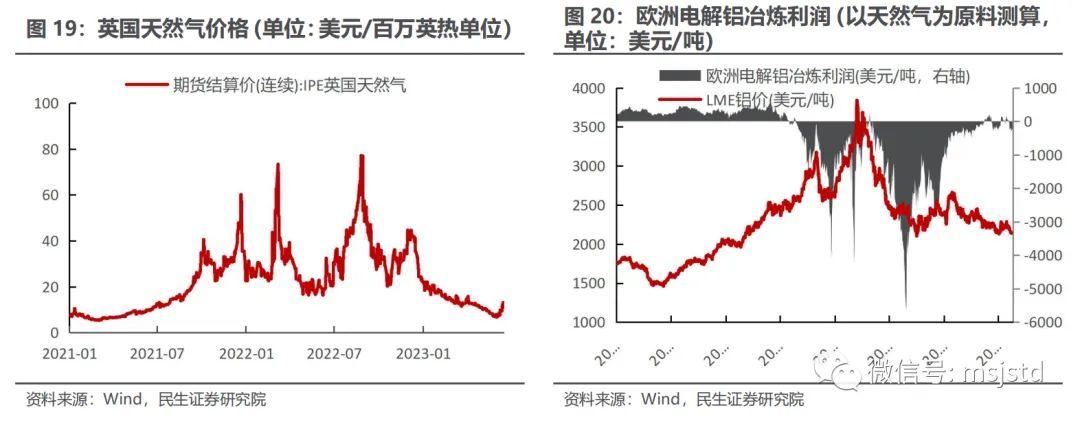
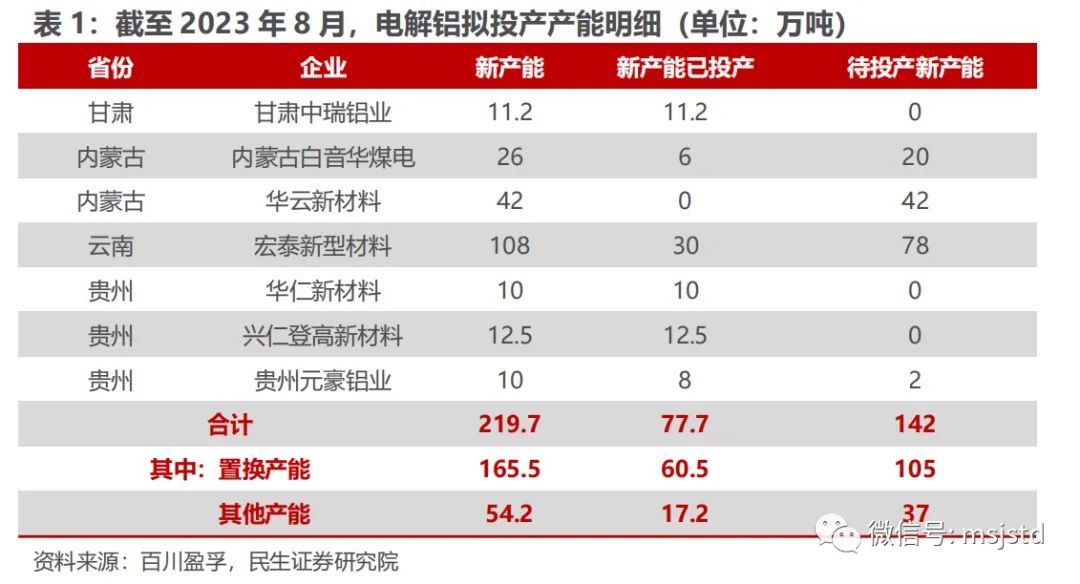
投产接近尾声,待投有效产能 37 万吨。电解铝在建项目较少,并且大部分是置换产能,新增产能较少,截至 2023 年 8 月,电解铝行业投产产能 219.7 万吨,其中已投产 77.7 万吨,待投产产能 142 万吨,电解铝投产产能中,置换产能高达165.5 万吨,待投新增非置换产能仅 37 万吨,置换产能并不能形成有效供应,有效新增产能寥寥。
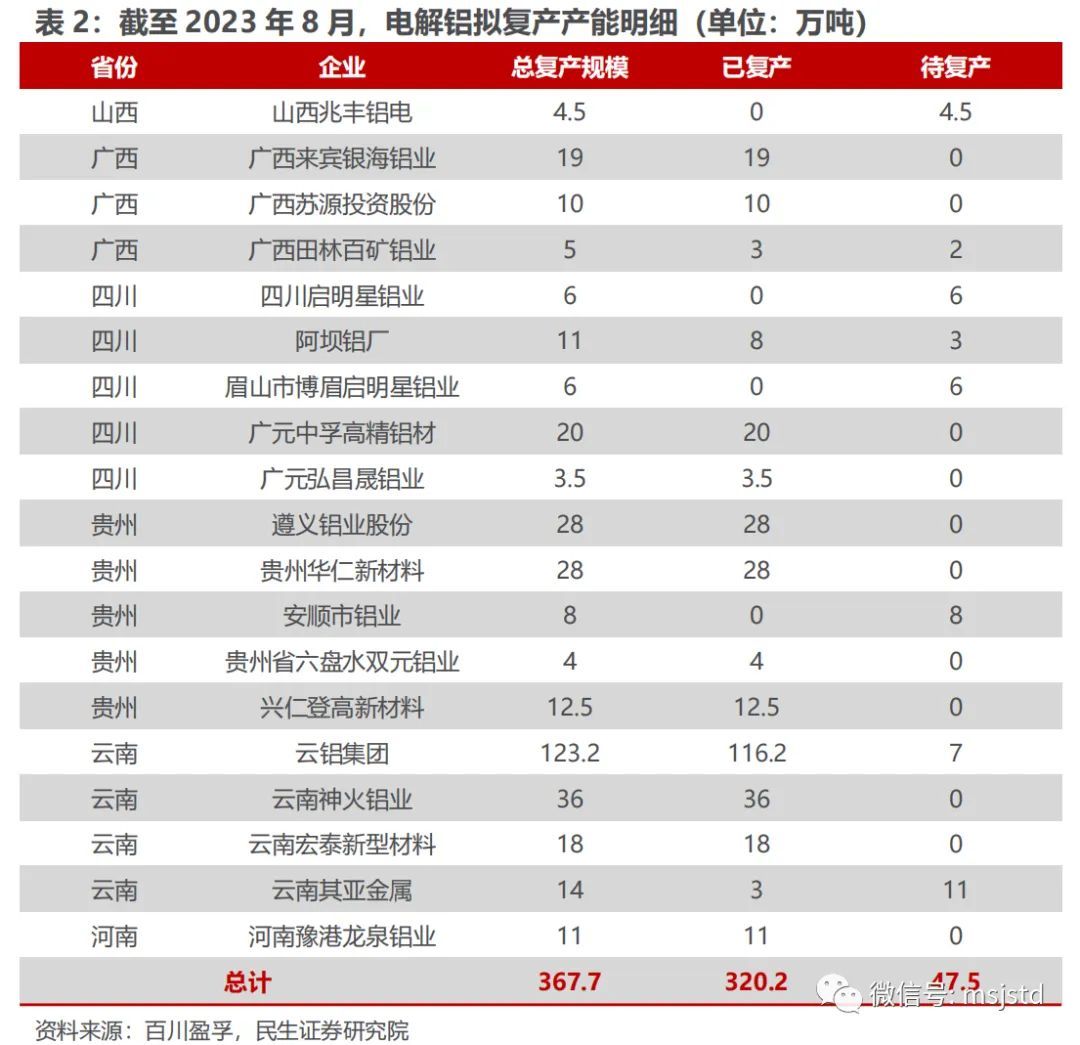
云南复产接近尾声,国内短期供应见顶。随着成本下行,国内电解铝利润修复明显,部分成本较高产能复产积极,广西、四川、贵州等地电解铝产能基本复产完毕,云南 6 月下旬开始复产,目前复产也接近尾声。截至 8 月 18 日,全国电解铝已复产 320.2 万吨产能,待复产 47.5 万吨,其中云南电解铝复产 173 万吨,待复产 18 万吨,电解铝复产已进入尾声,而枯水期云南电解铝将再次面临限产,国内供应见顶。
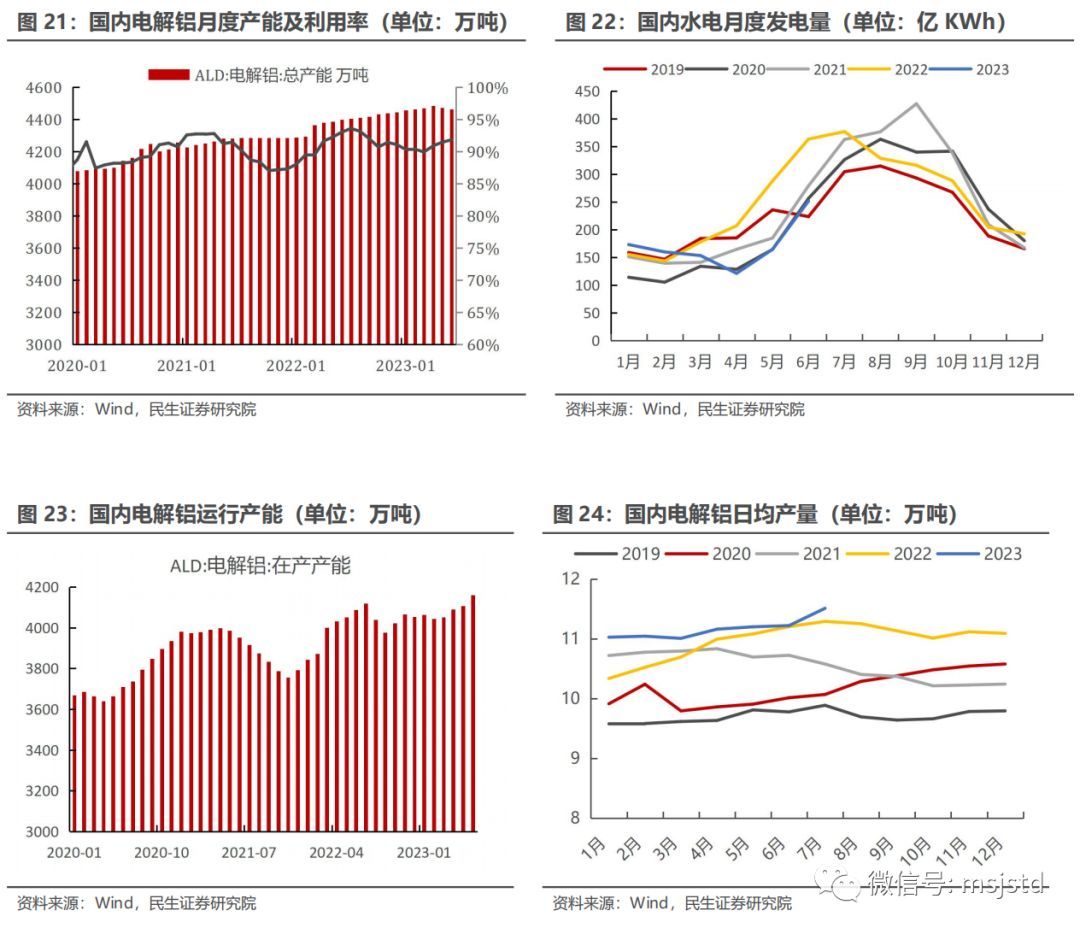
产能天花板临近,供应基本见顶。截至 2023 年 6 月底,电解铝总产能约 4461万吨,距离天花板仅余约 94 万吨产能,我们预计到 2023 年底,电解铝总产能将达到 4500 万吨,产能基本见顶,而电解铝复产也进入尾声,产能利用率也基本见顶,电解铝供应刚性约束显现。2023 年 1-7 月,电解铝产量 2368 万吨,同比增加 2.7%。
4.2 房地产竣工端不悲观,铝需求值得期待
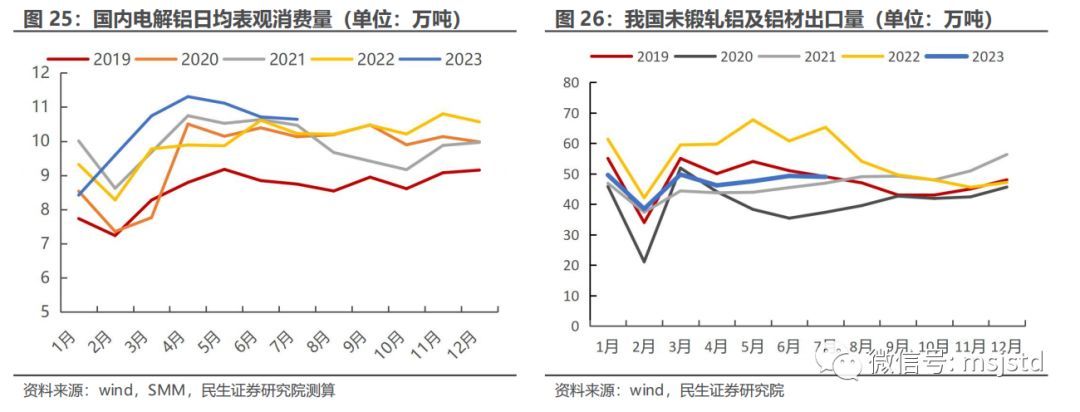
房地产竣工端、光伏等带动需求复苏。随着保交楼、保交付政策的实施,房地产竣工端需求表现较强,而光伏、新能源车保持快速发展,政策高速发展,国内电解铝需求复苏明显,开工率持续上行,2023 年 1-7 月国内电解铝表观消费量2197 万吨,同比增加 6.6%,需求增速处于历史高位。我们认为随着光伏、新能源车高基数效应显现,且其他领域铝需求持续增长,房地产只要不大幅下降,电解铝需求仍将继续增加。
海外经济韧性较强,铝材出口稳中有升。美联储持续加息,海外利率高企,但美国经济韧性较强,需求仍然较好,我国铝材出口也保持平稳,2023 年 1-7 月我国为锻轧铝及铝材出口量 329 万吨,同比下降 20.8%。随着通胀持续下降,美联储加息接近尾声,海外经济软着陆概率上升,加上海外存在补库需求,未来铝材出口或稳中向好。
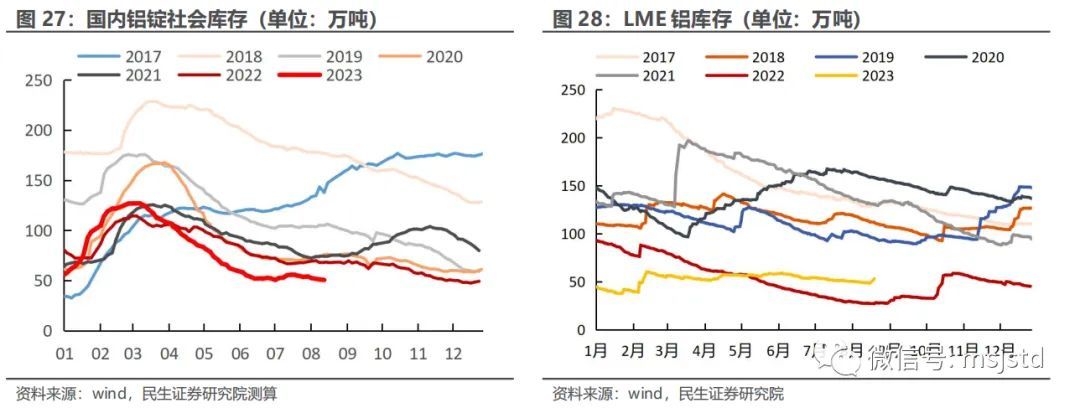
国内铝锭库存保持低位,LME 铝库存稳定。国内供应逐步恢复,二季度需求表现亮眼,电解铝去库较快,库存处于历史低位,8 月以来,云南复产接近尾声,供应逐步见顶,而需求处于淡季,库存仍未累积,未来随着旺季来临,以及 10 月底云南面临再次减产风险,库存将加快去库,基本面走强。LME 铝由于俄铝受抵制问题,库存比较稳定。
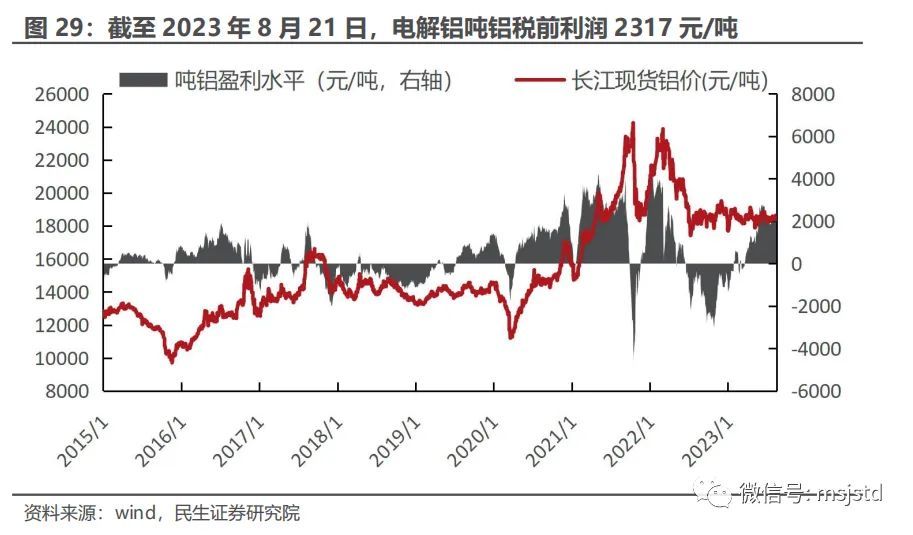
成本下行,冶炼利润恢复明显,板块业绩弹性大。铝价逻辑从成本支撑转向供需驱动,由于能源价格下行,电解铝原料价格持续回落,成本下降明显,而铝价受需求拉动,价格呈现震荡走势,电解铝行业利润改善明显。截至 2023 年 8月 21 日,根据我们测算,山东地区自备电的电解铝企业吨税前利润 2317 元/吨,处于近年来高位。成本下行预计暂告一段落,未来利润改善或主要来源于铝价上涨,而供应端见顶,需求或持续增长,缺口将进一步扩大,推动铝价上行。
5 业绩弹性大,绿电铝凸显长期价值
5.1 成本相对稳定,业绩弹性大
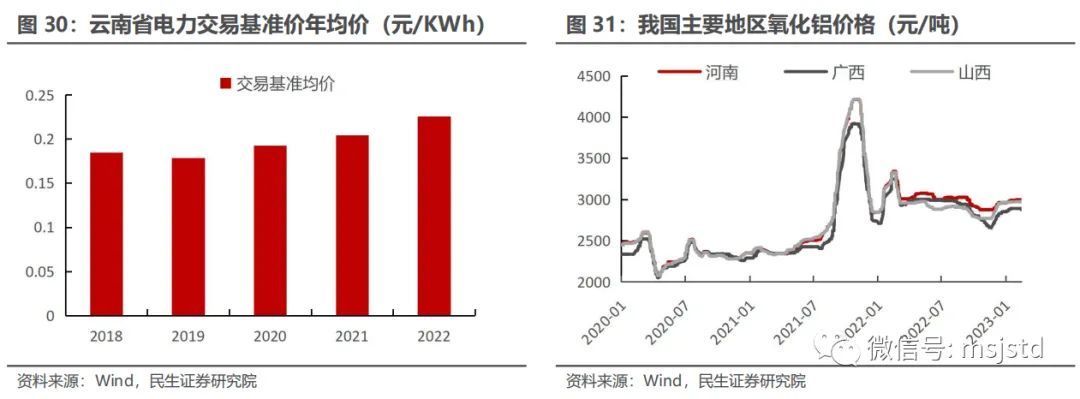
电力成本稳定,氧化铝价格具有优势。虽然云南电价季节性变动较大,但全年来看,电价表现平稳,不受煤价影响,受云南电力需求增加影响,交易电价有所上升,但仍比较稳定,2022 年交易电力均价 226 元/MWh,较 2017 年上涨47 元/MWh,加上配网费、政府性基金等,公司 2022 年电力均价约 400 元/MWh,不含税价 354 元/MWh,处于全国低位。云南临近广西,广西铝土矿资源丰富,开发年限短,并且广西海岸线长,未来进口铝土矿也较为便利,广西氧化铝价格较河南、山西低,并且随着河南、山西铝土矿品位的下降,广西优势或将进一步扩大。
丰水期来临,电解铝复产完毕,期待 Q3 量利齐升。,公司 2022 年 9 月和2023 年 2 月两次合计限产 123.2 万吨产能,产量受影响较大,2023 年 6 月下旬,随着雨季来临,云南来水明显增加,电解铝开始复产,经历两个月复产,到8 月 25 日,公司已复产完毕,实现满产运行。Q3 是传统雨季,目前公司已满产运行,且发电量上升明显,水库水位也在逐步上升,来水比较充足,电价也大幅下降,处于全年最低点(见图 16),业绩将迎来量利齐升。
5.2 碳交易方兴未艾,绿色铝价值凸显
国内碳交易方兴未艾,碳价上行趋势确立。国内碳交易参考欧洲市场,政府确定配额总量,由市场交易形成碳价。2021 年全国性碳交易开启,碳价开始逐步上行,目前主要是电力行业进行碳交易,碳价基本位于 60 元/吨以上,碳排放权的稀缺性逐步体现,未来随着电解铝等高耗能行业的纳入,碳价或将进一步上行。受“双碳“政策目标影响,参照欧洲碳价走势,未来国内碳价上行空间较大。目前国内碳价在 60 元/吨附近波动,折算成电解铝成本,绿色铝节约成本 656元/吨,若按照欧洲碳交易价,绿色铝可节约成本 6768 元/吨,绿色铝内含价值前景广阔。
欧洲碳关税协议通过,绿色铝溢价时代来临。2023 年 2 月 9 日,欧洲议会环境、公共卫生和食品安全委员会(ENVI)正式通过欧洲碳边界调整机制(CBAM)协议,2023 年 10 月 1 日生效,协议要求对钢铁、水泥、铝、化肥等领域征收碳关税,2026 年开始起征,并逐步取消免费配额量,直至 2034 年全面取消。欧盟碳关税征收金额公式如下:CBAM=碳含量 x (欧盟碳支付成本-出口国碳支付成本)
我国碳交易机制发展较晚,碳配额发放较充足,碳价远低于欧洲,随着欧洲碳关税政策落地,国内电解铝将面临高额的关税。根据关税计价公式,出口欧洲的商品等于是按照欧洲的碳价来缴纳碳排放费用,按照目前欧洲和国内碳价差,中国电解铝出口至欧洲的碳关税约 6768 元/吨,对化石能源燃料的电解铝企业来讲,成本大幅攀升。
云南可再生能源占比高,公司绿电价值空间巨大。2021 年云南电源结构中,水电占比高达 80%、风光等新能源发电占比 7%,可再生能源占比高达 87%,电解铝碳排放量较低,绿色铝特征明显。“双碳“背景下,未来随着电解铝行业纳入碳交易,云南绿色铝优势将会凸显。目前国内碳价在 60 元/吨以上,折算成电解铝成本,节约成本 656 元/吨以上(若考虑到可再生能源占比,公司可节约成本约 571 元/吨),而对于出口至欧洲电解铝,绿色铝优势巨大,可节约成本6768 元/吨(考虑到再生能源占比,公司可节约成本约 5888 元/吨),并且考虑到未来碳约束越来越明显,绿色铝的价值或将进一步上升。公司电解铝资产均在云南,内含的绿色铝长期价值不可估量。
6 盈利预测与投资建议
盈利预测与评级:电解铝行业β显现,公司成本稳定,电解铝权益产能大,业绩弹性高,而绿色铝未来价值潜力大,我们预计公司 2023-2025 年将实现归母净利 39.91 亿元、62.08 亿元和 89.11 亿元,EPS 分别为 1.15 元、1.79 元和2.57 元,对应 8 月 25 日收盘价的 PE 分别为 12、8 和 5 倍,维持“推荐”评级。
7 风险提示
1)电解铝下游需求不及预期。公司业绩受铝价影响较大,电解铝需求走弱的话,导致价格下降,将对公司盈利产生影响。
2)云南限产超预期。云南枯水期电力供应不足,加上高耗能行业扩张较为明显,枯水期缺电问题突出,公司限产比例可能超预期。
3)电解铝行业纳入碳交易进展不及预期。“双碳“背景下,电解铝行业纳入碳交易势在必行,但受限于经济发展,进展可能会非常缓慢。
财务报表汇总
重要声明
自媒体信息披露与重要声明
注:文中报告依据民生证券研究院已公开发布研究报告,具体报告内容及相关风险提示等详见完整版报告。
证券研究报告:云铝股份(000807.SZ)2023年半年报点评:成本上升拖累Q2业绩,期待Q3量利齐升
对外发布时间:2023年08月27日
报告发布机构:民生证券股份有限公司(已获中国证监会许可的证券投资咨询业务资格)
本报告分析师 :
邱祖学 执业证书编号 :S0100521120001
张建业 执业证书编号:S0100522080006
研究助理:
吴纪磊 执业证书编号:S0100122010038
投资评级说明报告中投资建议所涉及的评级分为公司评级和行业评级(另有说明的除外)。评级标准为报告发布日后的12个月内公司股价(或行业指数)相对同期相关证券市场代表性指数的涨跌幅。其中:A股市场以上证综指或深圳成指为基准,香港市场以恒生指数为基准;美国市场以标普500或纳斯达克综合指数为基准。
公司评级:
推荐-相对基准指数涨幅15%以上;谨慎推荐-相对基准指数涨幅5%~15%之间;中性-相对基准指数涨幅-5%~5%之间;回避-相对基准指数跌幅5%以上。
行业评级:
推荐-相对基准指数涨幅5%以上;中性-相对基准指数涨幅-5%~5%之间;回避-相对基准指数跌幅5%以上。
免责声明
民生证券股份有限公司(以下简称“本公司”)具有中国证监会许可的证券投资咨询业务资格。
本报告仅供本公司境内客户使用。本公司不会因接收人收到本报告而视其为客户。本报告仅为参考之用,并不构成对客户的投资建议,不应被视为买卖任何证券、金融工具的要约或要约邀请。本报告所包含的观点及建议并未考虑个别客户的特殊状况、目标或需要,客户应当充分考虑自身特定状况,不应单纯依靠本报告所载的内容而取代个人的独立判断。在任何情况下,本公司不对任何人因使用本报告中的任何内容而导致的任何可能的损失负任何责任。
本报告是基于已公开信息撰写,但本公司不保证该等信息的准确性或完整性。本报告所载的资料、意见及预测仅反映本公司于发布本报告当日的判断,且预测方法及结果存在一定程度局限性。在不同时期,本公司可发出与本报告所刊载的意见、预测不一致的报告,但本公司没有义务和责任及时更新本报告所涉及的内容并通知客户。
在法律允许的情况下,本公司及其附属机构可能持有报告中提及的公司所发行证券的头寸并进行交易,也可能为这些公司提供或正在争取提供投资银行、财务顾问、咨询服务等相关服务,本公司的员工可能担任本报告所提及的公司的董事。客户应充分考虑可能存在的利益冲突,勿将本报告作为投资决策的唯一参考依据。
若本公司以外的金融机构发送本报告,则由该金融机构独自为此发送行为负责。该机构的客户应联系该机构以交易本报告提及的证券或要求获悉更详细的信息。本报告不构成本公司向发送本报告金融机构之客户提供的投资建议。本公司不会因任何机构或个人从其他机构获得本报告而将其视为本公司客户。
本报告的版权仅归本公司所有,未经书面许可,任何机构或个人不得以任何形式、任何目的进行翻版、转载、发表、篡改或引用。所有在本报告中使用的商标、服务标识及标记,除非另有说明,均为本公司的商标、服务标识及标记。本公司版权所有并保留一切权利。
本文链接:http://sywcj.cn/gp/26137.html
版权声明:本文内容由互联网用户自行发布,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容, 请联系qq:1442716096举报,一经查实,本站将立刻删除。

