

【华鑫建材|个股点评】安彩高科( 600207):天然气提供核心成本优势,产能扩张促业绩弹性
投资要点
▌ 光伏/浮法/药玻等多元发展,天然气成本等核心优势或促公司成光伏玻璃“黑马”公司
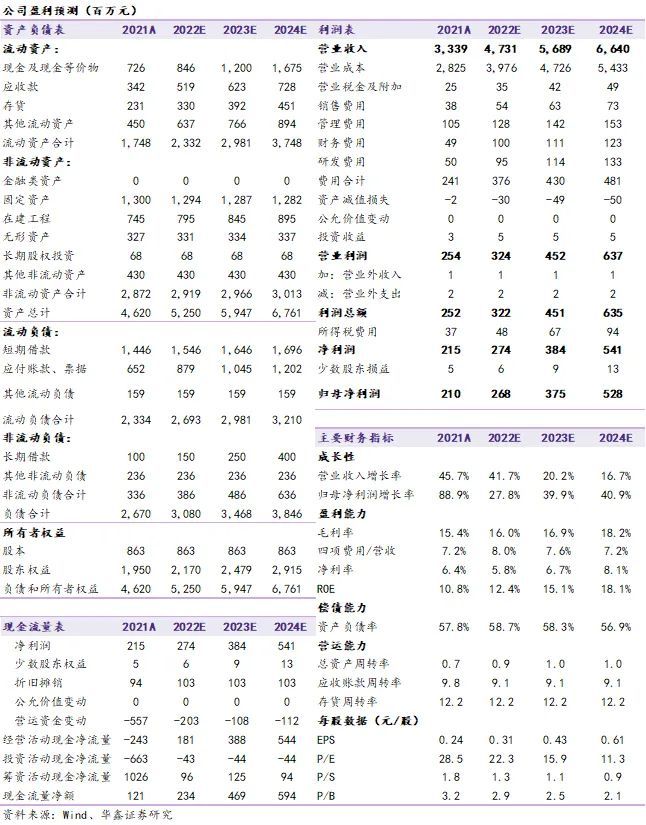
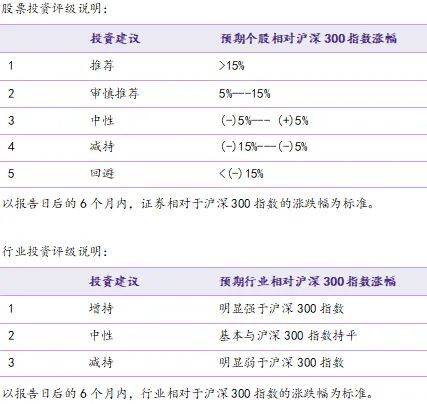
安彩高科是国家重点高新技术企业,主营业务包括光伏玻璃、浮法玻璃和天然气业务。公司具有20多年电子玻璃和10余年光伏玻璃制造经验和技术发展历程,于2021年收购浮法玻璃业务,2022年建设投资药用玻璃。近年来公司受益于光伏行业快速发展,公司2019-2021年营收/归母净利润CAGR分别达18.3%/119.0%。公司具有以下核心竞争力:1)技术创新能力:在彩色显示器件玻璃、太阳能玻璃等产品领域先后申报专利400余件;现有光伏玻璃行业专利40余件,实现2.0mm-5.0mm厚度光伏玻璃全规格覆盖,且公司是国内唯二具备光热玻璃批量生产能力的企业;2)人员优势:安彩高科拥有国家级企业技术中心和博士后科研工作站,人才团队具有30多年玻璃生产经验;光伏玻璃1800t/d产能投放后,将优化公司劳动力与资本配比,降低单位人工成本;3)资源、能源优势:控股子公司安彩能源经营西气东输豫北支线天然气管道运输业务,其低价、优质和稳定的气源供应为安彩高科持续稳定生产提供了保障;4)产能扩张优势:目前公司具有一台600t/d的超白浮法玻璃窑炉及配套深加工生产线,具备超白浮法玻璃、光热玻璃等生产能力;为突破光伏玻璃产能瓶颈,于今年4月份点火焦作、许昌光伏玻璃项目,加上原900t/d在产产能,预计2022第四季度光伏玻璃产能达2700t/d;2022年3月公司公告宣布新建1万吨/年药玻产线,预计将带动业绩迈上新台阶。▌扩产降本迎来公司黄金时代,公司盈利能力和龙头差距有望持续缩小光伏产业高度景气,光伏玻璃需求向好。根据CPIA在《中国光伏产业发展路线图》中的乐观预测,“十四五”期间全球光伏年均新增装机将超过220GW。光伏组件中,双玻组件对光伏玻璃的需求比单玻组件高至少25%,具有发电量更高、生命周期更长等优势。随着双玻组件渗透率提升,光伏玻璃的市场需求将进一步提升。公司2021年光伏玻璃营收达13亿元,毛利率达25%,2019-2022CAGR分别为49%/33%。2022H1光伏玻璃产品在手订单合计5亿元;同时,与国内知名的光伏组件生产商签署战略合作协议,合同期限三年,预计25.39亿元。公司迎来上市以来发展的黄金时期,光伏玻璃生产业务看点十足:1)产能扩张助力营收增加:截至2022年6月,公司仅有一条900吨/天的产线在产,产能利用率趋于饱和。焦作安彩年产18万吨光伏玻璃产线与许昌安彩年产4,800万平方米光伏轻质基板项目均于2022年4月点火,预计于下半年投产,投产后公司光伏产能将扩充近2倍;2)成本下降推动盈利能力:生产光伏玻璃的主要成本来源于纯碱、石英砂和天然气等。其中纯碱方面自2021年下半年价格冲高回落后,下游需求一直难见起色,我们预计2023年纯碱价格上涨难度较大;石英砂方面,公司于2022年6月收购长治市正庆合矿业有限公司,自行开采石英砂供玻璃生产使用;天然气方面,公司长期开展天然气销售业务,其中2022Q1天然气自用占比达15.54%,与竞争对手购买的天然气相比成本更低。我们看好公司光伏玻璃业务营收未来快速增长,兼备良好的成本控制能力,毛利率有望进一步提升。▌剥离天然气贸易“包袱”重整出发公司于 2003 年承建西气东输豫北支线,切入天然气领域,承揽天然气管道的运输、CNG及LNG的销售和贸易,2021年天然气业务营收/占比分别为17.80亿元/53.33%。今年6月20日,安彩高科发布公告称,拟将LNG、CNG贸易和加气站业务相关资产出售给公司控股股东河南投资集团有限公司或其控股子公司。保留天然气管道运输业务系公司发展玻璃主业天然气需求量大,预计未来管道天然气自用数量的占比将提升至50%以上;CNG及LNG的销售和贸易虽规模大,但毛利润仅为5.16%。通过今年剥离部分燃气业务和去年收购光热科技,公司能够集中精力发展技术附加值和毛利率更高的光伏玻璃、光热玻璃和药用玻璃等业务。▌ 盈利预测不考虑公司增发对于业绩和股本的影响,我们预测公司2022-2024年营业收入分别为47.31、56.89和66.40亿元,归母净利润分别为2.68、3.75和5.28亿元,EPS分别为0.31、0.43和0.61元,当前股价对应PE分别为22.3、15.9和11.3倍,给予“推荐”投资评级。 ▌ 风险提示1)项目投产进度不及预期;2)成本下降幅度不及预期;3)光伏玻璃产能过剩;4)原材料成本继续上行;5)光伏装机量低于预期等。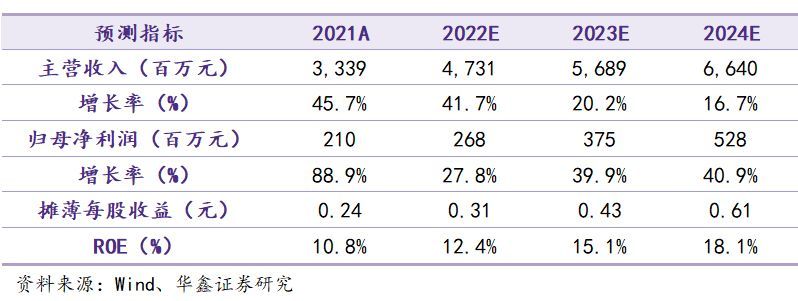
研报信息
证券研究报告:《安彩高科( 600207):天然气提供核心成本优势,产能扩张促业绩弹性》对外发布时间:2022年8月7日发布机构:华鑫证券本报告分析师:黄俊伟SAC编号:S1050522060002建筑建材组简介
黄俊伟:建筑建材首席分析师,同济大学土木工程学士&复旦大学金融学硕士,超过5年建筑建材行业研究经验和3年建筑建材实业从业经验。证券分析师承诺
本报告署名分析师具有中国证券业协会授予的证券投资咨询执业资格并注册为证券分析师,以勤勉的职业态度,独立、客观地出具本报告。本报告清晰准确地反映了本人的研究观点。本人不曾因,不因,也将不会因本报告中的具体推荐意见或观点而直接或间接收到任何形式的补偿。证券投资评级说明
法律声明
本微信平台所载内容仅供华鑫证券的客户参考使用。因本资料暂时无法设置访问限制,若您并非华鑫证券的客户,为保证服务质量、控制投资风险,还请取消关注,请勿订阅、接收或使用本订阅号中的任何信息。我们对由此给您造成的不便表示诚挚歉意,非常感谢您的理解与配合!
华鑫证券不会因接收人收到本内容而视其为客户,研究观点的表述节选自已经发布的研究报告,具体分析内容(包括风险提示等)请详见完整版报告。市场有风险,投资需谨慎。在任何情况下,本微信平台所载信息或所表述的意见并不构成对任何人的投资建议。在任何情况下,本公司不对任何人因使用本微信平台中的任何内容所引致的任何损失负任何责任。本订阅号的版权归华鑫证券研究所拥有,任何订阅人如欲引用或转载本平台所载内容,务必注明出处为华鑫证券研究所,且不得对内容进行有悖原意的引用、节选和删改。华鑫证券研究所对本订阅号(名称“华鑫研究”,微信号“HXIN_SH”)保留一切法律权利。本文链接:http://www.sywcj.cn/gp/26597.html
版权声明:本文内容由互联网用户自行发布,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容, 请联系qq:1442716096举报,一经查实,本站将立刻删除。

