

巨轮智能海外投资三层架构剖析
本文摘自《一本书看透股权节税》
▼
作者 / 李利威 编辑 / 张莅 排版 / 林晓丽
非上市型返程投资架构“税收坐月子”等五个小专题
讲解完毕“走出去架构”的返程投资架构,本篇文章,将讲解“走出去架构”的另一种形式——对外直接投资架构。
对外直接投资(outbound direct investment,ODI)是指中国境内企业在境外以现金、实物、无形资产等方式投资,并以控制境外企业的经营管理权为核心的经济活动。
为了对外直接投资(ODI)而搭建对外直接投资架构,有哪些注意事项呢?
我们以巨轮智能为例来进行讲解。
一、案例:巨轮智能
巨轮智能(002031)于2004年在深交所上市,是中国轮胎模具第一股,也是轮胎模具领域的龙头企业。
2011年,为了延伸产业链,巨轮智能收购了德国欧吉索机床有限公司(以下简称“德国欧吉索”)。
巨轮智能此次境外投资是如何实现的呢?
第一步:搭建境外持股平台
2011年10月,巨轮智能与德国欧吉索的股东IKB基金公司商谈,拟收购其持有的德国欧吉索的股权。
随后,巨轮智能首先布局了如下境外架构(见图1)。
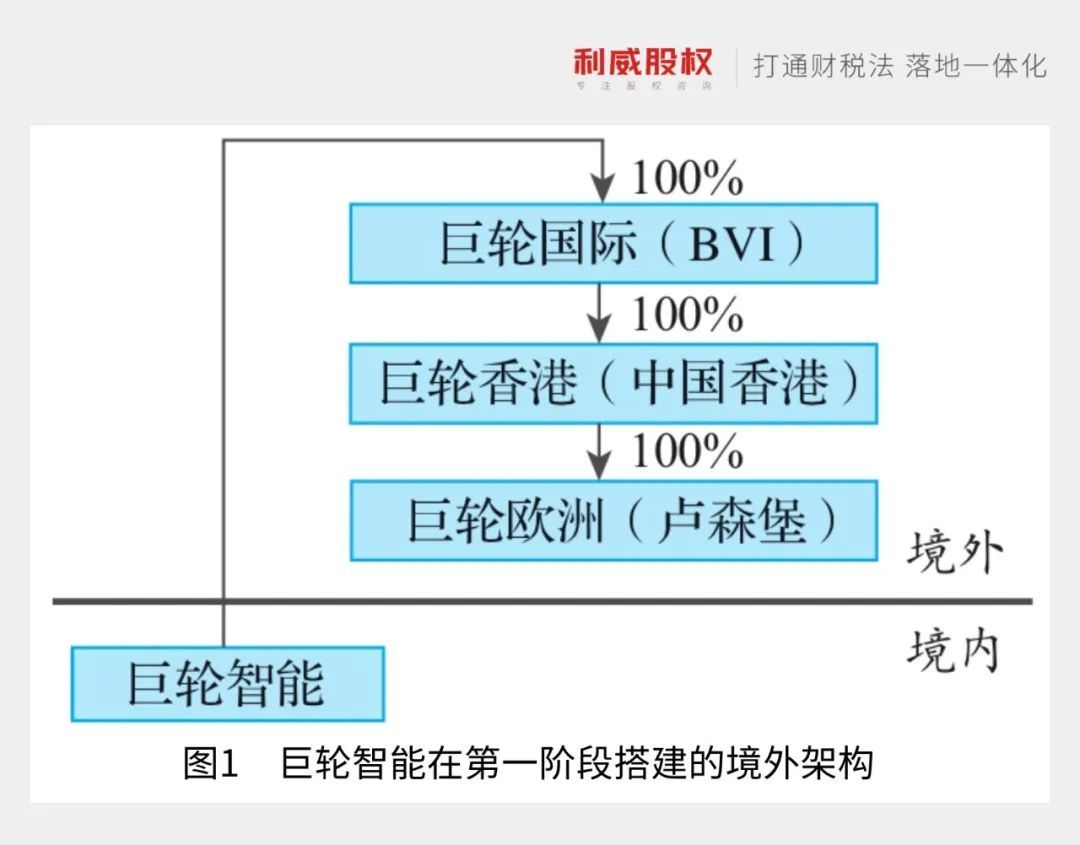
巨轮智能首先在BVI设立了全资子公司巨轮国际(BVI),巨轮国际(BVI)设立后即投资设立全资子公司巨轮香港,巨轮香港又在卢森堡投资设立全资子公司巨轮欧洲。
第二步:完成境外收购
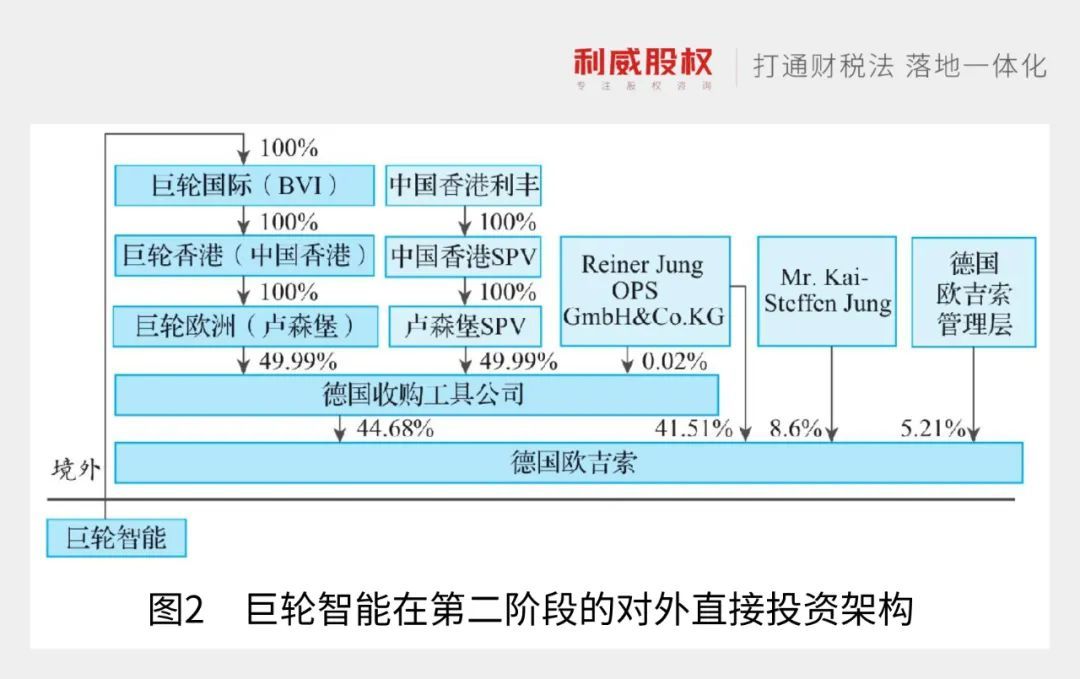
上述境外架构搭建完毕后,巨轮欧洲出资入股德国收购工具公司,持有该公司49.99%的股权。然后,由德国收购工具公司收购德国欧吉索44.68%的股权(见图2)。
二、三层境外股权架构
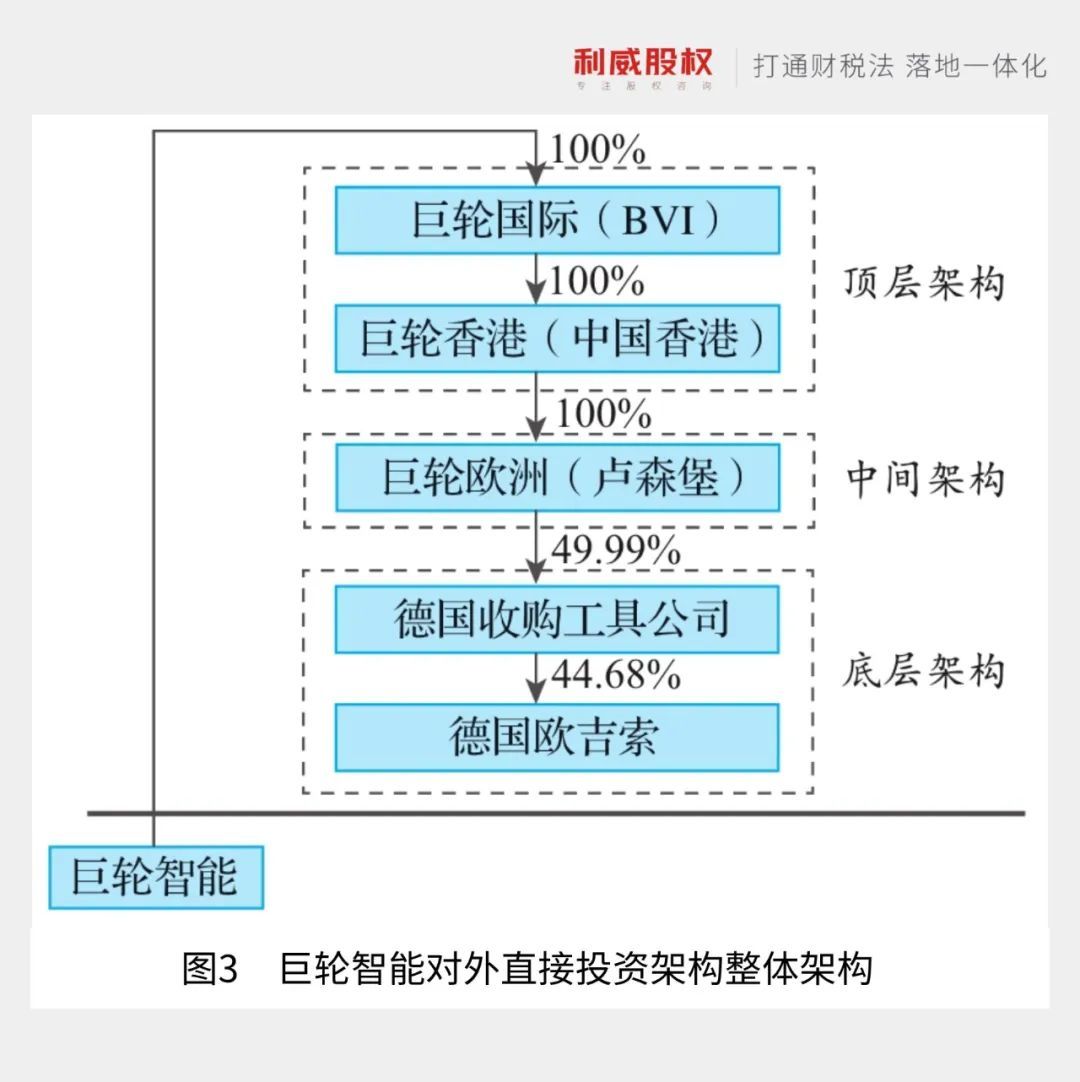
巨轮智能对德国欧吉索的投资,境外共有五家公司[巨轮国际(BVI)、巨轮香港(中国香港)、巨轮欧洲(卢森堡)、德国收购工具公司、德国欧吉索]。
这五家公司可以分为三层:顶层架构[巨轮国际(BVI)和巨轮香港(中国香港)]、中间架构[巨轮欧洲(卢森堡)]、底层架构(德国收购工具公司和德国欧吉索)(见图3)。
下面我们对三层架构逐一进行分析。
1.顶层架构
在对外直接投资架构中,顶层架构一般注册在避税天堂。
这些避税天堂包括开曼群岛、百慕大、巴哈马、英属维尔京群岛等。
避税天堂具有一些共同特点:社会稳定,没有税或税负很低,注册公司非常方便,维护成本很小,有较健全的法律体系,没有外汇管制,有严格的商业及银行保密制度,有方便的中介服务等。
巨轮智能境外投资顶层架构中的第1层选择在了BVI,同时又在BVI公司下面设立了巨轮香港公司。
中国香港实行属地征税,只有在中国香港产生或来自中国香港的利润才征税,利得税税率为16.5%;不对股息和利息征收预提所得税,只对支付给非居民企业的特许权使用费征收4.95%的预提所得税;不征收资本利得税;没有受控境外公司规则和资本弱化规则;税收损失可以无限期结转。
巨轮智能选择顶层架构设在BVI和中国香港,主要是考虑到香港不仅与内地签有避免双重征税安排,还与中间架构注册地卢森堡签订有《中华人民共和国香港特别行政区与卢森堡大公国就收入及资本税项避免双重课税和防止逃税协定》。
2.中间架构
为了打击全球避税,欧盟国家、美国和OECD国家会将一些低税收管辖区(或者没有企业所得税,或者企业所得税税率低于9%)列入“税收黑名单”。
凡是在被列入黑名单的离岸地注册的公司,会被实施更强有力的反避税监管和限制措施。开曼群岛、BVI等纯避税地都在税收黑名单上“榜上有名”。
因此,对境外进行投资的企业会考虑在顶层架构下(第2层至第3层),再加上中间架构,这些中间层公司一般会选择“税制比较规范透明但不是明显的低税国(地区)、税收协定较多、协定优惠税率较低且对受益人限制较少、法制宽松但规范”的国家和地区。
在实务中,荷兰、卢森堡、比利时、爱尔兰和瑞士常被选定为中间层的投资国。
以巨轮智能选择的中间架构注册地卢森堡为例,卢森堡是境外投资者进入欧洲的重要门户。卢森堡有相对安全和稳定的政治环境、完善的金融体系、优惠的税收制度,以及丰富而有弹性的双边税收协定,而且还具有欧洲陆运和空运的比较优势,容易满足企业运营上的实体化要求。
3.底层架构
对外直接投资的企业搭建底层架构时(第4层至第5层),会选择有实质业务运作的国家(地区),如项目所在国(地区),巨轮智能即选择在标的公司所在地德国设立底层架构。
根据我国税制,企业已在境外缴纳的所得税税额可以进行抵免。
如今境外所得的抵免层级为5层,并且有分国(地区)抵免法【企业以一个国家(地区)为维度计算可抵免境外所得税额和抵免限额,同一投资架构层级的位于不同国家(地区)的企业盈亏不得相互弥补】和综合抵免法【企业以同一投资架构层级为维度,计算可抵免境外所得税额和抵免限额,同一投资架构层级的位于不同国家(地区)的企业盈亏可以相互弥补】可以选择。
如果对外直接投资企业在境外业务的拓展逐步多元化,可以考虑增加多个并行的多层投资架构,特别是将性质不同的行业、业务,分别以不同的层级进行分割,并行开展,这样既可以享受上述多层投资架构的税收优惠,又可以最大限度地分散税务风险。
三、实战思考
作为从事了19年股权设计的老兵,我深感“走出去架构”是所有股权架构中最复杂的一种,因为好的“走出去架构”需要迈过4个关卡,分别是外汇关、监管关、审批关、税务关。但实务中,拥有如此全面知识体系的服务机构并不多,也导致大部分“走出去架构”存在很多隐患。
搭建“走出去架构”时,从税收维度,至少需要提前论证以下事项:
①是否需要设立SPV,以搭建多层境外架构?
②如果搭建多层境外架构,应在哪个国家或地区设立SPV?
③如何对境内和境外的业务进行转让定价安排?
④投资收益如何进行后续安排,是计划再次用于经营性投资,还是用于家庭财富管理?
⑤境外运营实体如何在注册地区进行税务安排?
⑥境内和境外企业如何进行资金融通?等等。
相关文章:
非上市型返程投资架构“税收坐月子”等五个小专题
本文链接:http://www.sywcj.cn/gp/26805.html
版权声明:本文内容由互联网用户自行发布,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容, 请联系qq:1442716096举报,一经查实,本站将立刻删除。

