

中国股市无惧特朗普关税风暴,独立行情还能走多久?
尽管美国前总统特朗普再度就对华关税问题动作频频,中美之间的地缘政治对抗时常搅动全球金融市场,但从近期市场表现看,中国A股乃至香港上市的中国科技股却逐渐展现出对外部扰动的“免疫力”。
在印度和日本股市在过去一年多成为国际资金的“香饽饽”之际,中国股市却在人工智能等新兴科技领域的强劲表现与“两会”可能释放的政策利好中找到新的上升动能,逐渐抛开了美国乃至日本市场的节奏,走出了一条别具一格的上涨曲线。
然而,这种“独立行情”究竟能走多远?中国资本市场是否真正克服了地缘政治和外部需求走弱的双重压力?接下来,且让我们透过这场“忽视特朗普关税战”的表象,探究中国股市背后的底层逻辑与风险。
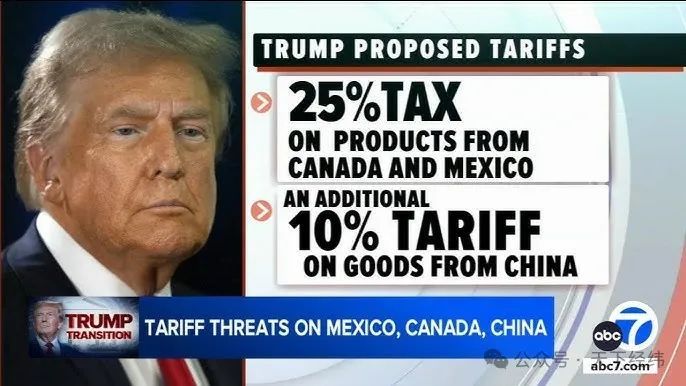
一、中国股市无视特朗普新关税?“剑拔弩张”下的冷静
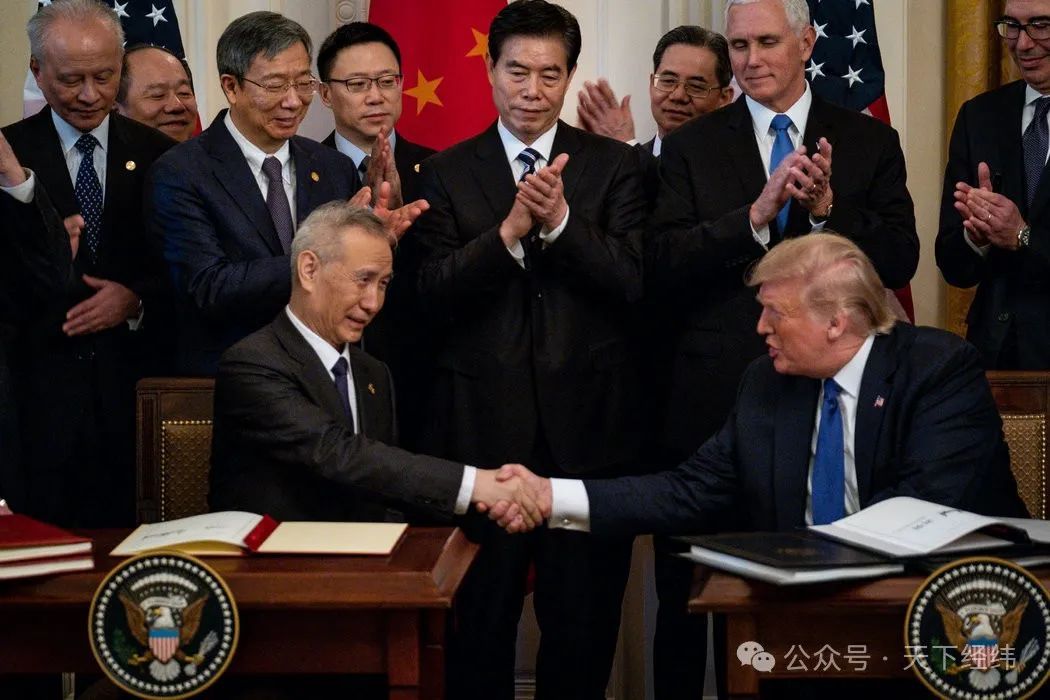
美国前总统特朗普再度挥舞关税“大棒”,对华进口关税层层加码,且其外交政策连番动作,引发外界对中美关系更趋紧张的担忧。
本来,从2024年下半年开始,“特朗普威胁论”对于脆弱的全球经济复苏就已构成潜在冲击。而今,美国当局对中国芯片、AI技术的封锁亦在持续升级,若从常理推断,中国科技股应该面临较大的下行压力。
但事实却出人意料。中国香港市场的科技股指数(如恒生科技指数)在短暂的波动后迅速企稳回升,甚至连此前饱受唱空的互联网、汽车、电动车等板块,都出现了稳健走高的趋势;A股也同样在AI、芯片、云计算等新兴产业的带动下逆势上涨。
对于特朗普而言,这无异于一记“错失狙击”的信号:当他加紧对中国商品征收新关税、企图围追堵截时,中国市场似乎并未像以往那样应声大跌,反而更加稳健地向上迈进。
1. 政策干扰“落空”特朗普政府的“关税牌”并非毫无杀伤力,但相较于他在2018年挑起第一场中美贸易战时,如今的局势已然不同。彼时,中国外贸依存度相对偏高,且国际投资者对新兴市场(尤其是中国市场)前景信心不足,资金避险心理占上风,导致A股与港股同步下挫。
而今,中国经济对外贸的依赖程度虽依旧重要,但相对比例已有所下降,更关键的是,经过多年“内循环”与供应链升级,国内庞大的消费市场和完整的产业链逐渐发挥出了“减震器”的作用。即便贸易环境再起波澜,“关税恐慌”的直接效应也明显小于往年。
2. 白宫“多线作战”与分散化冲击特朗普重返聚光灯后忙于重塑国际外交版图,想要在全球多地“开辟战场”:制衡中国只是其中一环;他还需面对乌克兰局势、美墨关系、持续高企的通胀压力等众多棘手议题。
在此背景下,白宫政策的执行力难免被分散,未必能集中火力进行精准施压。从市场角度看,当美国政府对中国高科技产业的封堵手段缺乏连贯性和清晰度,也意味着中国企业得以利用窗口期进行创新突围。
3. 新兴产业的强劲势头最让投资者兴奋的莫过于人工智能、云计算、新能源汽车等领域的崛起。正如近期在中国爆红的本土大语言模型“DeepSeek-R1”,让全球对中国AI研发实力刮目相看。
此类重大技术突破不仅提振了市场情绪,也让外界看到了中国在硬件供应链被“卡脖子”的情境下,依然可以闯出一条独立自主的创新之路。
国际投行纷纷报告预测,中国经济或将迎来一波新的增长动能,股票市场也有望因此受益。诸如“DeepSeek-R1”的出现,恰似当年“Sputnik时刻”,再度激发全球资本对中国科技前景的信心。
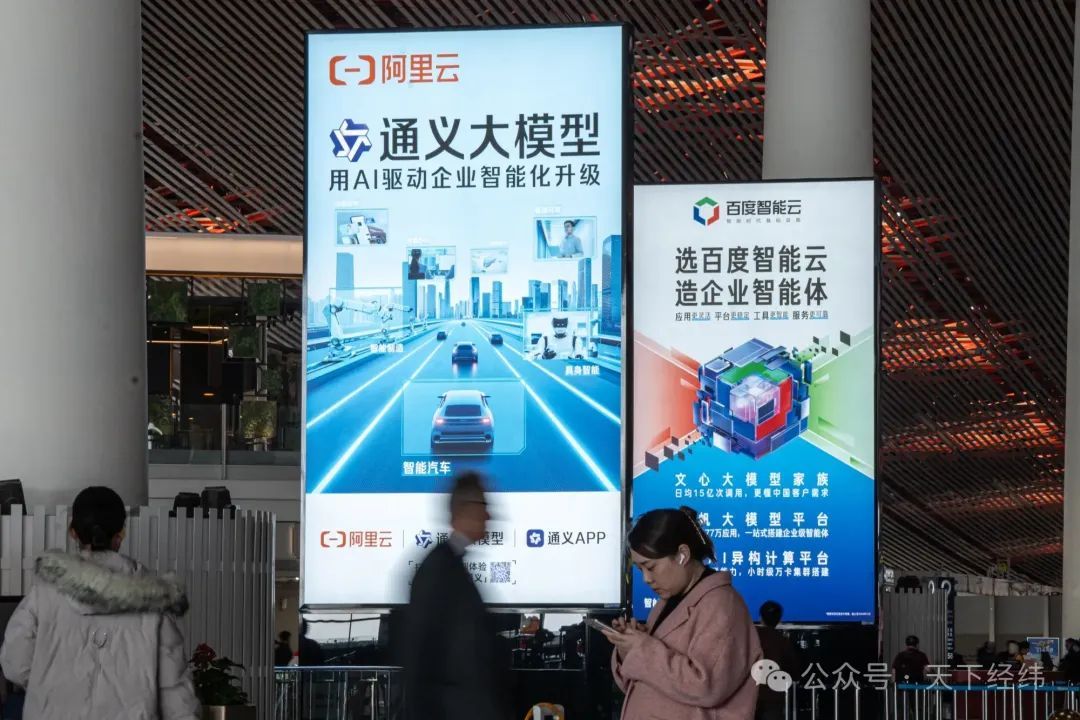
二、“两会”行情:从“Anything But China”到“重新下注”?
去年以来,国际市场一度持有“Anything But China”的保守态度,西方对中国市场的担忧与警惕使全球资本纷纷转向印度、日本等地。
中国在2023年疫情解封后复苏乏力、地产危机、外部需求放缓等问题层层叠加,市场悲观情绪不断发酵。但到2025年,“两会”前后的政策端和经济数据端却屡屡为资本市场注入活力。
1. 市场预期“否极泰来”和前几年的疲弱反弹相比,此番中国经济的复苏节奏虽然仍不算“强劲”,但相比低迷时已实属“略有起色”。从GDP增速指引到财政赤字安排,再到政府对高科技产业的支持、对提振内需的重视,外界普遍关注中央能否推出新的刺激措施或改革方案。短期内,如果各项政策逐渐落地,投资者对中国经济的信心或将稳步回升。
2. 人口红利与产业升级之辩中国面临人口老龄化的问题,但庞大的人口基数和日趋成熟的数字化消费场景依然为国产科技、互联网服务和智能制造提供了大量应用机会。AI技术和大数据在医疗、教育、金融等领域的渗透,将有助于中国打造新的增长极。这种产业升级一旦形成持续性,将成为市场走出独立行情的重要支柱。
3. 外资回流的可能性在过去的一年里,印度与日本股市吸纳了大量的国际资金,而中国市场经历了外资连续多季“用脚投票”。不过,随着中国科技与消费升级带来新机遇,加之国际投行(如高盛、德银等)纷纷调高对中国股票市场的评级,“回补”中国的声音再次出现。如果外资真正大举回流,将使得中国股市继续走高,并与美股、日本股市形成一定程度的“脱钩”表现。
三、对比日本与印度:缘何中国能另辟蹊径?
过去一年多,日本与印度之所以备受青睐,与其通胀及增长预期改善、货币政策独立性以及地缘政治红利不无关系。日本股市在日元走弱与结构性改革的双重利好下大放异彩;印度则凭借供应链转移和人口红利在资本市场上备受追捧。相比之下,中国在地缘政治、贸易摩擦和经济下行压力的多重夹击下承受巨大考验。
然而,中国的独特之处在于:
产业链完整度中国拥有全球最完整的制造业体系,加之政策性银行与产业政策的协同,以及国内庞大消费市场支撑,足以提供相对独立的增长动能。再加上智能制造、绿色能源、AI软件生态的崛起,正在塑造新一轮的结构性机会。
政策可调控空间中国政府财力和宏观调控工具相对丰富。一旦外部环境生变,在财政、货币及产业优惠政策等方面能迅速做出反应。譬如政府对于芯片、云计算、自动驾驶的专项扶持规划,亦或对房企和地方政府债务问题的纾困手段,都可能在关键时刻稳定市场预期。
AI浪潮的真正价值当前人工智能的竞争不仅关乎芯片、算法,更涉及大模型在各类垂直场景的深度应用。从“DeepSeek-R1”到其他国内厂商蜂拥上线的国产大模型解决方案,说明在芯片受限的情形下,中国依然能从数据、人才与应用场景的丰富性入手,形成技术积累。这与日本、印度相对缺乏综合性生态的环境并不完全相同,也意味着中国在AI浪潮中具备潜在的引领地位。
四、潜在风险:地缘政治的黑天鹅与经济结构的转型之痛
诚然,中国股市“忽视特朗普关税战”的迹象并不意味着高枕无忧。未来依然存在下行风险,需要理性分析:
“特朗普式”不确定性再次升级特朗普的政策可能在关键时刻再度“归位”,并集火中国科技。更严厉的出口管制、投资禁令或对华科技合作的封杀,都可能成为新的冲击波。若地缘政治冲突更为恶化,金融市场难免受累。
地产与地方债风险未完全解除虽然房企暴雷潮看似告一段落,但库存压力、烂尾楼与地方债务隐忧仍在。若宏观经济形势恶化,地产链条的负面效应仍可能回传至金融体系,拖累整体增长预期。
内需能否托起大盘?中国倡导的新增长模式是从出口制造业转向内需与高科技创新,但经济结构的切换往往需要阵痛期,尤其是需要更大力度的体制改革,和对民间投资、消费信心的更深层次恢复。如果内需恢复不及预期,股市也可能难以持续走高。
五、结语:新的“逆风”与新的“机遇”
无论是特朗普政府的来回打压,还是全球经济格局的风云变幻,中国股市都正努力走出一条独立于美国和日本的行情——这既是对外部复杂环境的一次“逆风飞扬”,也是对中国自身经济韧性的一次严峻考验。从人工智能的崛起到“两会”所折射的政策导向,再到一部分外资“用脚”投票回流中国,种种迹象都在表明:中国资本市场正获得一次重塑形象的宝贵机遇。
然而,“机遇”并不天然等同于“胜券在握”。当全球局势进入极度不确定时代,地缘政治纷扰、外需走弱、内需尚待激发等多重挑战,依然考验着中国市场。在政策层面,如何兼顾稳增长与调结构,在科技层面,如何在关键技术封锁下打造自主创新体系,在金融层面,如何继续深化改革、吸引更多长线资金——这些都是决定中国股市能否真正站稳“独立行情”、摆脱“特朗普阴影”的关键。
历史告诉我们,资本市场永远在动态博弈中前进。过去中国股市与美国、欧洲市场之间的“联动与分化”已反复上演。就当下而言,中国股市正以其独特的改革转型和创新势能,在国际资本眼中重新定义“可投资”与否。若能稳步化解内部风险、持续提升技术硬实力,我们或许真能在华尔街分析师曾经的唱衰声里,看见另一轮中国式牛市徐徐启幕。
毕竟,当全球都在关注中国能否再次“逆势奋起”时,资本的嗅觉往往会先一步行动——正如现在,中国股市在特朗普的关税风暴中依旧稳步前行,正是最好的注脚。
本文链接:http://www.sywcj.cn/gp/26905.html
版权声明:本文内容由互联网用户自行发布,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容, 请联系qq:1442716096举报,一经查实,本站将立刻删除。

