

华泰金工林晓明团队•一周观点汇总20170618
本周观点
市场企稳调整,酝酿进攻力量
华泰风险收益一致性择时模型在3月31日发出看空信号,上周行业贝塔与收益率之间秩相关系数为0.5650,过去四周平均秩相关系数为-0.0815,已经连续两周秩相关系数为正,行业排列逐渐转为进攻态势。但由于过去四周平均秩相关系数仍然较低,模型没有马上看多。
上周A股周期上游领涨,金融板块回调
将A股分为周期上中下游、大金融、消费与成长六大板块,上周周期上游上涨1.99%,周期中游下跌0.06%,周期下游下跌0.28%,大金融下跌1.88%,消费板块下跌0.27%,成长板块上涨0.57%。
市场风格未来将长期偏好于价值股
从DDM模型上来看,价值股相对成长股久期更短。周期上09-15年的整体环境为经济下行,导致利率下行,市场偏好久期相对长的成长股。当前市场整体环境发生了改变。长周期和中周期已经出现拐点,未来很多年都将会是经济上行、利率上行,市场将更偏好价值股,投资重点为当前业绩而不是未来。所以全球的风格,都是高盈利高分红的股票更好。
重点推荐分级B
基于周期研究、分级标的指数近期的表现,以及结合分级B当前的流动性、价格杠杆、下折风险大小,推荐以下分级B:易方达上证50B(502050)、招商中证白酒B(150270)、国泰国证医药卫生B(150131),以及银华恒生H股B(150176)、汇添富恒生B(150170)。
本周周报
分级基金周报——大面积“迷你”分级发生折溢价
指数轻微下跌,股票指数分级交投活跃度微升但仍低迷
上证综指截至周五收盘于3123.17点,全周指数下跌1.12%。截至周五收盘,129只股票指数型分级基金(包含124只普通股票指数型、3只股票指数增强型和2只QDII指数型)场内净值规模达到884.08亿元,较上周下跌2%,份额规模达到1058.55亿份,较上周下降了1.96%。市场主要指数下跌,交投活跃度上升,本周场内份额日均成交额相比上周上升2.59%至13.04亿元。
行业指数涨跌参半
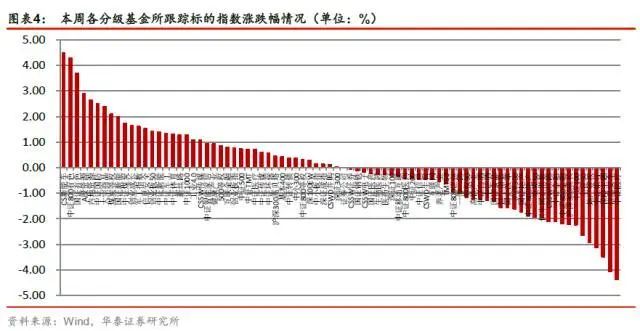
本周大部分行业指数涨跌参半,跌幅居前的有中证医疗(-4.37%)、信息安全(-4.07%),保险主题(-3.48%),中证银行(-3.13%)。有色主题基金整体涨幅较大,涨幅居前的是cs新能车(4.48%)、中证800有色(4.30 %)、国证有色(3.69%)以及A股资源(2.88%)和内地资源(2.65%)。
4只分级基金下折距离小于10%
本周出现4只股票型分级B的下折距离(即下折母基金所需跌幅)小于10%。其中下折距离最小的是融通中证军工B,其距离下折母基金仅需跌幅6.17%,下折距离较小的还有建信中证互联网金融B和申万菱信传媒行业B,距离下折母基金分别需跌幅8.35%和8.71%,投资者需要注意下折风险。
分级A隐含收益率保持稳定
本周分级A份额隐含收益率基本保持平稳,主流的+3.00%、+3.50%、+4.00%品种隐含收益率分别为:4.63%、5.12%、5.29%,上周为:4.60%、5.10%、5.28%。
大部分存在整体折溢价的分级基金场内流动性差不适合套利操作
存在溢价套利机会的11只基金,与存在折价套利机会的36只基金,场内流动性大多较差,我们认为折价出现原因可能与其流动性关系较大。交易活跃度不足,导致份额净值变化后,交易价格“跟不上”份额净值涨跌幅,被动出现折溢价。
重点推荐分级B
基于周期研究、分级标的指数近期的表现,以及结合分级B当前的流动性、价格杠杆、下折风险大小,推荐以下分级B:易方达上证50B(502050)、招商中证白酒B(150270)、国泰国证医药卫生B(150131),以及银华恒生H股B(150176)、汇添富恒生B(150170)。
基本面量化投资周报——市场震荡下行,本周组合表现各异
华泰基本面量化选股策略A股实证结果颇佳
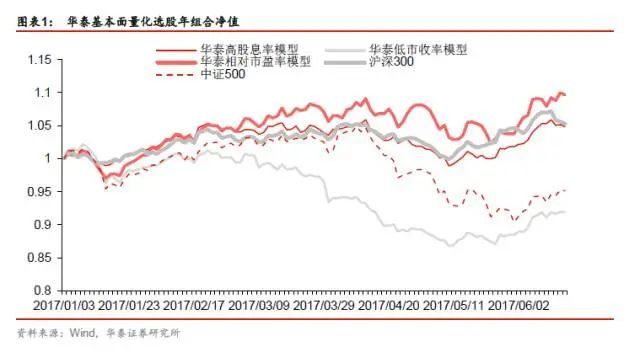
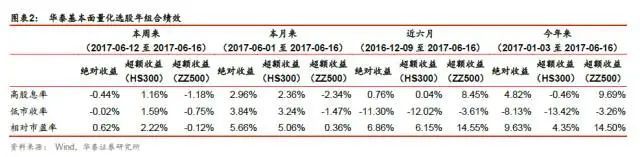
本月以来高股息策略、低市收率组合以及相对市盈率组合的绝对收益分别为2.96%,3.84%和5.66%;近六月以来高股息策略、低市收率组合以及相对市盈率组合的绝对收益分别为0.76%,-11.30%和6.86%;今年以来高股息策略、低市收率组合以及相对市盈率组合的绝对收益分别为4.82%,-8.13%和9.63%。
本周市场震荡下行,华泰基本面量化选股组合表现各异
本周,华泰高股息率模型获得绝对收益-0.44%;低市收率模型获得绝对收益-0.02%;相对市盈率模型获得绝对收益0.62%;沪深300指数涨幅为-1.61%;中证500指数涨幅为0.73%。本周沪指震荡下行,创业板指震荡上行,市场分化加大。三个组合表现各异,低市收率模型走势持中,高股息率模型走势最弱,相对市盈率模型走势最强。
高股息率选股策略: 绝对收益-0.44%,相对沪深300超额收益1.16%
本周组合获得绝对收益-0.44%,以沪深300指数为基准的超额收益为1.16%,以中证500指数为基准的超额收益为-1.18%,最大回撤为1.00%。组合的日胜率为80%(以沪深300为基准)、20%(以中证500为基准),最高单日超额收益率为0.52%(以沪深300为基准)、1.11%(以中证500为基准)。组合本周绝对收益为负,净值走势波动下跌,回撤为1.00%,超额收益优于沪深300指数,但弱于中证500指数。
低市收率选股策略:绝对收益-0.02%,相对沪深300超额收益1.59%
本周组合获得绝对收益-0.02%,以沪深300指数为基准的超额收益为1.59%,以中证500指数为基准的超额收益为-0.75%,最大回撤为0.89%。组合的日胜率为80%(以沪深300为基准)、40%(以中证500为基准),最高单日超额收益率为1.01%(以沪深300为基准)、0.22%(以中证500为基准)。组合本周走势先有所波动,但尾盘趋于稳定,绝对收益小于0,相对收益跑赢了沪深300指数。
相对市盈率选股策略:绝对收益0.62%,相对沪深300超额收益2.22%
本周组合获得绝对收益0.62%,以沪深300指数为基准的超额收益为2.22%,以中证500指数为基准的超额收益为-0.12%,最大回撤为0.97%。组合的日胜率为60%(以沪深300为基准)、40%(以中证500为基准),最高单日超额收益率为1.24%(以沪深300为基准)、0.14%(以中证500为基准)。组合本周净值波动上升,绝对收益为正,跑赢沪深300指数。
衍生品周报——50ETF下跌,持仓量P/C比下降
上证50ETF下跌2.26%,日均成交量增加2.88%
本周上证50ETF收于2.46元/份,下跌2.26%,本周五个交易日分别涨跌-0.12%、-0.08%、-1.19%、-0.68%、-0.20%。上证50ETF日均成交量2.67亿份,与上周相比增加2.88%。标的份额增加2.40%。
期权成交量减少7.47%,持仓量增加5.75%
本周期权成交减少,日均成交量68.23万张,较上周减少了7.47%,认购期权日均成交量37.99万张,减少了13.31%,认沽期权日均成交量30.24万张,增加了1.09%。本周期权持仓量增加。截止至6月16日期权持仓183.27万张,与上周相比增加5.75%,认购期权持仓90.42万张,增加了15.56%,认沽期权持仓92.85万张,减少了2.33%。
本周标的下跌,认购期权整体下跌
本周标的下跌,认购期权全面下跌。认购期权最大跌幅为84.10%,最小跌幅为15.81%;认沽期权最大涨幅为85.48 %,最大跌幅50.00%。
历史波动率与IVX均有所下降
截止至6月16日,50ETF5日波动率为7.45%,10日波动率为12.28%,20日波动率为14.71%,60日波动率为10.51%。历史波动率在上周上涨之后略有下降。从中国波指上来看,根据上交所最新发布的数据,ivx指数周五收于13.2809,IVX在回升到15附近的平台后开始回落。
期指行情与基差水平
沪深300指数本周下跌1.61%。中证500指数上涨0.73%,上证50指数下跌2.64%。小盘这周持续反弹。周五收盘时,IF当月基差为0.06%,下月合约基差-0.87%,当季合约基差-1.45%,下季合约基差-2.05%。IC当月基差为0.03%,下月基差-0.92%,当季合约基差-2.24%,下季合约基差-3.96%。IH当月合约基差为0.17%,下月合约基差-1.07%,当季合约基差-1.83%,下季合约基差-2.24%。
两融周报——市场表现分化,两融余额继续上升
本周两市表现分化,小盘股表现优于大盘股
本周股市表现分化较大。沪指在本周首个交易日小幅回落,周二出现小幅反弹,其后三个交易日一直处于震荡下跌状态,收盘时上证综指报3123.2点,本周涨跌幅为-1.12%;深证成指报10191.24点,本周涨跌幅为0.14%。本周整体来看小盘股表现优于大盘股,上证50、沪深300、中证500指数本周涨跌幅分别为-2.64%、-1.61%、0.73%。
本周两融余额继续上升
本周截至6月15日沪深两市融资、融券余额分别为8689.02亿元、42.13亿元,周环比增速为0.96%、-6.64%,本周融资融券余额继续上涨。两融交易额占 A 股市场成交额比例一周均值为8.74%,与上周均值8.58%相比小幅上升。两融余额占A股流通市值与上周基本持平,变化幅度很小。
华泰柏瑞沪深300ETF和易方达恒生H股ETF融资净买入额居前二
关于ETF的融资融券市场,目前标的共24只。截至6月15日,融资融券余额为533.62亿元,周环比增速为0.76%。其中融资方面呈现净流入态势的标的为13只,本周融资净买入额排行榜华泰柏瑞沪深300ETF和易方达恒生H股ETF占据第一、第二名。
本周融资净流入行业持续增加
在29个一级行业中,本周有25个行业为融资净流入状态,相比上周又有所增加,前五名依次为非银行金融、食品饮料、电子元器件、汽车、银行。融资净流出额排前五的行业为钢铁、房地产、有色金属、电力设备、农林牧渔。
(若需信息周报请联系华泰金工团队索取,谢谢!邮箱:chenye@htsc.com)
免责声明
本研究报告已由华泰证券研究所正式对外发布,一切观点、信息应以正式发布的报告为准。本公众号中提供的信息或观点不构成购买或出售所提及的投资产品的投资建议、要约或招揽。与您的特定投资目标、财务状况和特定需求无关。因此,本公众号作者与华泰证券均不承担由此信息直接或间接导致损失的责任。本公众号版权仅为华泰证券所有,未经公司书面许可,任何机构或个人不得以翻版、复制、发表、引用或再次分发他人等任何形式侵犯本公众号发布的所有内容的版权。本公司具有中国证监会核准的“证券投资咨询”业务资格,经营许可证编号为:Z23032000。
本文链接:http://www.sywcj.cn/gp/26960.html
版权声明:本文内容由互联网用户自行发布,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容, 请联系qq:1442716096举报,一经查实,本站将立刻删除。

