

长江农业|解析未来生猪养殖行业的格局——强者恒强
报告要点
非洲猪瘟疫情对于中国生猪养殖行业的格局或将产生深远影响。一方面非洲猪瘟疫情趋于常态化会导致区域性生猪价差不断拉大,猪肉的点对点供应将更加普遍;另一方面非洲猪瘟疫情使得养殖行业“南猪北养”的进程进一步放缓。从行业发展趋势来看,低成本是养殖企业的核心竞争力,具有成本优势的企业在市场竞争中有望独占鳌头,从而形成强者恒强的竞争格局。持续推荐温氏股份和牧原股份。
非洲猪瘟疫情趋于常态化,生猪调运或将长期受限
在非洲猪瘟疫情趋于常态化的大背景下,中国的生猪调运或将长期受限。根据农业农村部的数据,截止到12月1日共发生非洲猪瘟疫情77起,全国性生猪跨省调运目前基本已经停止。根据各省生猪调运情况来看,四川、河南和湖南是我国主要的生猪调出大省,2017年四川和湖南的生猪调出量均超过2000万头,而广东、浙江和江苏等沿海省份每年均存在1000万头以上的生猪产能缺口。我们认为,生猪调运受限有可能导致生猪调入省和调出省出现生猪的产销错配,更多北方生猪主产区将与南方主销区实行点对点供应,从而保障当地猪肉供给。
区域性猪价差异仍将维持,“南猪北养”进程放缓
随着全国范围的生猪调运受限,区域性生猪价差拉大的情况仍将维持,这有可能导致“南猪北养”进程的放缓。在没有非洲猪瘟疫情之前,全国猪价最高的西南地区一般比东北地区猪价高1~2元/公斤,目前这个价差已经达到了7元/公斤左右。西南和华南属于我国猪价相对较高的地区,8月份以来两大区域猪价上行幅度超过20%,而同期东北和华北猪价调整幅度则超过15%。从养殖企业产能扩张布局来看,北方区域是这一轮产能扩张的重点区域,疫情的常态化有可能影响养殖企业北方区域产能的扩张,从而导致“南猪北养”进程放缓。
低成本构筑核心竞争力,龙头企业市场份额进一步提升
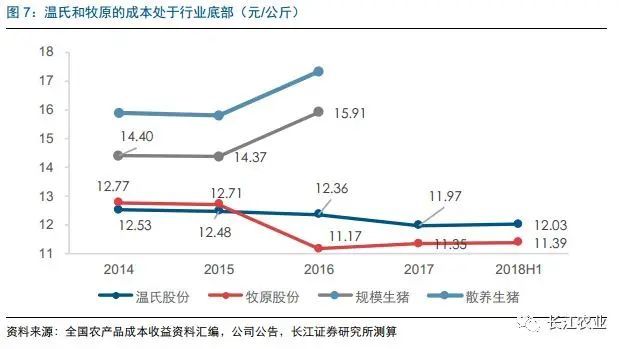
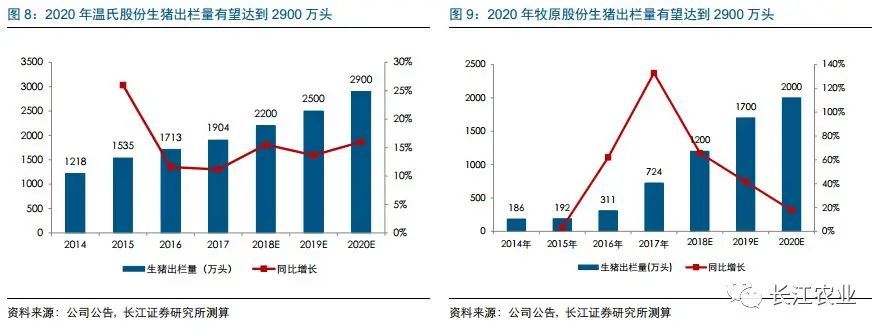
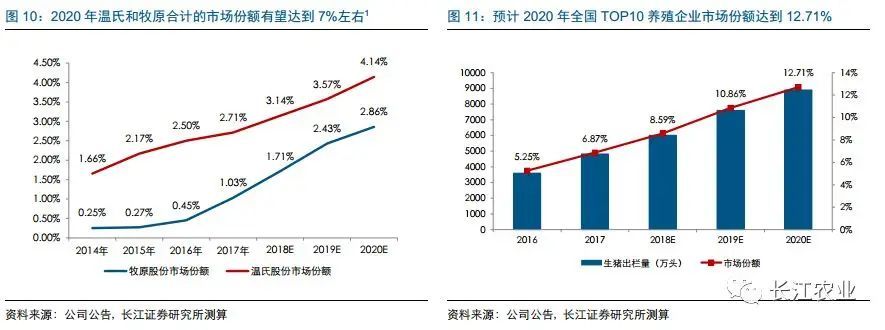
低成本构筑核心竞争力,龙头企业市场份额进一步提升。对比养殖企业的完全成本,温氏和牧原具备明显的优势,今年上半年,我们测算温氏股份的完全养殖成本在12.03元/公斤左右,牧原股份的完全养殖成本在11.39元/公斤左右。长期来看,生猪养殖行业的规模化程度将稳步提升,龙头企业有望凭借自己的成本优势加速产能扩张,从而实现市场份额的快速提升。我们预计,2020年温氏股份和牧原股份合计市场份额有望达到7%左右,相比2017年提升3.26个百分点,综合来看,生猪养殖行业有望形成强者恒强的竞争格局,具有成本优势的企业有望在行业竞争中独占鳌头,持续推荐行业龙头温氏股份和牧原股份。
风险提示:
1、非洲猪瘟持续扩散使得主产区猪价下滑、销售困难;
2、生猪养殖行业的产能淘汰整体低于预期。
如何看待中国未来生猪养殖行业的格局?
非洲猪瘟疫情对于中国生猪养殖行业的格局或将产生深远影响。一方面,非洲猪瘟疫情趋于常态化使得中国的生猪调运仍将长期受限,从而导致区域性生猪价差拉大的情况有望继续维持,生猪调入省和调出省的点对点供应将更加普遍;另一方面,非洲猪瘟疫情的常态化对于养殖企业北方区域产能的快速扩张有可能产生不利影响,从而导致生猪养殖行业“南猪北养”的进程进一步放缓。从生猪养殖行业的长期发展趋势来看,低成本是养殖企业的核心竞争力,具有成本优势的龙头企业在激烈的市场竞争中有望独占鳌头,从而形成强者恒强的竞争格局。持续推荐生猪养殖行业龙头温氏股份和牧原股份。
非洲猪瘟疫情趋于常态化,生猪调运或将长期受限
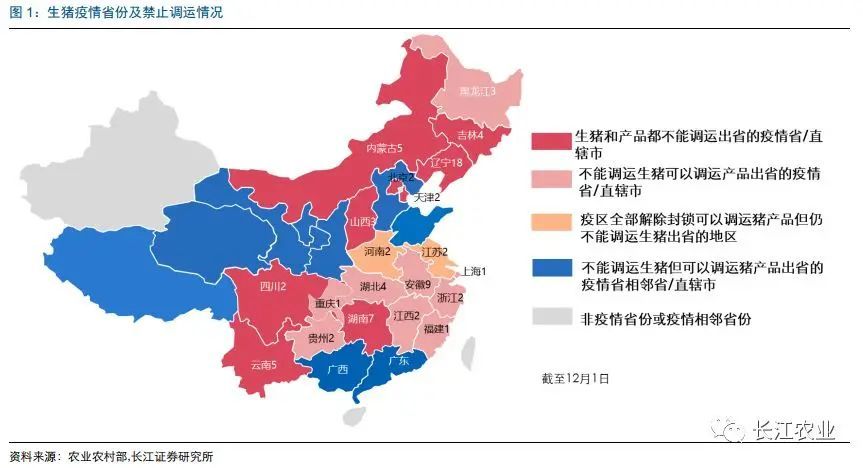
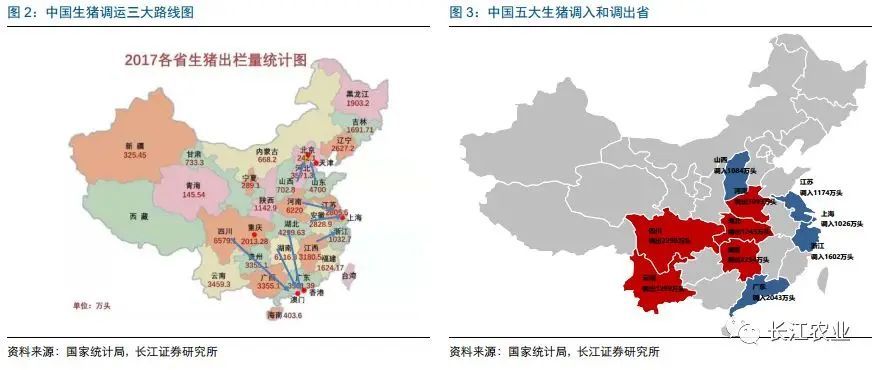
在非洲猪瘟疫情趋于常态化的大背景下,中国的生猪调运或将长期受限。根据农业农村部的数据,截止到12月1日,我国共发生非洲猪瘟疫情77起,目前全国主要区域都出现了非洲猪瘟疫情,全国性生猪跨省调运目前基本已经停止。根据2017年各省生猪出栏量来看,四川、河南、湖南、山东和湖北是我国五大生猪出栏省份,其中四川、河南、湖南和湖北也是我国主要的生猪调出大省,2017年四川和湖南的生猪调出量均超过2000万头。从生猪调入省份来看,广东、浙江和江苏等沿海省份每年均存在1000万头以上的产能缺口。我们认为,生猪调运受限有可能导致生猪调入省和调出省之间的产销错配,生猪调入省的猪价有望维持相对高位,而生猪调出省的价格则面临一定的压力。为了平抑猪价的快速上涨,上海、浙江和重庆等生猪调入省市开始与大型养殖企业实行点对点供应,我们认为,随着非洲猪瘟疫情的常态化,更多的北方生猪主产区将与南方主销区实行点对点供应,这对于保障生猪调入省的猪肉供给将产生积极的影响。
区域性猪价差异仍将维持,“南猪北养”进程放缓
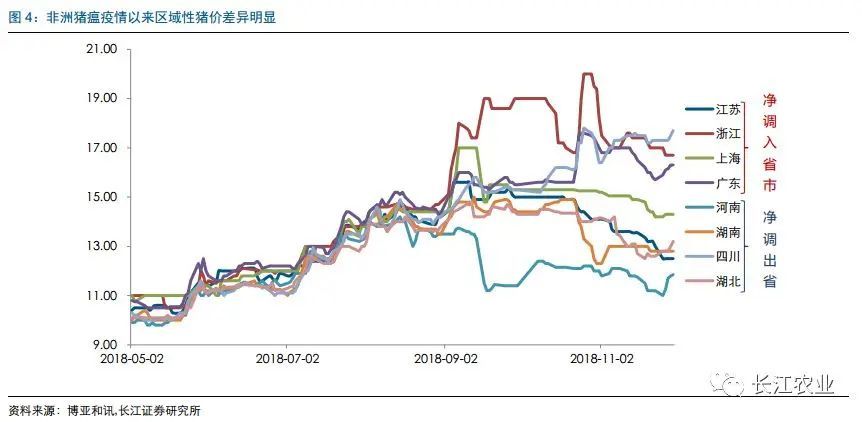
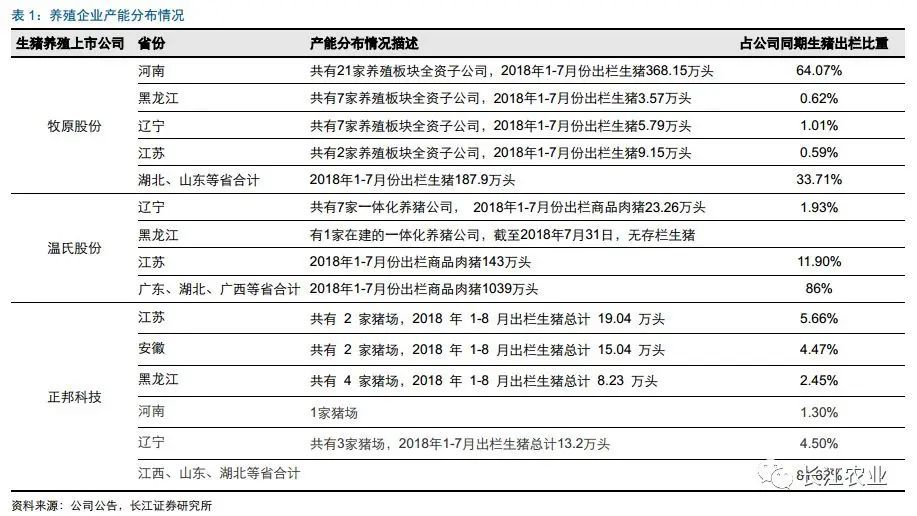
我们认为,随着全国范围的生猪调运受限,区域性生猪价差拉大的情况仍将维持,这有可能导致国内“南猪北养”进程的放缓。今年8月份辽宁出现非洲猪瘟疫情以来,为了更好的进行疫情的防控,国家对于生猪调运进行了严格的管控。由于各省之间的生猪供需存在较大的差异,从最近三个月不同省份的生猪价格走势可以看出,生猪净调入省市的价格出现了明显的上涨,而生猪净调出省份的价格则有所回落。在没有非洲猪瘟疫情之前,全国猪价最高的西南地区一般比东北地区猪价高1~2元/公斤,目前这个价差已经达到了7元/公斤左右。西南和华南属于我国猪价相对较高的地区,8月份以来两大区域猪价上行幅度超过20%,而同期东北地区和华北区域猪价调整幅度则超过15%。我们认为,生猪调运受限导致区域性生猪价差拉大的情况仍将继续维持,对于在华南和华东区域有超过70%产能的温氏股份则将直接受益。
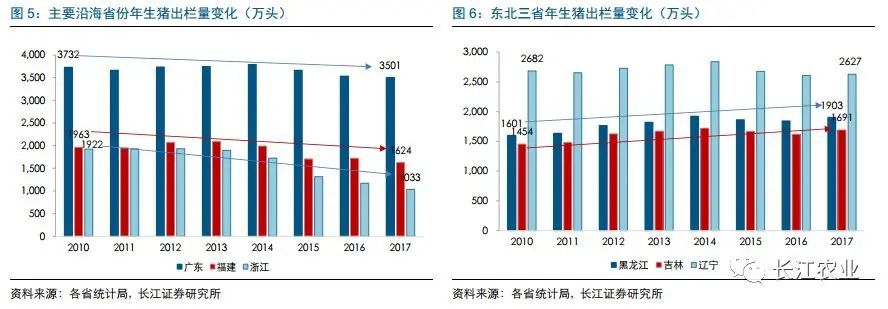
非洲猪瘟疫情的常态化将影响近年来逐步形成的“南猪北养”进程,主要养殖企业在东北区域产能投放有可能放缓。从广东、福建和浙江等沿海省份2010年以来的生猪出栏量可以看出,沿海地区的年生猪出栏量呈下行趋势。广东省2017年生猪出栏量为3501万头,同比下滑0.9%,相比2010年生猪出栏量净减少231万头;浙江省2017年生猪出栏量为1033万头,同比下滑11.7%,相比2010年生猪出栏量净减少899万头左右。从东北三省生猪出栏量走势来看,黑龙江省2017年生猪出栏量为1903万头,同比增加3.2%,相比2010年生猪出栏量净增加302万头左右。从养殖企业的产能扩张布局可以看出,北方区域是这一轮生猪养殖产能扩张的重点区域,非洲猪瘟疫情的常态化对于养殖企业北方区域产能的快速扩张有可能产生不利影响,从而导致生猪养殖行业“南猪北养”的进程有可能进一步放缓。
低成本构筑核心竞争力,龙头企业市场份额进一步提升
成本优势是企业产能扩张的核心要素,长期来看,龙头企业的市场份额有望进一步提升,生猪养殖行业竞争强者恒强。对比养殖企业的完全成本,温氏和牧原具备明显的优势,今年上半年,我们测算温氏股份的完全养殖成本在12.03元/公斤左右,牧原股份的完全养殖成本在11.39元/公斤左右。温氏股份凭借“公司+农户”模式实现集团与养殖户的优势互补,通过全方位的管控来实现生猪品质的稳定性,牧原股份利用自繁自养一体化的养殖模式来打造自身优秀的成本管控能力,从而实现快速扩张。长期来看,生猪养殖行业的规模化程度将稳步提升,龙头企业有望凭借自己的成本优势加速产能扩张,从而实现市场份额的快速提升。我们预计,2020年温氏股份和牧原股份合计的市场份额有望达到7%左右,相比2017年提升3.26个百分点,综合来看,生猪养殖行业有望形成强者恒强的竞争格局,具有成本优势的企业有望在行业竞争中独占鳌头。
上周农林牧渔板块行情回顾
上周农林牧渔行业板块指数涨幅2.6%,分别跑赢沪深300指数和上证综指1.67%、2.26%。具体到个股层面来看,上周农林牧渔板块涨幅前三个股新农开发(+14.05%)、金新农(+13.53%)及牧原股份(+11.11%),跌幅前三个股为*ST康达(-14.01%)、民和股份(-13.93%)及*ST东凌(-11.55%)。
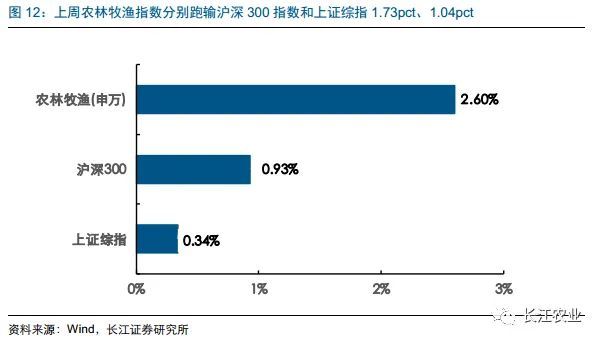
表2:农林牧渔行业上市公司上周涨跌幅一览
股票代码
股票名称
涨跌幅
股票代码
股票名称
涨跌幅
股票代码
股票名称
涨跌幅
600359
新农开发
14.05%
002311
海大集团
1.80%
002100
天康生物
-1.32%
002548
金新农
13.53%
002069
獐子岛
1.74%
002220
天宝食品
-1.40%
002714
牧原股份
11.11%
000998
隆平高科
1.66%
600962
国投中鲁
-1.59%
002567
唐人神
9.50%
000702
正虹科技
1.65%
300268
佳沃股份
-2.02%
002157
正邦科技
9.42%
600251
冠农股份
1.37%
600095
哈高科
-2.10%
002124
天邦股份
9.11%
601996
丰林集团
1.33%
000930
中粮生化
-2.24%
600438
通威股份
9.00%
000911
南宁糖业
1.32%
300119
瑞普生物
-2.26%
603566
普莱柯
8.19%
002852
道道全
1.24%
000663
永安林业
-2.53%
000876
新希望
7.79%
300313
天山生物
1.07%
300087
荃银高科
-2.74%
600540
新赛股份
7.07%
002868
绿康生化
0.83%
002170
芭田股份
-2.92%
600975
新五丰
6.23%
000061
农产品
0.82%
600965
福成股份
-2.93%
600313
农发种业
6.11%
600467
好当家
0.78%
002679
福建金森
-3.02%
600265
ST景谷
5.92%
300175
朗源股份
0.52%
002321
华英农业
-3.06%
300498
温氏股份
5.84%
002041
登海种业
0.34%
600257
大湖股份
-3.08%
002772
众兴菌业
5.33%
600195
中牧股份
0.27%
002259
ST升达
-3.37%
300189
神农基因
5.02%
600189
吉林森工
0.25%
603718
海利生物
-4.31%
600108
亚盛集团
4.76%
603336
宏辉果蔬
0.11%
002604
*ST龙力
-4.71%
600598
北大荒
4.38%
603363
傲农生物
0.11%
300673
佩蒂股份
-4.76%
002286
保龄宝
4.37%
002385
大北农
0.00%
600191
华资实业
-4.76%
002240
威华股份
3.81%
600097
开创国际
-0.10%
002299
圣农发展
-5.00%
002891
中宠股份
3.22%
600371
万向德农
-0.15%
000798
中水渔业
-5.73%
600737
中粮糖业
2.60%
002086
东方海洋
-0.21%
600506
香梨股份
-6.06%
600201
生物股份
2.39%
000972
ST中基
-0.37%
002746
仙坛股份
-6.33%
600354
敦煌种业
2.27%
002477
雏鹰农牧
-0.57%
603668
天马科技
-7.20%
000713
丰乐种业
2.25%
000735
罗牛山
-0.68%
603609
禾丰牧业
-7.98%
601952
苏垦农发
2.17%
002215
诺普信
-0.86%
002458
益生股份
-11.14%
300381
溢多利
2.07%
300094
国联水产
-0.91%
000893
*ST东凌
-11.55%
600127
金健米业
1.99%
300511
雪榕生物
-0.96%
002234
民和股份
-13.94%
601118
海南橡胶
1.87%
002505
大康农业
-1.30%
000048
*ST康达
-14.01%
重点行业基本面状况跟踪
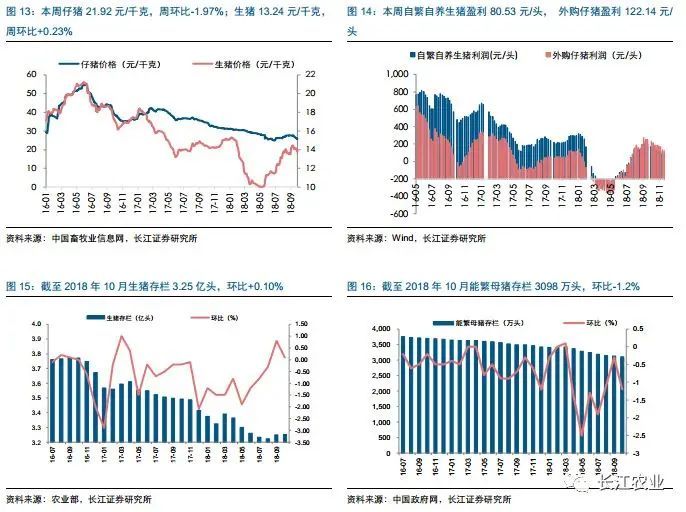
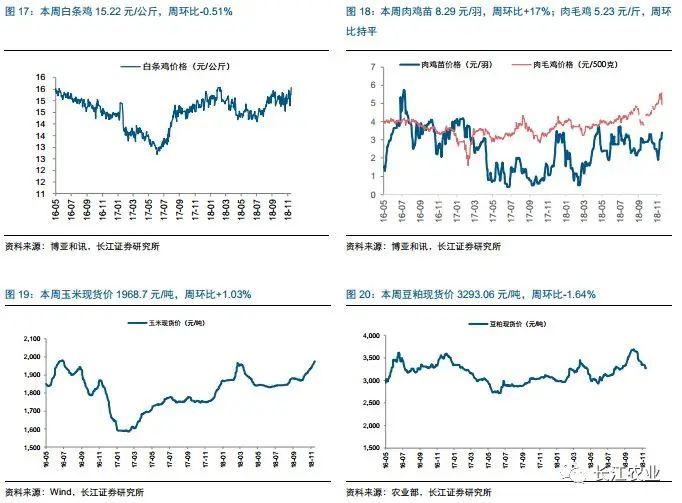
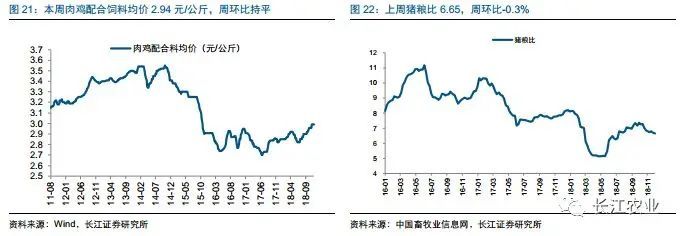
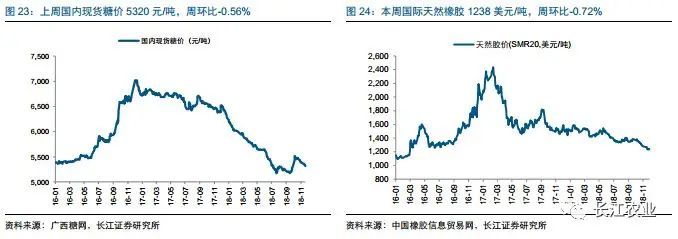
猪价方面本周仔猪21.92元/千克,周环比-1.97%;生猪13.24元/千克,周环比+0.23%。禽价方面本周白条鸡15.22元/公斤,周环比-0.51%;肉鸡苗8.29元/羽,周环比+17%;肉毛鸡5.23元/斤,周环比持平。饲料原材料方面上周玉米现货价1968.7元/吨,周环比+1.03%;豆粕现货价3293.06元/吨,周环比-1.64%。水产品方面上周草鱼价格13.50元/千克,周环比持平;鲤鱼均价11.50元/千克,周环比持平;大宗农产品方面上周南宁白砂糖现货糖5320元/吨,周环比-0.56%;天然橡胶均价1238美元/吨,周环比-0.72%。
上周行业要闻精选
1、农业农村部:鞍山市台安县非洲猪瘟疫区27日起解除封锁[1]
农业农村部26日对外发布,经评估验收合格,辽宁省鞍山市台安县非洲猪瘟疫区计划于11月27日零时正式解除封锁。鞍山市台安县非洲猪瘟疫情发生后,当地按照非洲猪瘟疫情应急预案和防治技术规范要求,采取了封锁、扑杀、消毒、无害化处理等疫情处置措施。疫区内应扑杀生猪扑杀完成后,经6周连续监测排查未发现新的病例和监测阳性。11月25日至26日,鞍山市组织专家对疫区进行现场评估验收,验收结果符合关于疫区解除封锁的有关规定,上述非洲猪瘟疫情已被扑灭。农业农村部要求当地畜牧兽医部门继续加强疫情监测排查,采取积极的防控措施,防止非洲猪瘟疫情再次发生。
2、2018年1-10月中国大豆出口量为11万吨同比增长24.7%[2]
据中商产业研究院数据库显示,2013年-2017年中国大豆出口量整体呈下降趋势,2017年中国大豆出口量相比2013年中国大豆出口量下降47.62%;2018年1-10月中国大豆出口量为11万吨,同比增长24.7%。从金额方面来看,2013~2017年中国大豆出口金额逐渐下降,2018年1-10月中国大豆出口金额为79.83百万美元,同比增长13.2%。
3、中国粮食行业协会会长于旭波:国内粮食供给质量亟待提高[3]
人民网消息,由中国粮食行业协会和国际粮食贸易联盟共同主办的世界粮食贸易论坛日前在京举行,中国粮食行业协会会长、中粮集团总裁于旭波在致辞中表示,当下我国农产品处于供过于求与供给不足并存,农业供给质量亟待提高的阶段。
上周行业公司重要公告
温氏股份:温氏股份监事陈志强及傅明亮减持计划已经完成,傅明亮减持股份已超过其减持计划的50%,陈志强及傅明亮减持后分别持有公司股份的0.2%和0.12%
北大荒:北大荒员工持股计划至29日存续期届满终止,其中高管持股8.4万股,员工持股19万股,占公司股本的0.015%
诺普信:诺普信拟与广州乡村振兴、广州一衣口田共同出资5000万设立广东乡丰农业科技有限公司,公司拟出资2250万元,占比45%;诺普信参股公司达农保险拟增资扩股,董事会审议通过决定公司与关联方融信南方同比例增资
隆平高科:隆平高科的股东新大新股份拟向中垦投资转让股票6585万股,占公司总股本的5.24%,股权转让后,新大新股份占公司总股本的2.34%
[1]图10和图11均假设2018、2019和2020年中国生猪出栏量为7亿头。
[2]中证网,2018年11月26日,“农业农村部:鞍山市台安县非洲猪瘟疫区27日起解除封锁”
[3]中商情报网,2018年11月27日,“2018年1-10月中国大豆出口量为11万吨 同比增长24.7%”
[4]证券时报网,2018年11月29日,“中国粮食行业协会会长于旭波:国内粮食供给质量亟待提高”
证券研究报告:长江农业周观点(18W48):解析未来生猪养殖行业的格局——强者恒强
对外发布时间:2018年12月2日
研究报告评级:看好 “维持”评级
报告发布机构:长江证券研究所
参与人员信息:
陈 佳 SAC编号:S0490513080003 邮箱:chenjia2@cjsc.com.cn 联系方式:(8621)61118733
顾熀乾 邮箱:guhq@cjsc.com.cn联系方式:(8621)61118733
评级说明及声明
评级说明
行业评级:报告发布日后的12个月内行业股票指数的涨跌幅度相对于同期沪深300指数的涨跌幅度为基准,投资建议的评级标准为:看好:相对表现优于市场;中性:相对表现与市场持平;看淡:相对表现弱于市场。
公司评级:报告发布日后的12个月内公司的涨跌幅度相对于同期沪深300指数的涨跌幅度为基准,投资建议的评级标准为:买入:相对于大盘涨幅大于10%;增持:相对于大盘涨幅在5%~10%;中性:相对于大盘涨幅在-5%~5%之间;减持:相对于大盘涨幅小于-5%;无投资评级:由于我们无法获取必要的资料,或者公司面临无法预见结果的重大不确定性事件,或者其他原因,致使我们无法给出明确的投资评级。
重要声明
长江证券股份有限公司具有证券投资咨询业务资格,经营证券业务许可证编号:10060000。本报告的作者是基于独立、客观、公正和审慎的原则制作本研究报告。本报告的信息均来源于公开资料,本公司对这些信息的准确性和完整性不作任何保证,也不保证所包含信息和建议不发生任何变更。本公司已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,不包含作者对证券价格涨跌或市场走势的确定性判断。报告中的信息或意见并不构成所述证券的买卖出价或征价,投资者据此做出的任何投资决策与本公司和作者无关。本报告所载的资料、意见及推测仅反映本公司于发布本报告当日的判断,本报告所指的证券或投资标的的价格、价值及投资收入可升可跌,过往表现不应作为日后的表现依据;在不同时期,本公司可发出与本报告所载资料、意见及推测不一致的报告;本公司不保证本报告所含信息保持在最新状态。同时,本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。本公司及作者在自身所知情范围内,与本报告中所评价或推荐的证券不存在法律法规要求披露或采取限制、静默措施的利益冲突。本报告版权仅仅为本公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制和发布。如引用须注明出处为长江证券研究所,且不得对本报告进行有悖原意的引用、删节和修改。刊载或者转发本证券研究报告或者摘要的,应当注明本报告的发布人和发布日期,提示使用证券研究报告的风险。未经授权刊载或者转发本报告的,本公司将保留向其追究法律责任的权利。
免责声明
本订阅号不是长江证券研究所官方订阅平台。相关观点或信息请以“长江研究”订阅号为准。本订阅号仅面向长江证券客户中的专业投资者,根据《证券期货投资者适当性管理办法》,若您并非长江证券客户中的专业投资者,为保证服务质量、控制投资风险,请勿订阅或转载本订阅号中的信息。长江研究不因任何订阅本公众号的行为而将订阅者视为长江证券的客户。
本订阅号旨在沟通研究信息,分享研究成果,所推送信息为“投资信息参考服务”,而非具体的“投资决策服务”。本订阅号内容仅为报告摘要,如需了解详细内容,请具体参见长江研究发布的完整版报告。本订阅号推送信息仅限完整报告发布当日有效,发布日后推送信息受限于相关因素的更新而不再准确或失效的,本订阅号不承担更新推送信息或另行通知义务,后续更新信息请以长江研究正式公开发布报告为准。
市场有风险,投资需谨慎。本订阅号接受者应当仔细阅读所附各项声明、信息披露事项及相关风险提示,充分理解报告所含的关键假设条件,并准确理解投资评级含义。在任何情况下,本订阅号中的信息所表述的意见并不构成对任何人的投资建议,订阅人不应单独依靠本订阅号中的信息而取代自身独立的判断,应自主做出投资决策并自行承担全部投资风险。
本文链接:http://www.sywcj.cn/gp/26957.html
版权声明:本文内容由互联网用户自行发布,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容, 请联系qq:1442716096举报,一经查实,本站将立刻删除。

