

【华泰金工林晓明团队】房价同比拐点已到来;A股集体回撤,消费防守性质显现——一周观点汇总20170423
【本周观点】
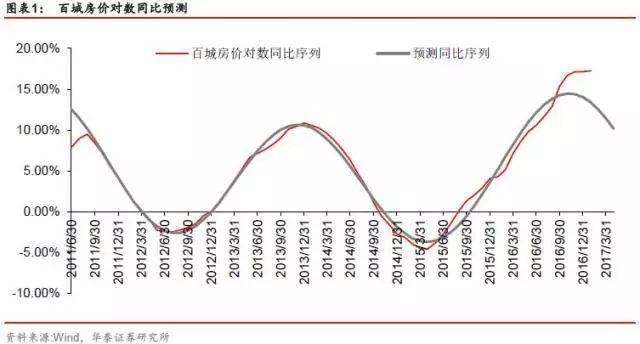
利用周期模型观察百城住宅价格指数,同比拐点已经到来
利用周期三因子模型,用42个月、100个月、200个月的高斯滤波对百城住宅价格指数对数同比进行回归,得到预测模型,模型显示17年一季度开始同比序列开始下行,意味着未来房价涨幅变小甚至出现下跌。
A股集体回撤,消费防守性质显现
将A股分为周期上中下游、大金融、消费与成长六大板块,上周周期上游下跌5.58%,周期中游下跌4.57%,周期下游下跌3.96%,大金融下跌2.37%,消费板块下跌1.70%,成长板块下跌3.07%。根据A股牛市三阶段的划分,目前A股已经进入牛市的第二阶段,各个版块都存在机会。
本周行业轮动模型推荐行业
相对收益动量模型显示,建筑、汽车、商贸零售、家电、医药、食品饮料、银行、非银金融、电子元器件等行业相对市场动量为正,下周有超额收益,建议配置。
重点推荐周期板块、消费板块、港股杠杆属性较佳的分级B
基于市场周期研究,我们持续主推周期性板块、消费板块的行业,以及长短周期都走过拐点的港股,当前市场的表现较为符合我们的判断。本周结合分级B当前的流动性、价格杠杆、下折风险大小,推荐以下分级B:易方达上证50B(502050)、富国中证军工B(150182)、鹏华中证国防B(150206)、招商中证证券B(150201)、富国中证证券B(150224)、安信中证一带一路B(150276)、鹏华中证高铁B(150278)、招商中证白酒B(150270)、国泰国证医药卫生B(150131),以及银华恒生H股B(150176)、汇添富恒生B(150170)。
【本周周报摘要】
分级基金周报——市场下跌,传媒B等濒临下折
指数下跌,股票指数分级交投活跃度下跌
上证综指截至周五收盘于3173.15点,全周指数下跌2.25 %。截至周五收盘,130只股票指数型分级基金(包含125只普通股票指数型、3只股票指数增强型和2只QDII指数型)场内净值规模达到1175.47亿元,较上周下降了1.78 %,但份额规模达到1420.58亿份,较上周升高了0.66%。市场主要指数下降,交投活跃度下降,本周场内份额日均成交额相比上周大降了23.92%至26.39亿元。
主要分级标的指数下跌
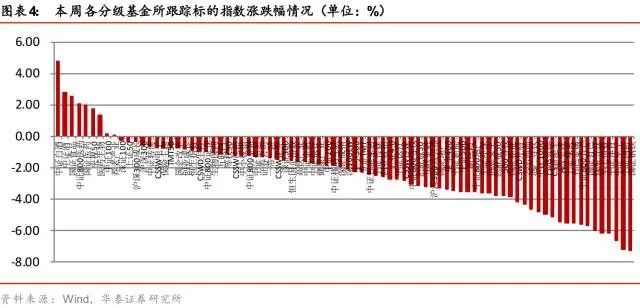
本周行业主题方面,大部分指数下跌,涨幅居前的分别为中证白酒(4.77%)、中证酒( 2.80 %)、国证食品(2.55 %)、中证800医药(2.06 %)、国证医药(1.99%)。跌幅居前的有国证钢铁(-7.23%)、中证国防(-7.20%)、中证军工(-6.66%)、中证体育(-6.14%)、军工指数(-6.12%)。
4只分级基金下折距离小于10%
本周出现4只股票型分级B的下折距离(即下折母基金所需跌幅)小于10%,比上周新增1只。其中下折距离最小的依旧是工银瑞信中证传媒B,其距离下折母基金仅需跌幅0.93%,另外三只分别为富国中证移动互联网B、华安创业板50B和富国中证体育产业B,距离下折母基金分别需跌幅3.14%、3.40%和8.59%,投资者需要注意下折风险。
分级A隐含收益率趋稳
本周分级A份额隐含收益率基本保持平稳,主流的+3.00%、+3.50%、+4.00%品种隐含收益率分别为:4.61 %、5.07 %、5.30 %,上周为:4.60 %、5.03%、5.27 %。
大部分存在整体折溢价的分级基金场内流动性较差不适合套利操作
存在溢价套利机会的23只基金,与存在折价套利机会的8只基金,场内流动性大多较差,我们认为折价出现原因可能与其流动性关系较大。交易活跃度不足,导致份额净值变化后,交易价格“跟不上”份额净值涨跌幅,被动出现折溢价。
重点推荐周期板块、消费板块、港股杠杆属性较佳的分级B
基于市场周期研究,我们主推周期性板块、消费板块的行业,以及长短周期都走过拐点的港股,结合分级B当前的流动性、价格杠杆、下折风险大小,推荐以下分级B:易方达上证50B(502050)、富国中证军工B(150182)、鹏华中证国防B(150206)、招商中证证券B(150201)、富国中证证券B(150224)、安信中证一带一路B(150276)、鹏华中证高铁B(150278)、招商中证白酒B(150270)、国泰国证医药卫生B(150131),以及银华恒生H股B(150176)、汇添富恒生B(150170)。
基本面量化投资周报——市场大幅回调,本周组合表现各异
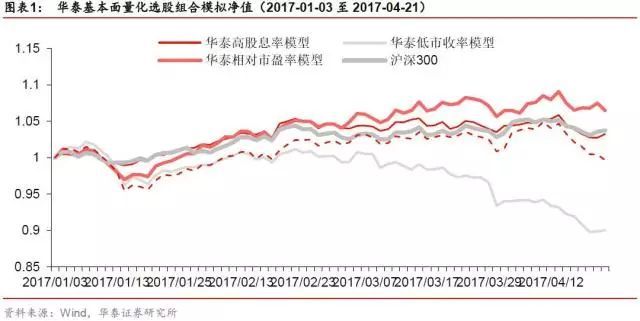
华泰基本面量化选股策略A股实证结果颇佳
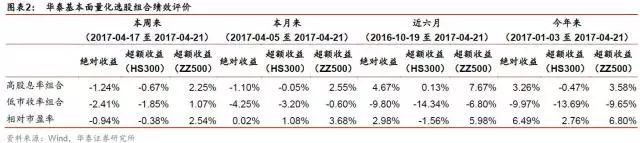
本月以来高股息策略、低市收率组合以及相对市盈率组合的绝对收益分别为-1.10%,-4.25%和0.02%;近六月以来高股息策略、低市收率组合以及相对市盈率组合的绝对收益分别为4.67%,-9.80%和2.98%;今年以来高股息策略、低市收率组合以及相对市盈率组合的绝对收益分别为3.26%,-9.97%和6.49%。
本周市场大幅回调,华泰基本面量化选股组合表现各异
本周市场大幅回调,华泰基本面量化选股策略表现各异。本周高股息率组合走势较弱,获得绝对收益-1.24%;低市收率组合走势较弱,获得绝对收益-2.41%;相对市盈率组合走势稍强,获得绝对收益-0.94%。
高股息率选股策略:绝对收益-1.24%,相对沪深300超额收益-0.67%
本周组合获得绝对收益-1.24%,以沪深300指数为基准的超额收益为-0.67%,以中证500指数为基准的超额收益为2.25%,最大回撤为-1.73%。组合的日胜率为20%(以沪深300为基准)、100%(以中证500为基准),最高单日超额收益率为0.35%(以沪深300为基准)、1.24%(以中证500为基准)。组合本周绝对收益为负,弱于沪深300指数,但强于中证500指数。
低市收率选股策略:绝对收益-2.41%,相对沪深300超额收益-1.85%
本周组合获得绝对收益-2.41%,以沪深300指数为基准的超额收益为-1.85%,以中证500指数为基准的超额收益为1.07%,最大回撤为-2.66%。组合的日胜率为20%(以沪深300为基准)、60%(以中证500为基准),最高单日超额收益率为0.04%(以沪深300为基准)、0.94%(以中证500为基准)。组合本周绝对收益为负,未跑赢沪深300,但跑赢了中证500。
相对市盈率选股策略:绝对收益-0.94%,相对沪深300超额收益-0.38%
本周组合获得绝对收益-0.94%,以沪深300指数为基准的超额收益为-0.38%,以中证500指数为基准的超额收益为2.54%,最大回撤为-0.95%。组合的日胜率为60%(以沪深300为基准)、80%(以中证500为基准),最高单日超额收益率为0.77%(以沪深300为基准)、1.01%(以中证500为基准)。组合本周绝对收益为负,弱于沪深300指数,强于中证500指数。
衍生品周报——50ETF60日波动率创造历史新低
上证50ETF下跌0.38%,日均成交量增加24.97%
本周上证50ETF收于2.341元/份,下跌0.38%,本周五个交易日分别涨跌0.13%、 -0.64%、 -0.68%、0.39%、0.43%。上证50ETF日均成交量2.31亿份,与上周相比增加24.97%。标的份额增加1.76%。
期权成交量增加12.26%,持仓量增加5.10%
本周期权成交上升,日均成交量57.81万张,较上周增加了12.26%,认购期权日均成交量31.75万张,增加了11.79%,认沽期权日均成交量26.06万张,增加了12.84 %。本周期权持仓量增加。截止至4月21日期权持仓190.31万张,与上周相比增加5.10%,认购期权持仓115.58万张,增加了8.44%,认沽期权持仓74.72万张,增加了0.32%。
本周标的V型走势,大量期权下跌
本周标的走出一个V型走势,认购期权最大涨幅为8.37%,最大跌幅为88.37%;认沽期权最大涨幅为15.31%,最大跌幅为67.86%。
60波动率创历史新低,IVX持续低位
截止至4月21日,50ETF5日波动率为8.51%,10日波动率为6.59%,20日波动率为7.63%,60日波动率为7.76%。波动率都在低水平,60日波动率创造历史最低。波动率的期限结构开始逆转,5日波动率为当前4个波动率中最高,打破了之前短期波动率较小,长期波动率较大的状态。从中国波指上来看,根据上交所最新发布的数据,ivx指数周五收于9.7320,再次回到10以下。今年以来,IVX水平一直很低。
期指行情与基差水平
沪深300指数本周下跌0.57%。中证500指数下跌3.48%,上证50指数下跌0.33%。周五收盘时,IF当月基差为-0.26%,下月合约基差-0.74%,当季合约基差-1.37%,下季合约基差-3.12%。IC当月基差为0.23%,下月基差-0.64%,当季合约基差-1.31 %,下季合约基差-2.70%。IH当月合约基差为-0.34%,下月合约基差-0.69%,当季合约基差-1.43%,下季合约基差-3.56%。
两融周报——市场分化下行,两融余额回落
本周A股市场创年内最大周跌幅,个股严重分化
本周A股连续下挫后呈整理态势。周一沪深股市全线低开,雄安概念股复牌后纷纷跳水;周二大盘惯性低开,下午持续走低,沪指失守3200点;周三在半年线下开盘,不断走低,午后跌幅略有收窄;周四、周五大盘弱势震荡,个股严重分化,沪指临近尾盘由权重拉升勉强收红,深市为收绿。本周内行情低迷,截止收盘时上证综指报3173.15点,周跌幅2.25%;深证成指报10314.35点,周跌幅1.95%;创业板指数报1839.01点,周跌幅2.57%。上证50、沪深300、中证500指数一周跌幅分别为-0.33%、-0.57%、-3.48%。
两融余额回落,杠杆资金情绪降低
本周截至4月20日沪深两市融资、融券余额分别为9266.26亿元、45.92亿元,较前一周分别变动-59.48亿元、-1.35亿元,周环比增速为-0.64%、-2.84%。受本周各大指数齐跌的影响,融资融券余额均出现回落。本周截至4月20日的4个交易日中有3个交易日两融资金是净流出状态,两融交易额占 A 股市场成交额比例一周均值为9.00%,比上周减少1%,两融余额占A股流通市值比上周明显减少。以上数据表明目前杠杆资金情绪降低。
华安黄金ETF和易方达恒生H股ETF再居ETF融资净流入额排行榜前二
关于ETF的融资融券市场,目前标的共24只。截至4月20日,融资融券余额为508.11亿元,周环比增速为1.55 %,ETF两融余额本周继续上升。其中融资方面呈现净流入态势的标的为10只,本周融资净买入额排行榜华安黄金ETF和易方达恒生H股ETF占据第一、第二名,华泰柏瑞沪深300ETF居末位。至今华安黄金ETF已连续二十四周在融资净买入额排行榜中稳坐前二。
本周仅有四个行业为融资净流入状态:综合、银行、建材、交通运输
由于两市行情低迷,在29个一级行业中,本周只有4个行业为融资净流入状态,分别是综合、银行、建材和交通运输,融资净流出额排前五的行业依次为有色金属、电子元器件、非银行金融、建筑和国防军工。
(若需信息周报请联系华泰金工团队索取,谢谢!邮箱:chenye@htsc.com)
免责声明
本研究报告已由华泰证券研究所正式对外发布,一切观点、信息应以正式发布的报告为准。本公众号中提供的信息或观点不构成购买或出售所提及的投资产品的投资建议、要约或招揽。与您的特定投资目标、财务状况和特定需求无关。因此,本公众号作者与华泰证券均不承担由此信息直接或间接导致损失的责任。本公众号版权仅为华泰证券所有,未经公司书面许可,任何机构或个人不得以翻版、复制、发表、引用或再次分发他人等任何形式侵犯本公众号发布的所有内容的版权。本公司具有中国证监会核准的“证券投资咨询”业务资格,经营许可证编号为:Z23032000。
本文链接:http://www.sywcj.cn/gp/26958.html
版权声明:本文内容由互联网用户自行发布,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容, 请联系qq:1442716096举报,一经查实,本站将立刻删除。

